


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

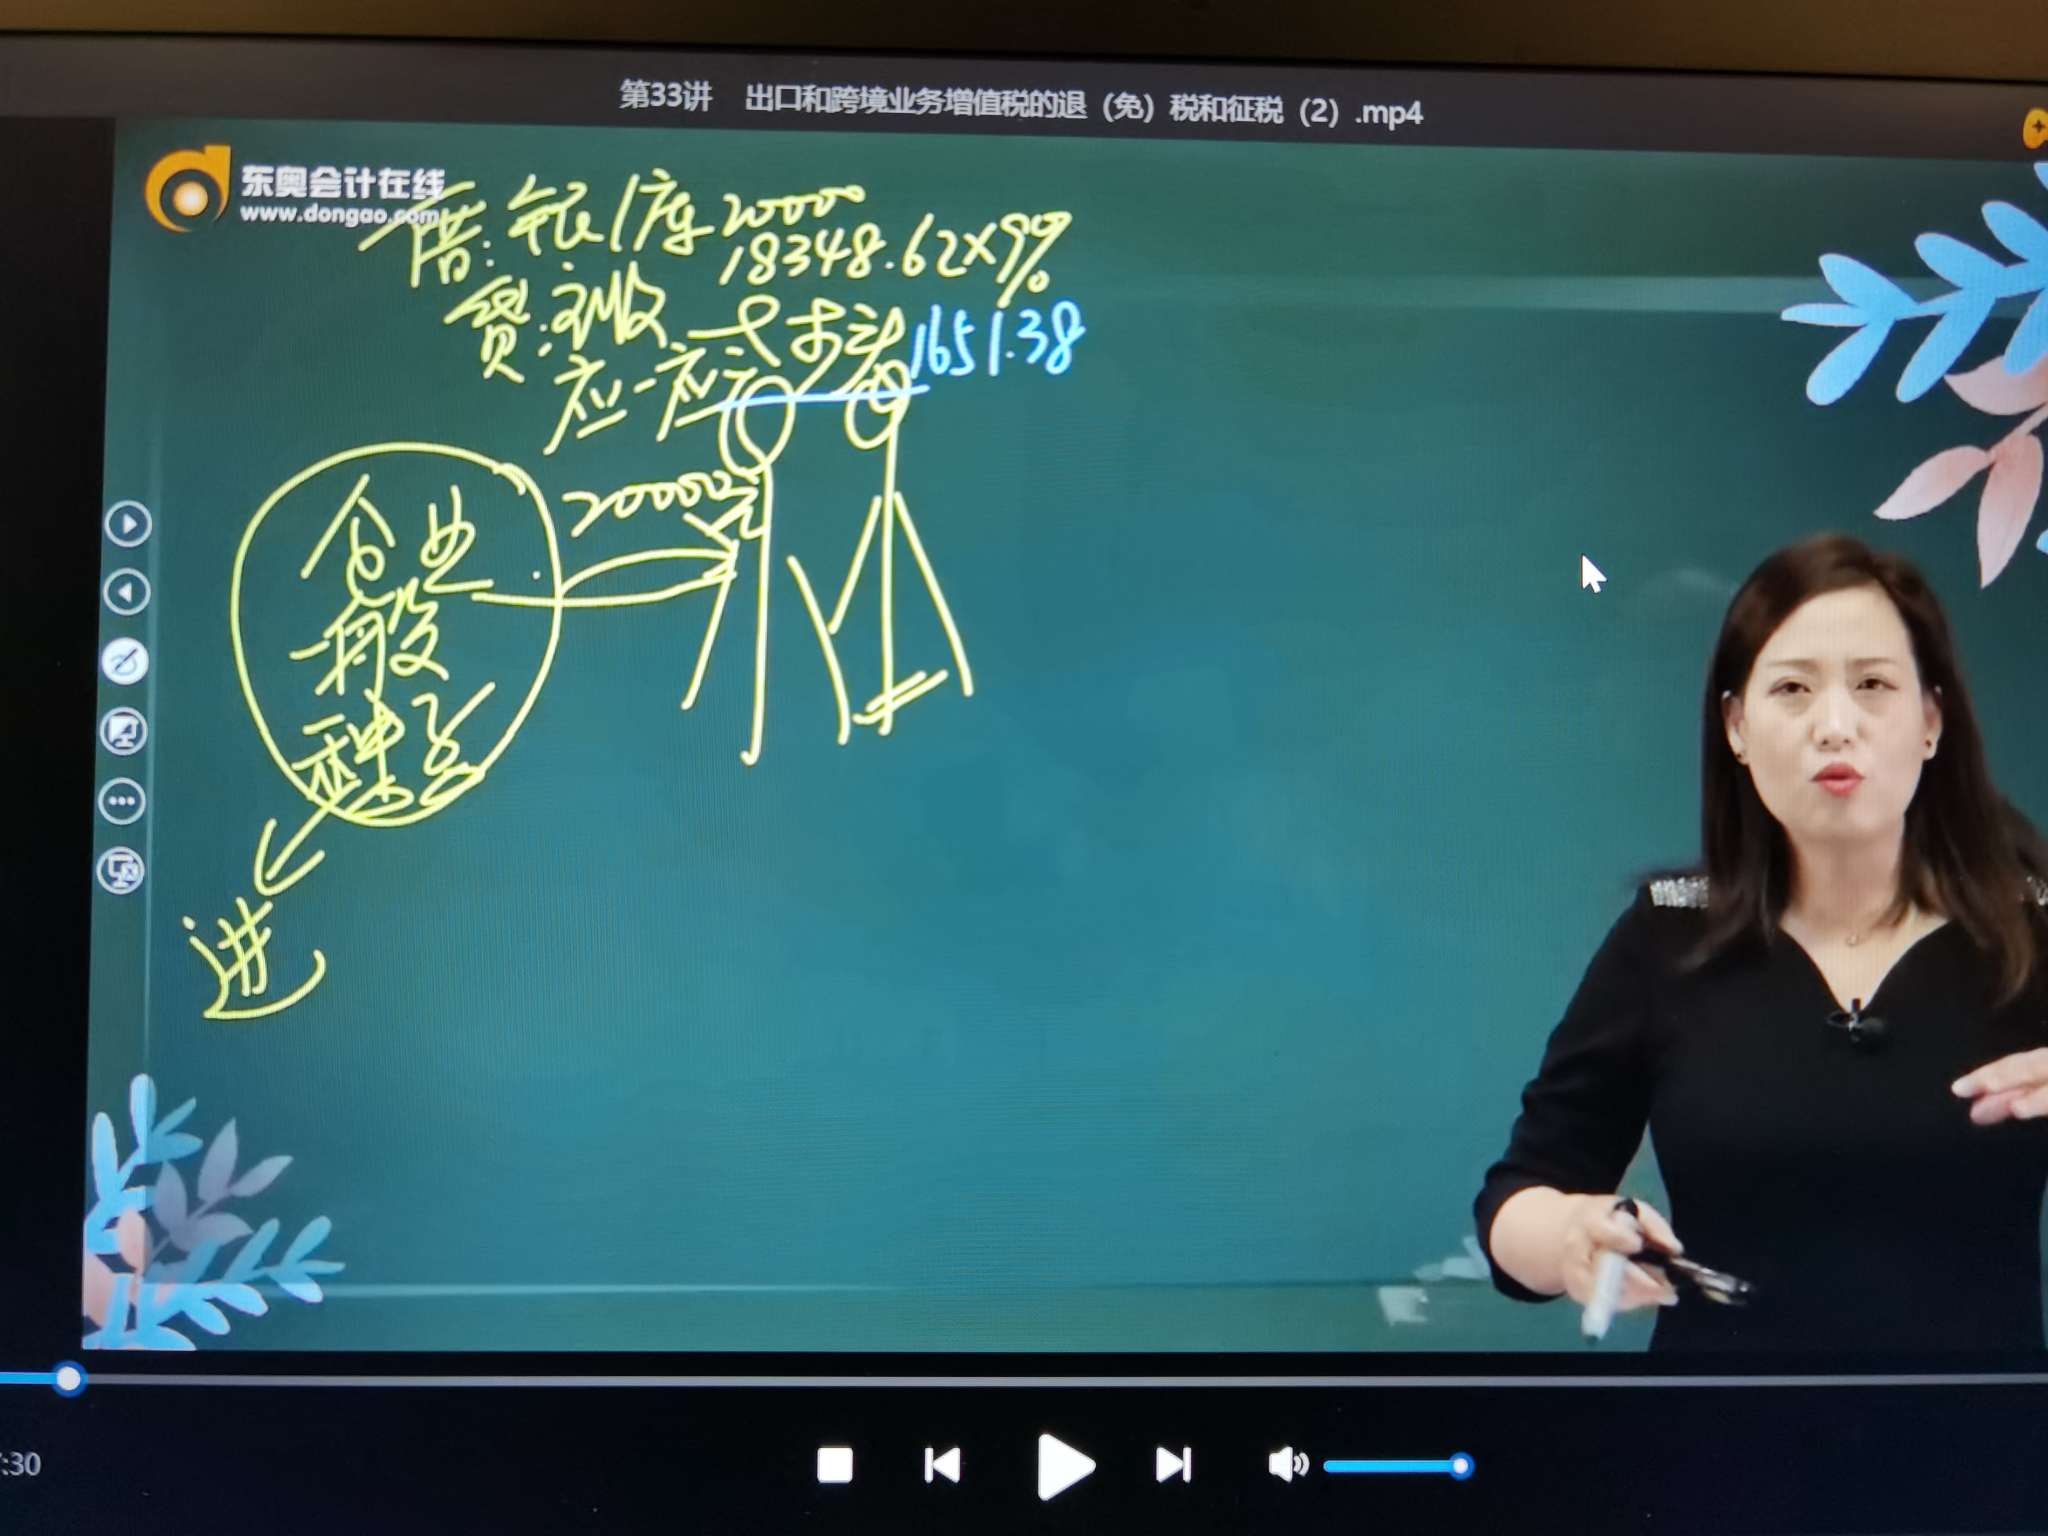
对销售额的增值税做价税分离,那卖种子为什么要价税分离?
老师举了一个种子企业向农民卖种子的例子,竟然还对销售额的增值税做价税分离,我想说,卖种子不是免税的吗?为什么还要价税分离?
 做同学
- 2022-01-03 22:33:52
- 阅读量 250
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于对销售额的增值税做价税分离,那卖种子为什么要价税分离?我的回答如下:
同学您好,您问的题目不是咱们课程中老师讲到的题目,而且这个例子没有完整的表述,有可能老师在讲这个例子的时候说了前提条件,所以我也不好判断,一般来说,农产品收购发票上注明的金额可以直接*扣除率得出农产品进项税额。
以上是关于税,价税分离相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2022-01-03 22:40:32 -
收起做同学学员追问就比如说一家企业要卖种子,这个业务是免增值税的吧?不需要做价税分离吧?2022-01-05 22:18:46
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
不考虑价税分离吗?
不考虑价税分离吗...
-
价税分离的意思不就是要把里面所含的税给剔除掉吗?
老师,按道理来说这里的手续费5000元所含的税是13%的税率...
-
这题里面旧冰箱的作价8760是默认的含税价吗?需要做价税分离吗?
这题里面旧冰箱的作价8760是默认的含税价吗?但是一般旧冰箱...
-
装卸收入不用价税分离吗?
老师麻烦问下,装卸收入不用价税分离吗?...
-
价税分离用百分之几我就记不住了,有没有好的方法来区别快速记忆?
老师,关于“非房一般235,建2租3转让5,非房简易355,...
-
那个运费5和入库前的3都不用价税分离嘛?
老师这题是选A嘛?那个运费5和入库前的3都不用价税分离嘛?...
-
这个业务抵债的650万为什么要价税分离啊?
老师,这个业务抵债的650万为什么要价税分离啊,...
-
白酒的包装物押金和品牌使用费的价税分离用哪个税率?
白酒的包装物押金和品牌使用费的价税分离用哪个税率?...
-
第一个是20万的咨询费不需要价税分离吗?
第一个是20万的咨询费不需要价税分离吗? 第二个是第9小问(...
-
为什么在计算增值税时不需要价税分离?
老师,十年真题35页2017年真题改编第4问,为什么在计算增...
-

国际薪税师备考经验贴:我该如何“攻克”国际薪税师考试?
国际薪税师备考经验贴:我该如何“攻克”国际薪税师考试?一提到考试,汗毛直竖、满身冷汗,甭管准备的再齐全,一到考试通通忘掉。今天学姐来给大家总结一下备考国际薪税师的经验,希望对正在备考或者打算备考的小伙伴都能有点帮助!
2022-12-01 18:25:29 -

非薪酬管理专业可以报考国际薪税师吗?官方网站报名入口在哪里找?
非薪酬管理专业可以报考国际薪税师。根据官方考试公告,2022年国际薪税师报名时间为12月19日17:00前,考试报名入口为官方指定的考点合作机构,大家可在培训机构的安排下进行报名,报名具体流程如下:
2022-12-01 18:23:41 -

国际薪税师适合什么样的人考?一年有几次考试报名机会?
国际薪税师一年有四考,报名时间也就有四次机会,大致在3月、6月、9月、12月。目前正在进行的是2022第四季度国际薪税师考试,国际薪税师适考人群包括人资、财税、国外涉税从业者以及想提升自己能力的人报考。
2022-12-01 18:21:13 -

房东税是什么意思?房东税三省试点是哪三省?
房东税是什么意思?房东税三省试点是哪三省?目前,已经有三个省份在试点房东税了,有的同学还不清楚房东税是什么,今天高顿小编和大家来详细讲一讲。
2022-12-01 17:55:39 -

房东税是真的吗?房东税都在哪儿实行?
房东税是真的吗?房东税都在哪儿实行?既房产税之后,现在出现了一个房东税,这个房东税是什么税呢?在哪些地区实施呢?来跟着高顿小编一起看看吧!
2022-12-01 17:54:18
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研