


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

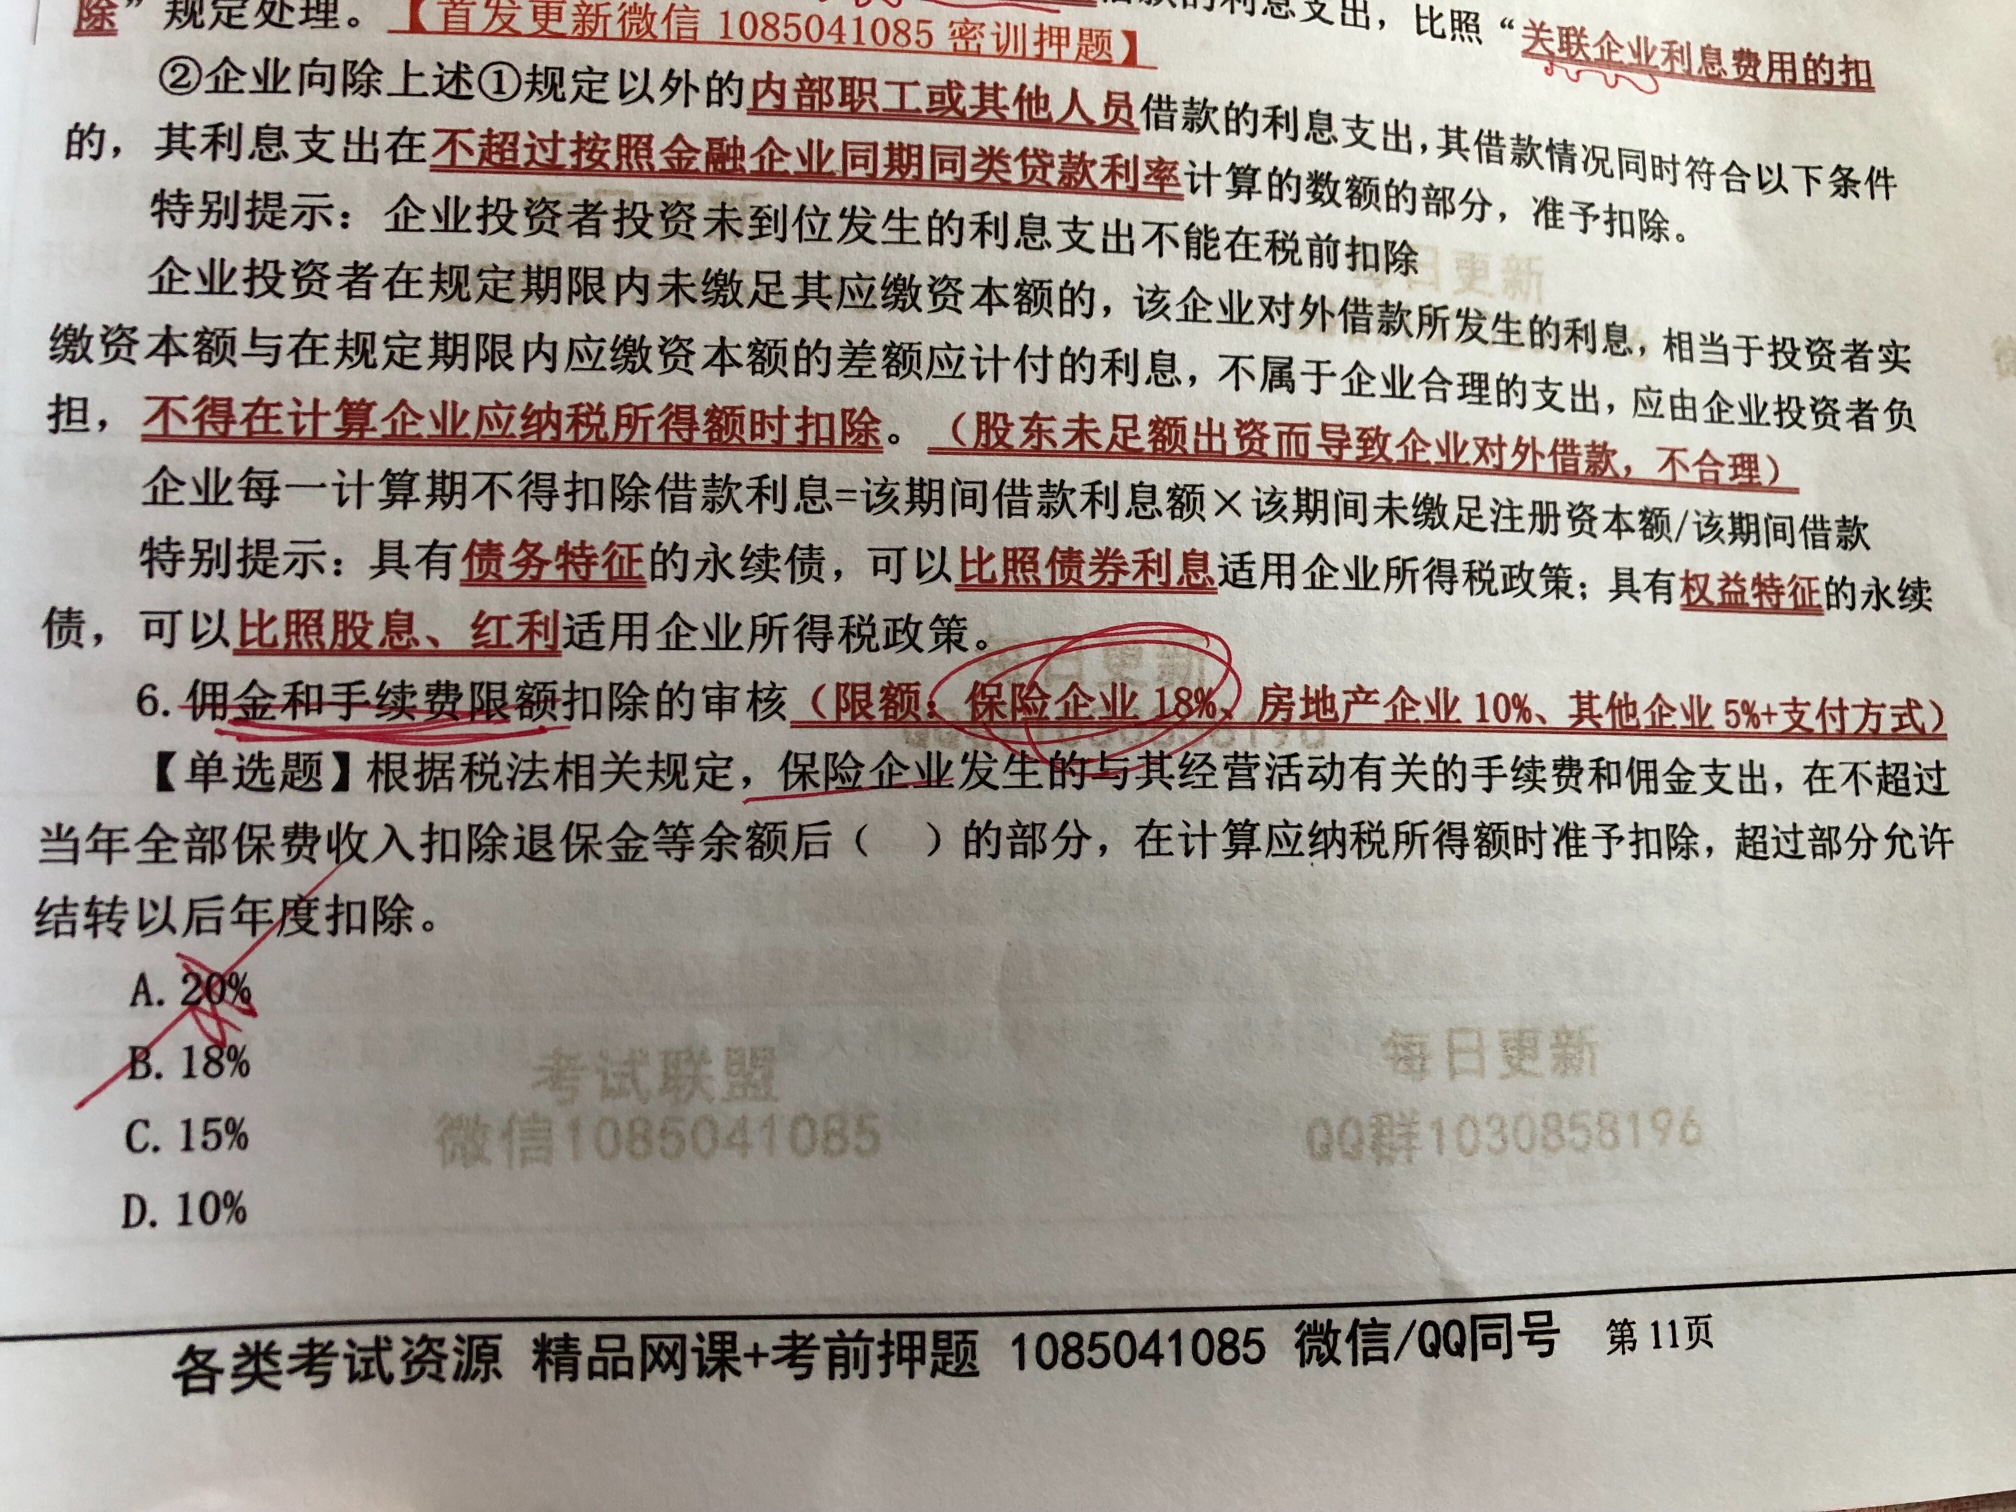
保险企业与其经营活动手续费等在计算应纳税所得额时应注意什么?
老师这个题目选什么?顺便讲一下政策规定。谢谢老师。
 G同学
- 2021-12-26 11:29:41
- 阅读量 267
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于保险企业与其经营活动手续费等在计算应纳税所得额时应注意什么?我的回答如下:
同学,你好啊:
选B选项,保险企业发生与其经营活动有关的手续费及佣金支出,不超过当年全部保费收入扣除退保金等后余额的18%(含本数)的部分,在计算应纳税所得额时准予扣除;超过部分,允许结转以后年度扣除。
希望以上解答能帮助到你,祝学习快乐呀~
以上是关于税,应纳税所得额相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-12-26 11:34:36 -
收起G同学学员追问那就是说这个题目应该选择B对吧老师?2021-12-27 17:09:14
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
股息红利所得包含在境内境外应纳税所得额里吗?
这个括号2里边的3.192是啥呢,还有股息红利所得不包含在境...
-
应纳税所得额是1200+400+100-1600+12 400和100也是调增项吧?
老师,您好,这个题应纳税所得额是1200+400+100-1...
-
应纳税所得额36-1.2,为什么不用调整后的会计利润总额?
这个提示高顿的历年真题卷里的,这个土地增值税,他为什么要计入...
-
会计税前利润是不是没做纳税调整前的利润或者不是应纳税所得额?
4题答案解析中广告费超支当年多交所得税,但以后年度会少交所得...
-
买设备不超5百万一次扣,和买生产设备抵减应纳税所得额重合怎么办?
老师好,如果买设备不超500万一次扣,和买安全生产设备按照投...
-
本题18年末应纳税所得额为什么没有加上450?
本题18年末应纳税所得额为什么没有加上450?后来也消失的无...
-
计算应纳税所得额的时候为什么不是收入-成本-费用+-调整?
这里计算应纳税所得额的时候为什么不是收入-成本-费用+-调整...
-
项目6怎么理解他的应纳税所得额的调整?
老师好,项目6怎么理解他的应纳税所得额的调整...
-
第七问计算应纳税所得额为什么业务1的预缴金额不用减掉?
老师这道题第七问在计算应纳税额时为什么业务1的预缴金额不用减...
-
第1题第7问,算境内应纳税所得额时减300是什么意思呢?
老师好。第1题第7问,算境内应纳税所得额时减300是什么意思...
-
税务师考试会延期几次考试?会不会取消?
税务师考试会延期几次考试?会不会取消?目前2022税务师考试已经延期了一次,那么后续还会不会延期呢,来跟着高顿小编一起看看吧!
2022-12-02 17:50:19 -
广西税务师考试地点在哪里?考试需要注意什么?
广西税务师考试地点在哪里?考试需要注意什么?打算参加12月24日至25日广西税务师考试的同学都很关注此次的考试地点,今天高顿小编和大家来分享一下广西税务师的考点分布情况。
2022-12-02 17:48:43 -
河南税务师考试延期最新消息【附延期时间丨地点】
河南税务师考试延期最新消息【附延期时间丨地点】。目前,2022年河南省税务师考试都通知延期了,那么具体的延期时间等信息都出来了吗?来跟着高顿小编一起看看吧!
2022-12-02 17:47:07 -
河南税务师考点都哪里?考场有哪些规则?
河南税务师考点都哪里?考场有哪些规则?2022年河南地区的税务师考试确定延期至2022年12月24日至26日,今天高顿小编和大家提前分享一下考点的分布,大家一起来看看吧!
2022-12-02 17:45:33 -

2023税务师报考费用多少?什么时候交?
2023税务师报考费用多少?什么时候交?今天高顿小编和大家分享一下2023年的税务师考试相关信息,希望对想要报考2023年税务师考试的同学有所帮助!
2022-12-02 17:43:22
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研