“治理失败不是个体的道德问题,而是系统的病理问题。”
常驻印度、担任中资企业当地财务负责人期间,刘靖身处中国企业跨国经营的真实现场。
数字之外,她看到的是不同规则、文化与管理方式之间的碰撞,也逐渐意识到:许多最终呈现在财务端的问题,根源往往早已埋藏在企业的战略与治理之中。
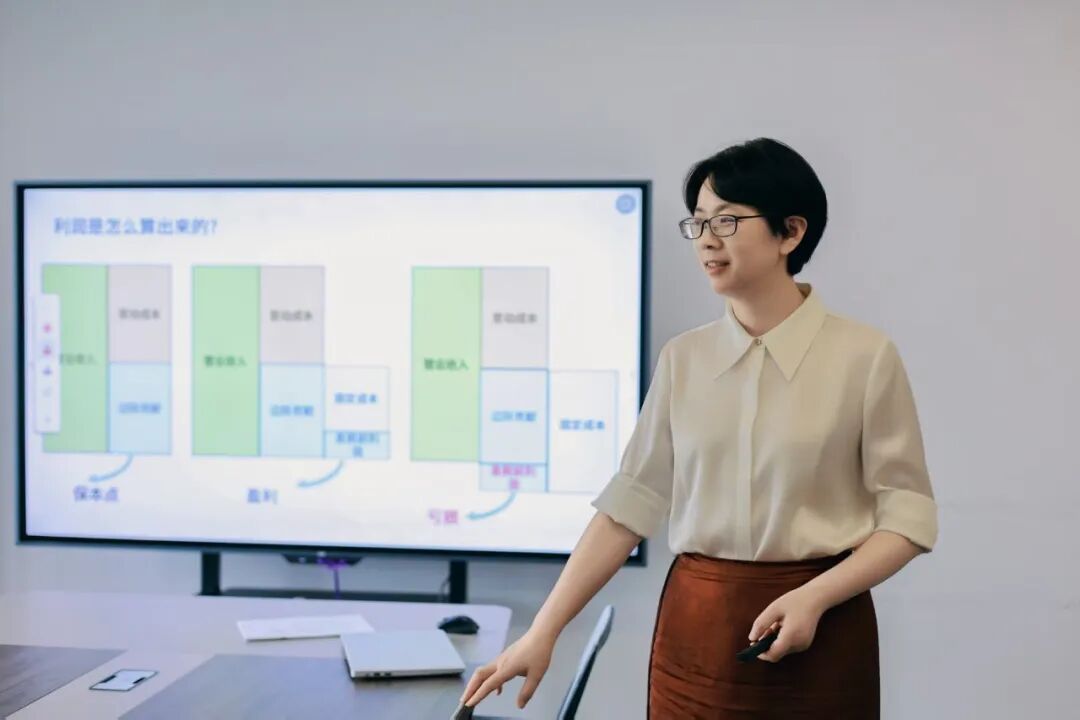
当多年经验不足以解释这些问题为何反复发生,她选择走进DBA博士课堂。
三年博士学习,她希望完成的,不只是从“怎样把工作做好”到“为什么要这样做”的思维转变,更是将多年跨境财务经验沉淀为一套可研究、可验证的方法,为中国企业走向世界,寻找更加稳健而长久的治理答案。
Q1:深耕跨境财务多年,为什么还要读博?
多年的跨境财务工作,让我熟悉不同会计准则之间的差异、集团内部交易抵销与跨境合规,也积累了大量处理复杂问题的经验。
但身处印度市场越久,我越能感受到,许多企业问题并不能只靠财务技术解决。
总部希望加强管控,本地团队需要经营空间;制度要求统一,落地时却必须面对不同的法律环境、商业文化与沟通方式。很多时候,报表呈现的是结果,真正决定结果的,却是组织、战略与治理机制。
我不想只停留在“把问题处理好”,而是希望进一步理解:问题为什么会发生?现有的管理方式为什么会失效?有没有可能建立一套更加系统、也更适合跨国经营的治理方法?
这正是我选择攻读DBA的原因——从解决眼前问题的执行者,逐渐走向能够理解系统、构建机制的思考者。
Q2:三年博士学习,最大的变化是什么?
过去处理财务工作,我首先考虑的是:“准则怎么规定,我就怎么做。”
进入博士阶段后,我开始进一步追问:准则背后的逻辑是什么?同一套管理制度进入不同国家后,为什么会产生不同的结果?那些看似属于财务层面的问题,背后是否还隐藏着组织、文化与治理机制的影响?
这种变化,让我不再把企业遇到的问题简单归因于某一个人或某一个环节,而是把它放回整个治理体系中审视。
这种思维方式也被我带回了工作。在带队处理跨国合资公司报表、跨国审计与内部合规审查时,我不再只关注报表是否准确、流程是否完成,也会重新审视总部与本地团队之间的权责关系,以及制度在跨文化环境中是否真正有效。
博士学习带给我最大的成长,不是增加了多少知识,而是让我从“如何完成一项工作”,走向“如何看清一个问题”。
当思考不再停留于规则本身,我才开始真正理解规则如何影响一家跨国企业的运行。
Q3:企业出海,如何避开治理陷阱?
在印度财务一线,我看到过不少值得警惕的情况。
有的企业沿用总部“远程控制”的管理思维,却对当地复杂的监管环境和关系型市场文化缺乏足够理解;有的企业过度追求短期收益,忽视本地经营规则,甚至触碰公司法的边界。
这些问题最终影响的,不只是一张报表是否准确。它们还可能进一步进入跨国审计、内部合规审查与日常经营,给企业带来更深层的治理风险。
而我日常带队处理的,正是跨国合资公司报表、跨国审计与内部合规审查。面对反复出现的问题,我开始思考:如果只能在风险发生后不断纠偏,企业很难真正摆脱被动。能否找到这些问题背后的共性机制,并在风险形成之前识别它?
这也成为我的博士论文《智能合规:中国企业在印投资的财务治理失灵与AI审计驱动韧性构建》的研究起点。
论文基于对12—15位一线CFO的深度访谈。我将他们在跨国经营中反复面对的问题,归纳为“远程控制、本地合谋、文化折扣”三类相互关联的治理陷阱。
“远程控制”意味着总部的制度要求难以真正抵达本地经营现场;“本地合谋”反映的是权力、信息与监督机制失衡后产生的风险;“文化折扣”则意味着同一项制度跨越不同文化环境后,可能失去原有的约束力。
找到问题只是第一步。围绕这三类陷阱,我进一步构建了包含战略治理重构、反合谋机制、跨文化融合与CFO赋能的“智能合规”框架,并设计相应的AI监控工具与投入产出模型。
这项研究无法替企业消除所有海外风险,却可以提供一套更加清晰的诊断路径:问题究竟发生在哪里,背后是哪一种机制失效,又应该从哪个环节开始调整。
博士研究带给我的,是将零散的风险识别为系统问题,再把系统问题转化为治理方案的能力。
Q4:中国企业出海,真正需要怎样的治理能力?
中国企业出海,最容易想到的是如何把总部的制度复制到海外。但真正有效的跨国治理,并不是把控制做得越来越严,而是让制度能够进入当地的商业环境,并在那里真正发挥作用。
在博士学习中,对我影响最深的是战略管理与跨国治理相关知识。它让我更加清楚地认识到,海外经营不能只看财务结果,也要理解当地的文化、市场规则、商业伦理与社会责任。
企业需要的不只是把产品和资本带出去,更要形成长期扎根当地的能力:尊重本地规则,理解合作伙伴与员工,履行应有的社会责任,也让海外团队真正参与到企业价值创造之中。
制度的一致性固然重要,但跨越不同国家后,制度能否被理解、被接受并真正执行,同样决定着治理效果。
总部管控与本地自主并不是非此即彼。更成熟的治理,是在两者之间建立清晰的权责边界与信任机制,让风险受到约束,也让组织保有应对变化的空间。
这需要企业具备长期扎根当地的准备。除了投入资金、开拓市场,还要愿意经历适应与磨合,履行CSR与ESG责任,在企业发展与当地社会之间建立更加持久的关系。
真正成熟的国际化,不是降低管理标准,而是让标准在不同的文化与市场中,都能找到有效运行的方式。
Q5:博士毕业后,如何让所学走进课堂与实践?
对我而言,博士学位既是对三年学习的认可,更是一份持续学习的承诺。
未来,我仍会继续深耕跨境财务架构与企业合规,希望将论文中形成的诊断模型、治理框架与AI审计思路,进一步转化为企业可以理解和使用的实践工具。
我也希望继续关注中国企业海外经营中的真实问题,让研究不只停留在论文中,而是能够进入管理现场,帮助企业更早识别风险、更准确地理解问题,也更从容地应对复杂环境。
同时,我也希望通过分享“活到老,学到老”的信念,为更多出海企业的财务人员提供参考。博士毕业不是学习的结束。恰恰相反,它让我更加清楚地知道,面对不断变化的全球市场,任何已有经验都需要被持续检验和更新。
真正有生命力的研究,应当从实践中来,也最终回到实践中去。
结语
财务工作的起点是数字,但数字从来不是经营的全部。
一张报表背后,是总部与海外团队如何协同,是制度如何跨越文化差异,也是企业如何在陌生市场中建立 信任、承担责任并实现长期发展。
三年博士学习,让刘靖重新审视自己走过的跨境财务实践。她依然站在企业经营一线,却开始从更完整的治理视角,理解每一个数字背后的组织与选择。
从处理问题,到研究问题;从遵循规则,到理解规则如何在不同市场真正生效——她所完成的,不只是一次知识体系的更新,更是看待企业出海方式的转变。
未来,她希望让这些来自印度财务一线的观察与研究,成为可以落地的方法,为更多中国企业穿越跨文化经营的复杂性,提供一种更加稳健、更具韧性的治理可能。