


Copyright © 2006-2026 高顿教育, All Rights Reserved. 网站地图
高度估计不确定性的会计估计包括哪些?
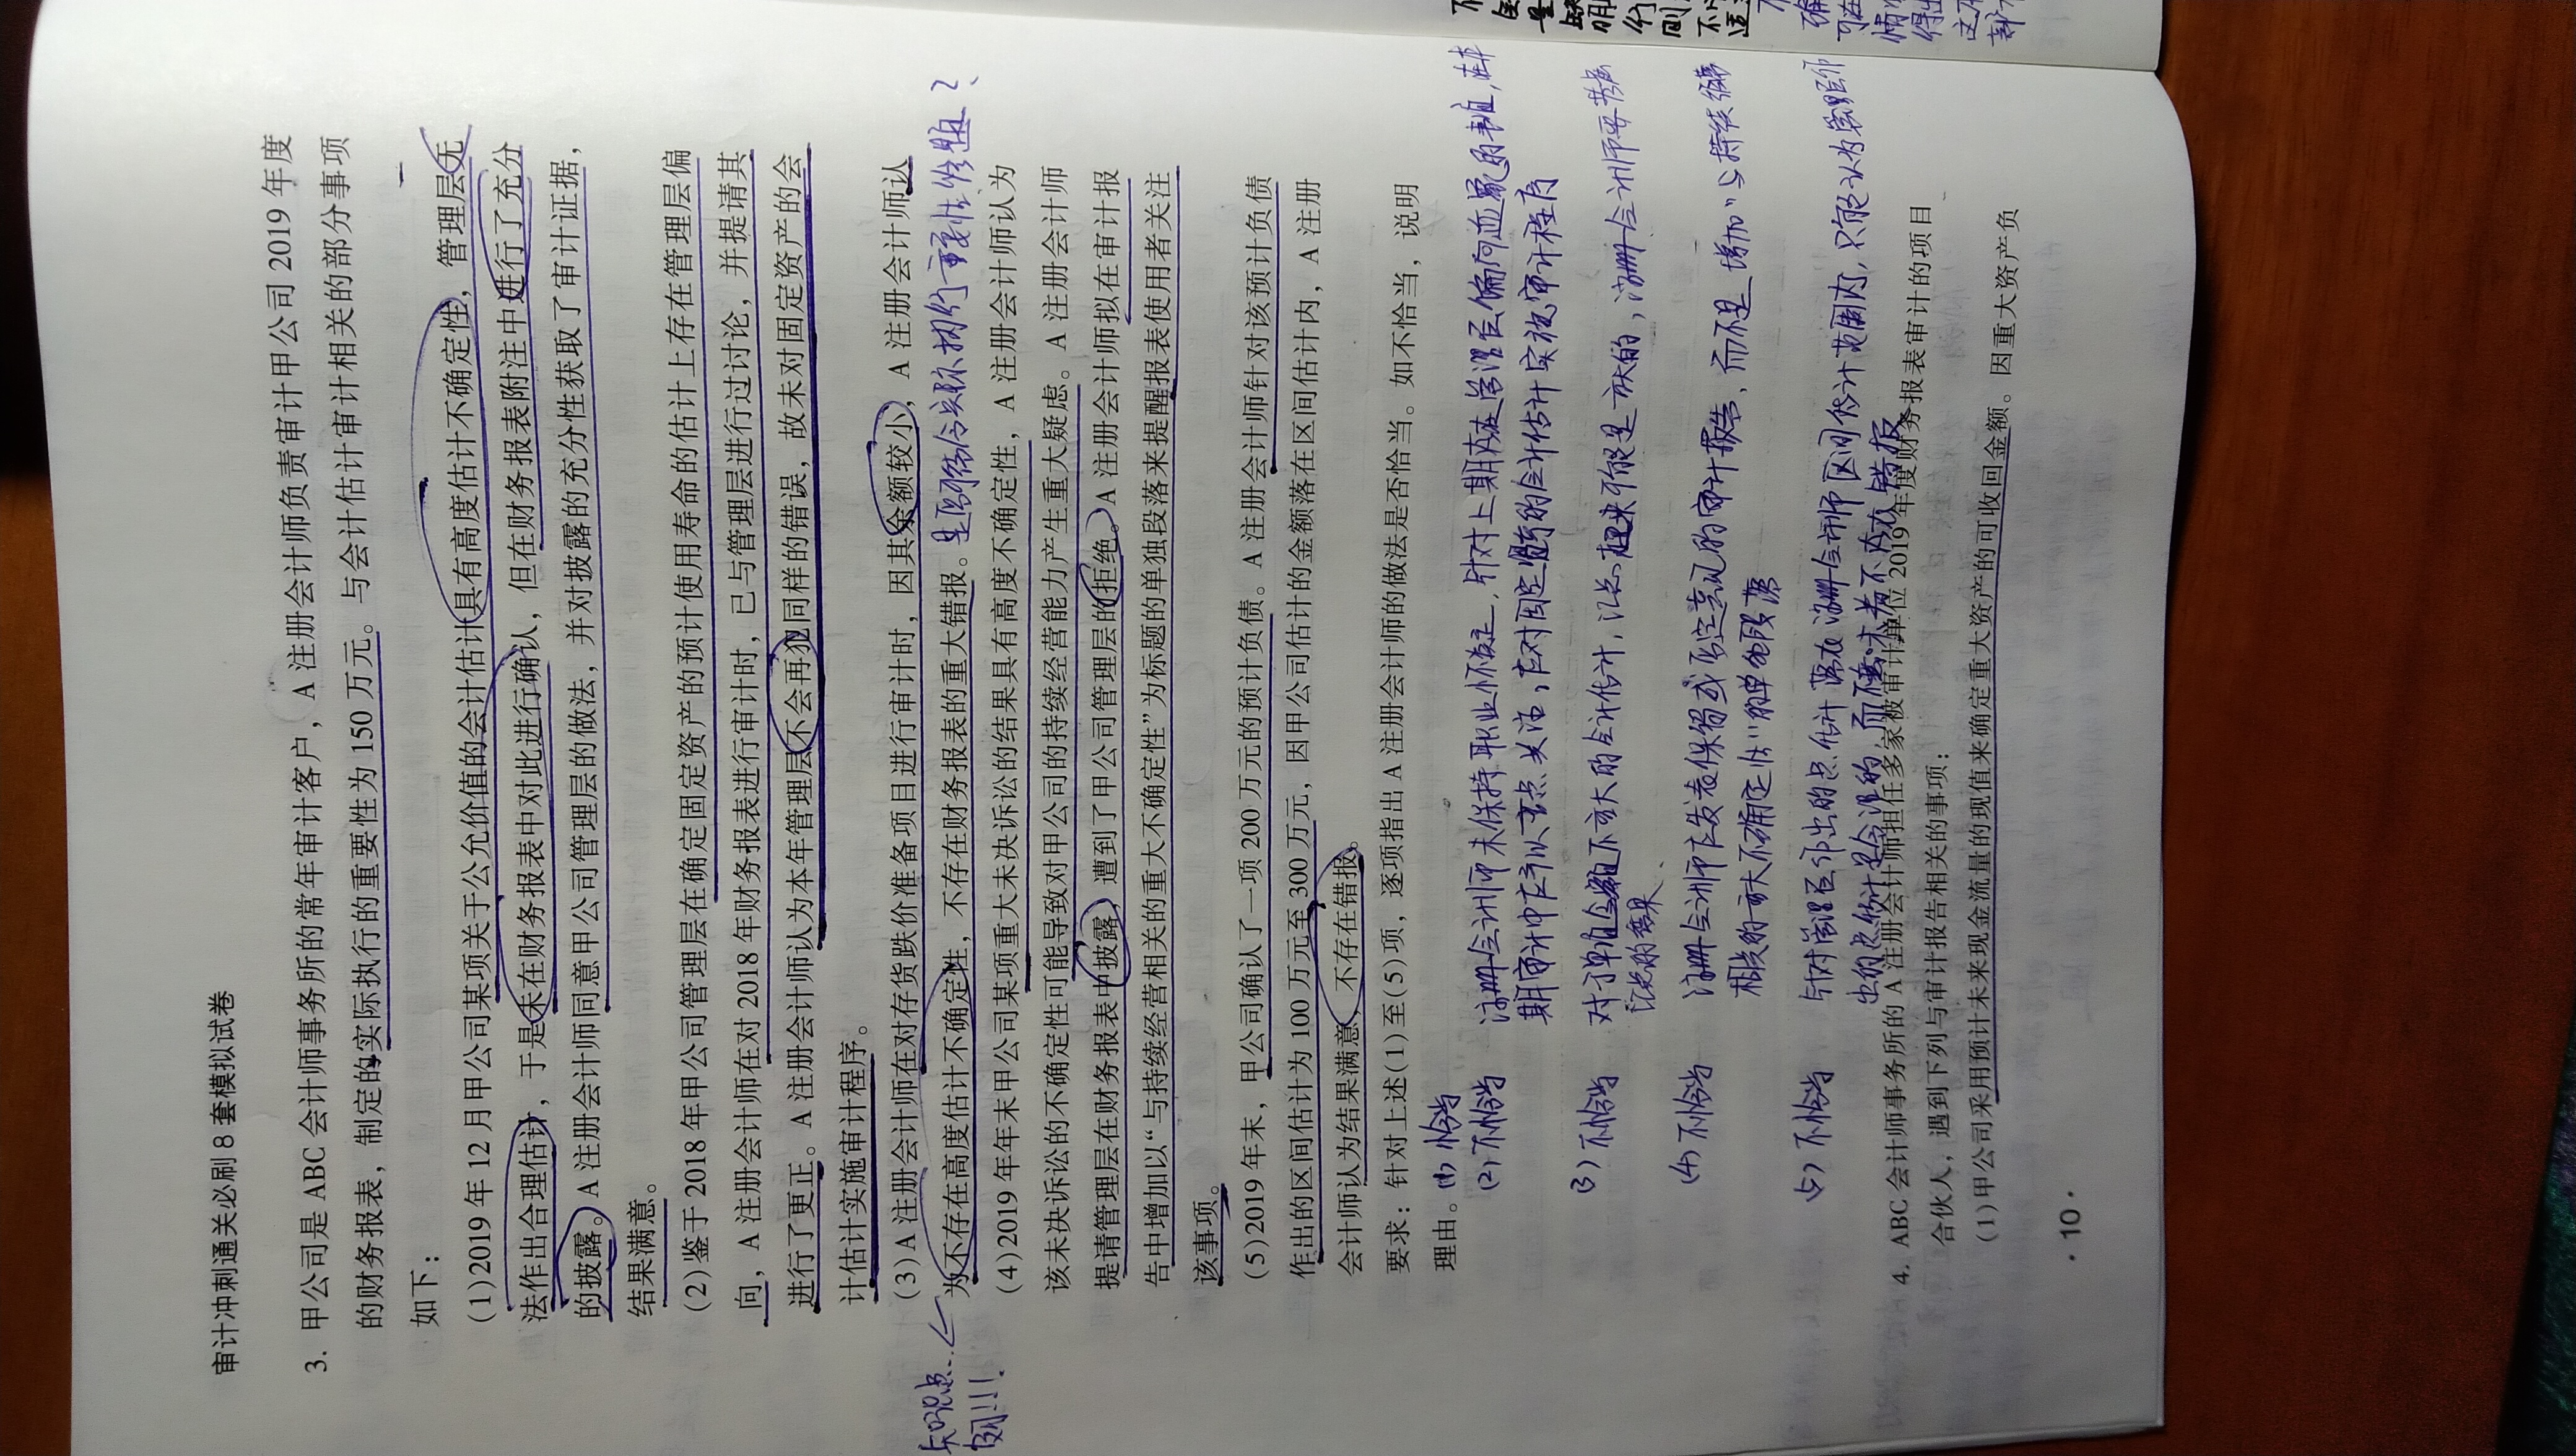
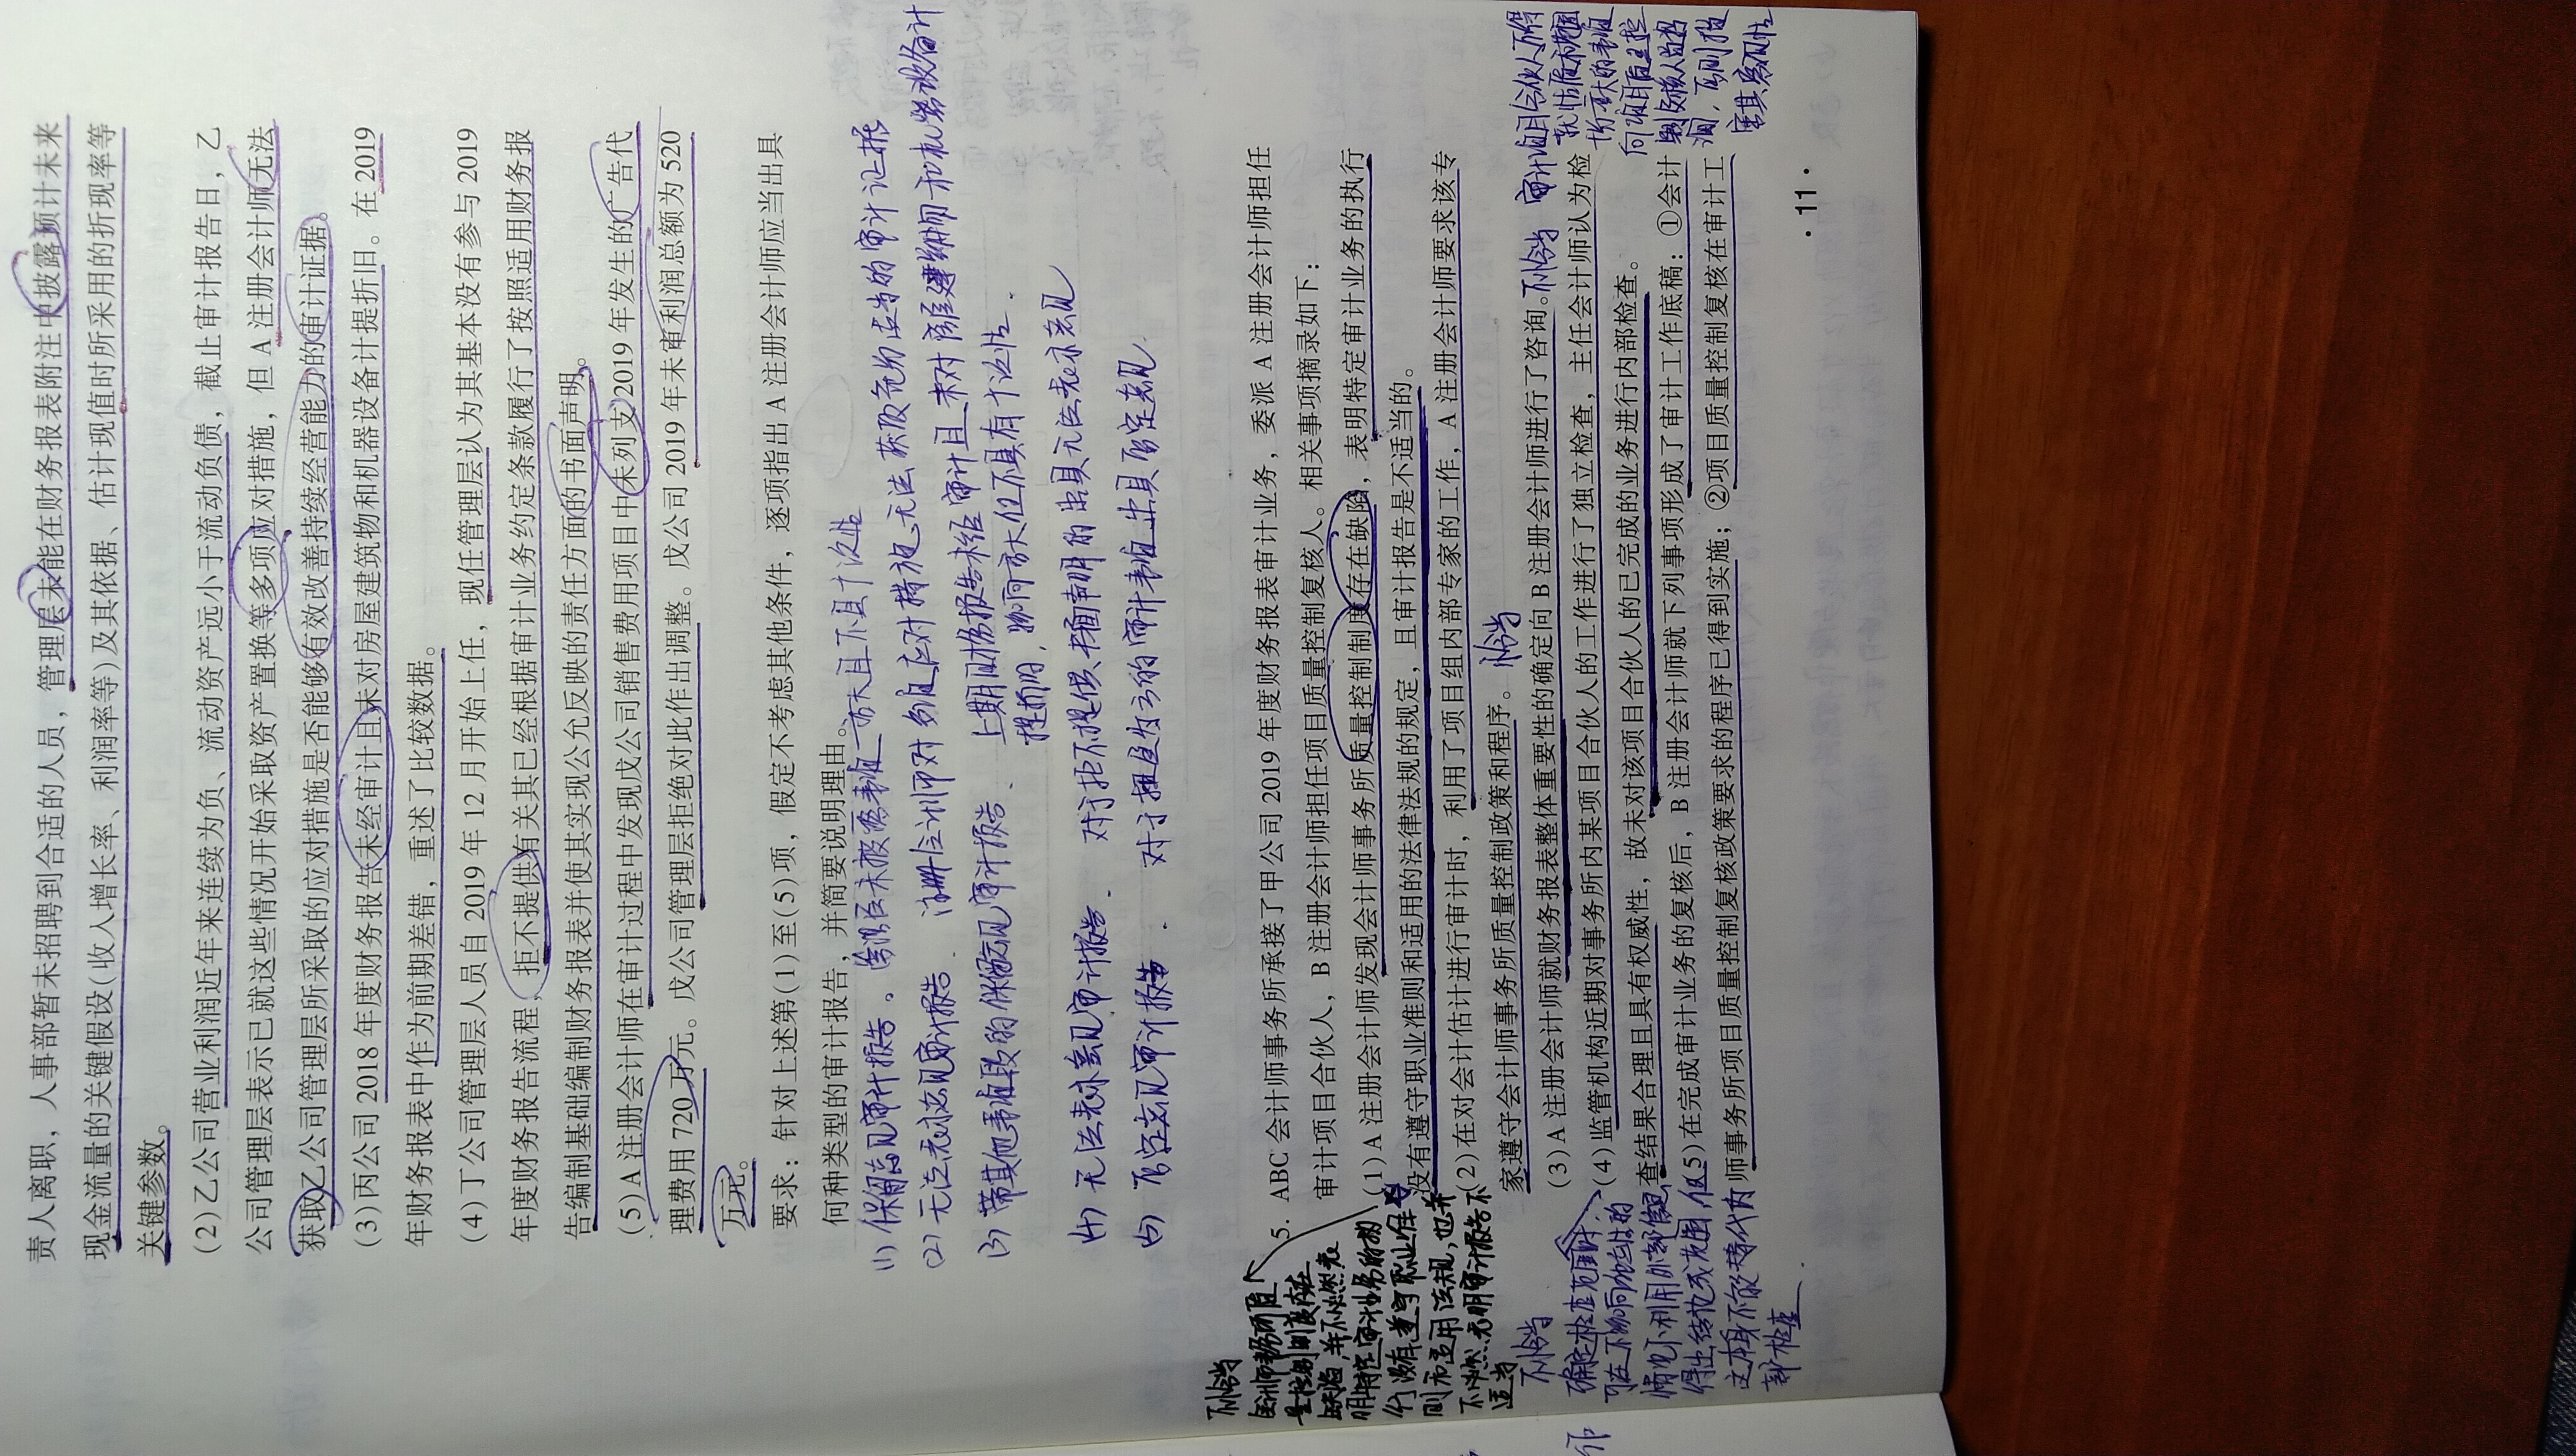
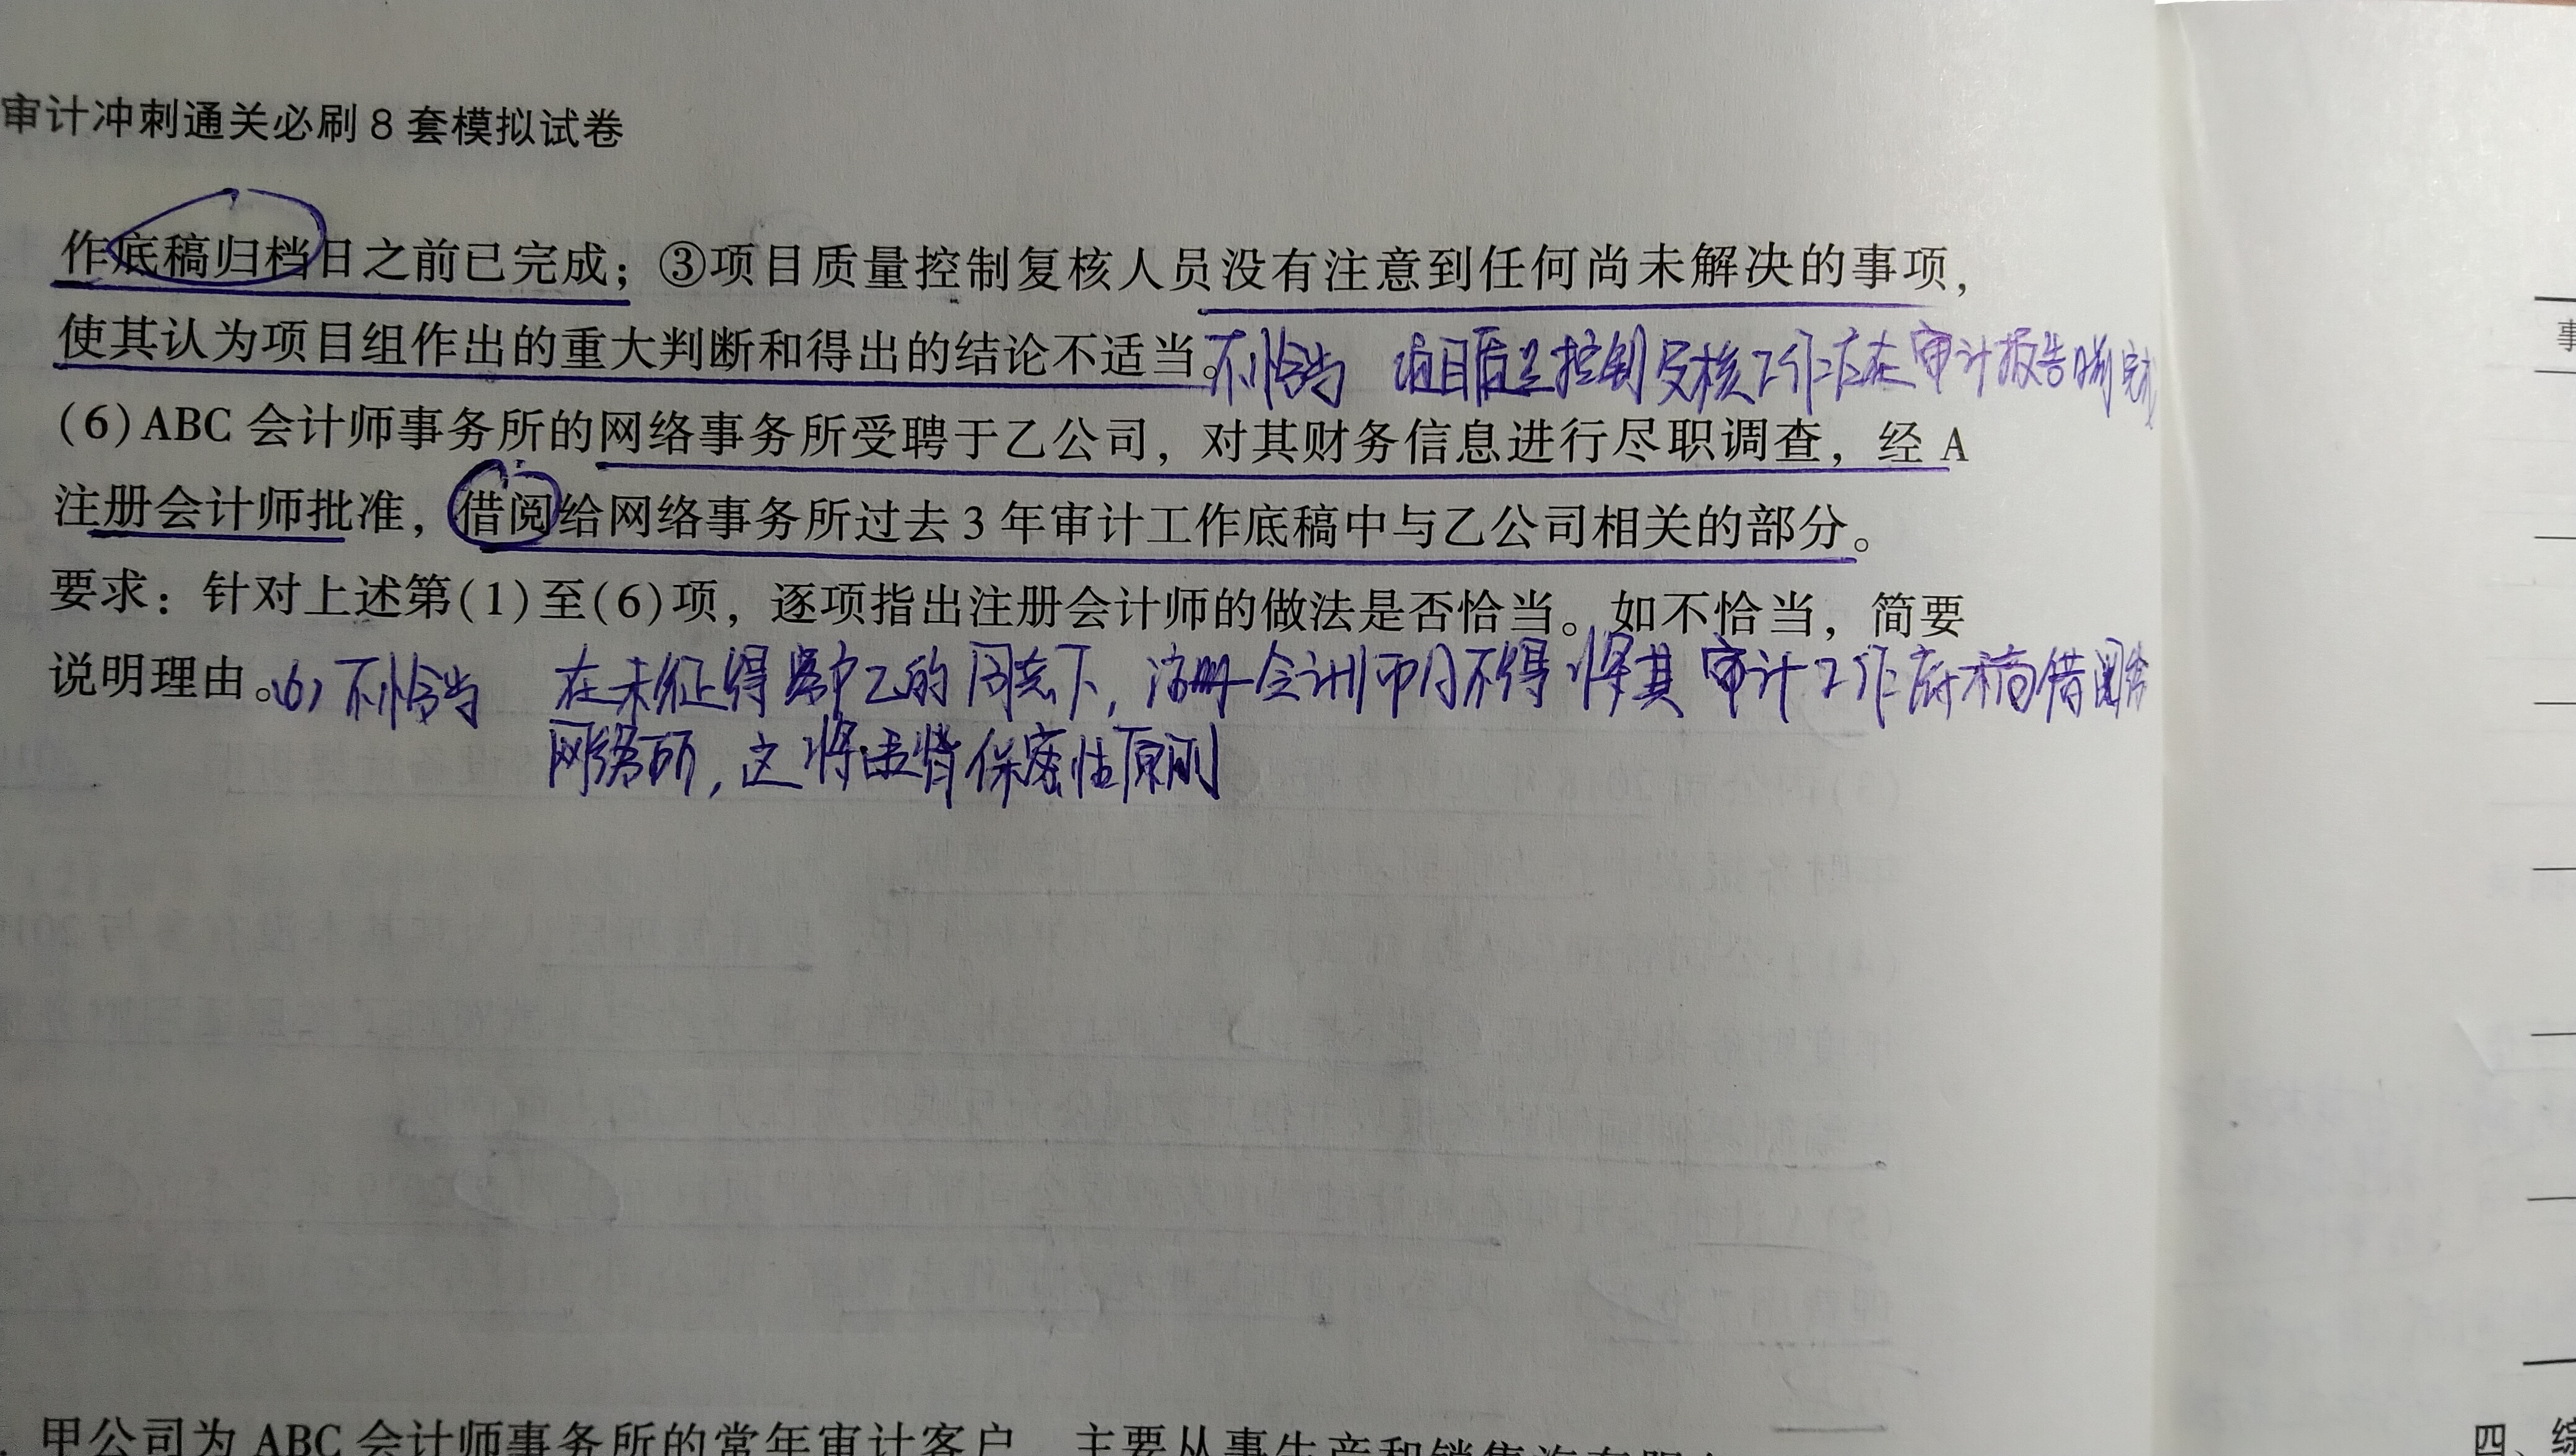
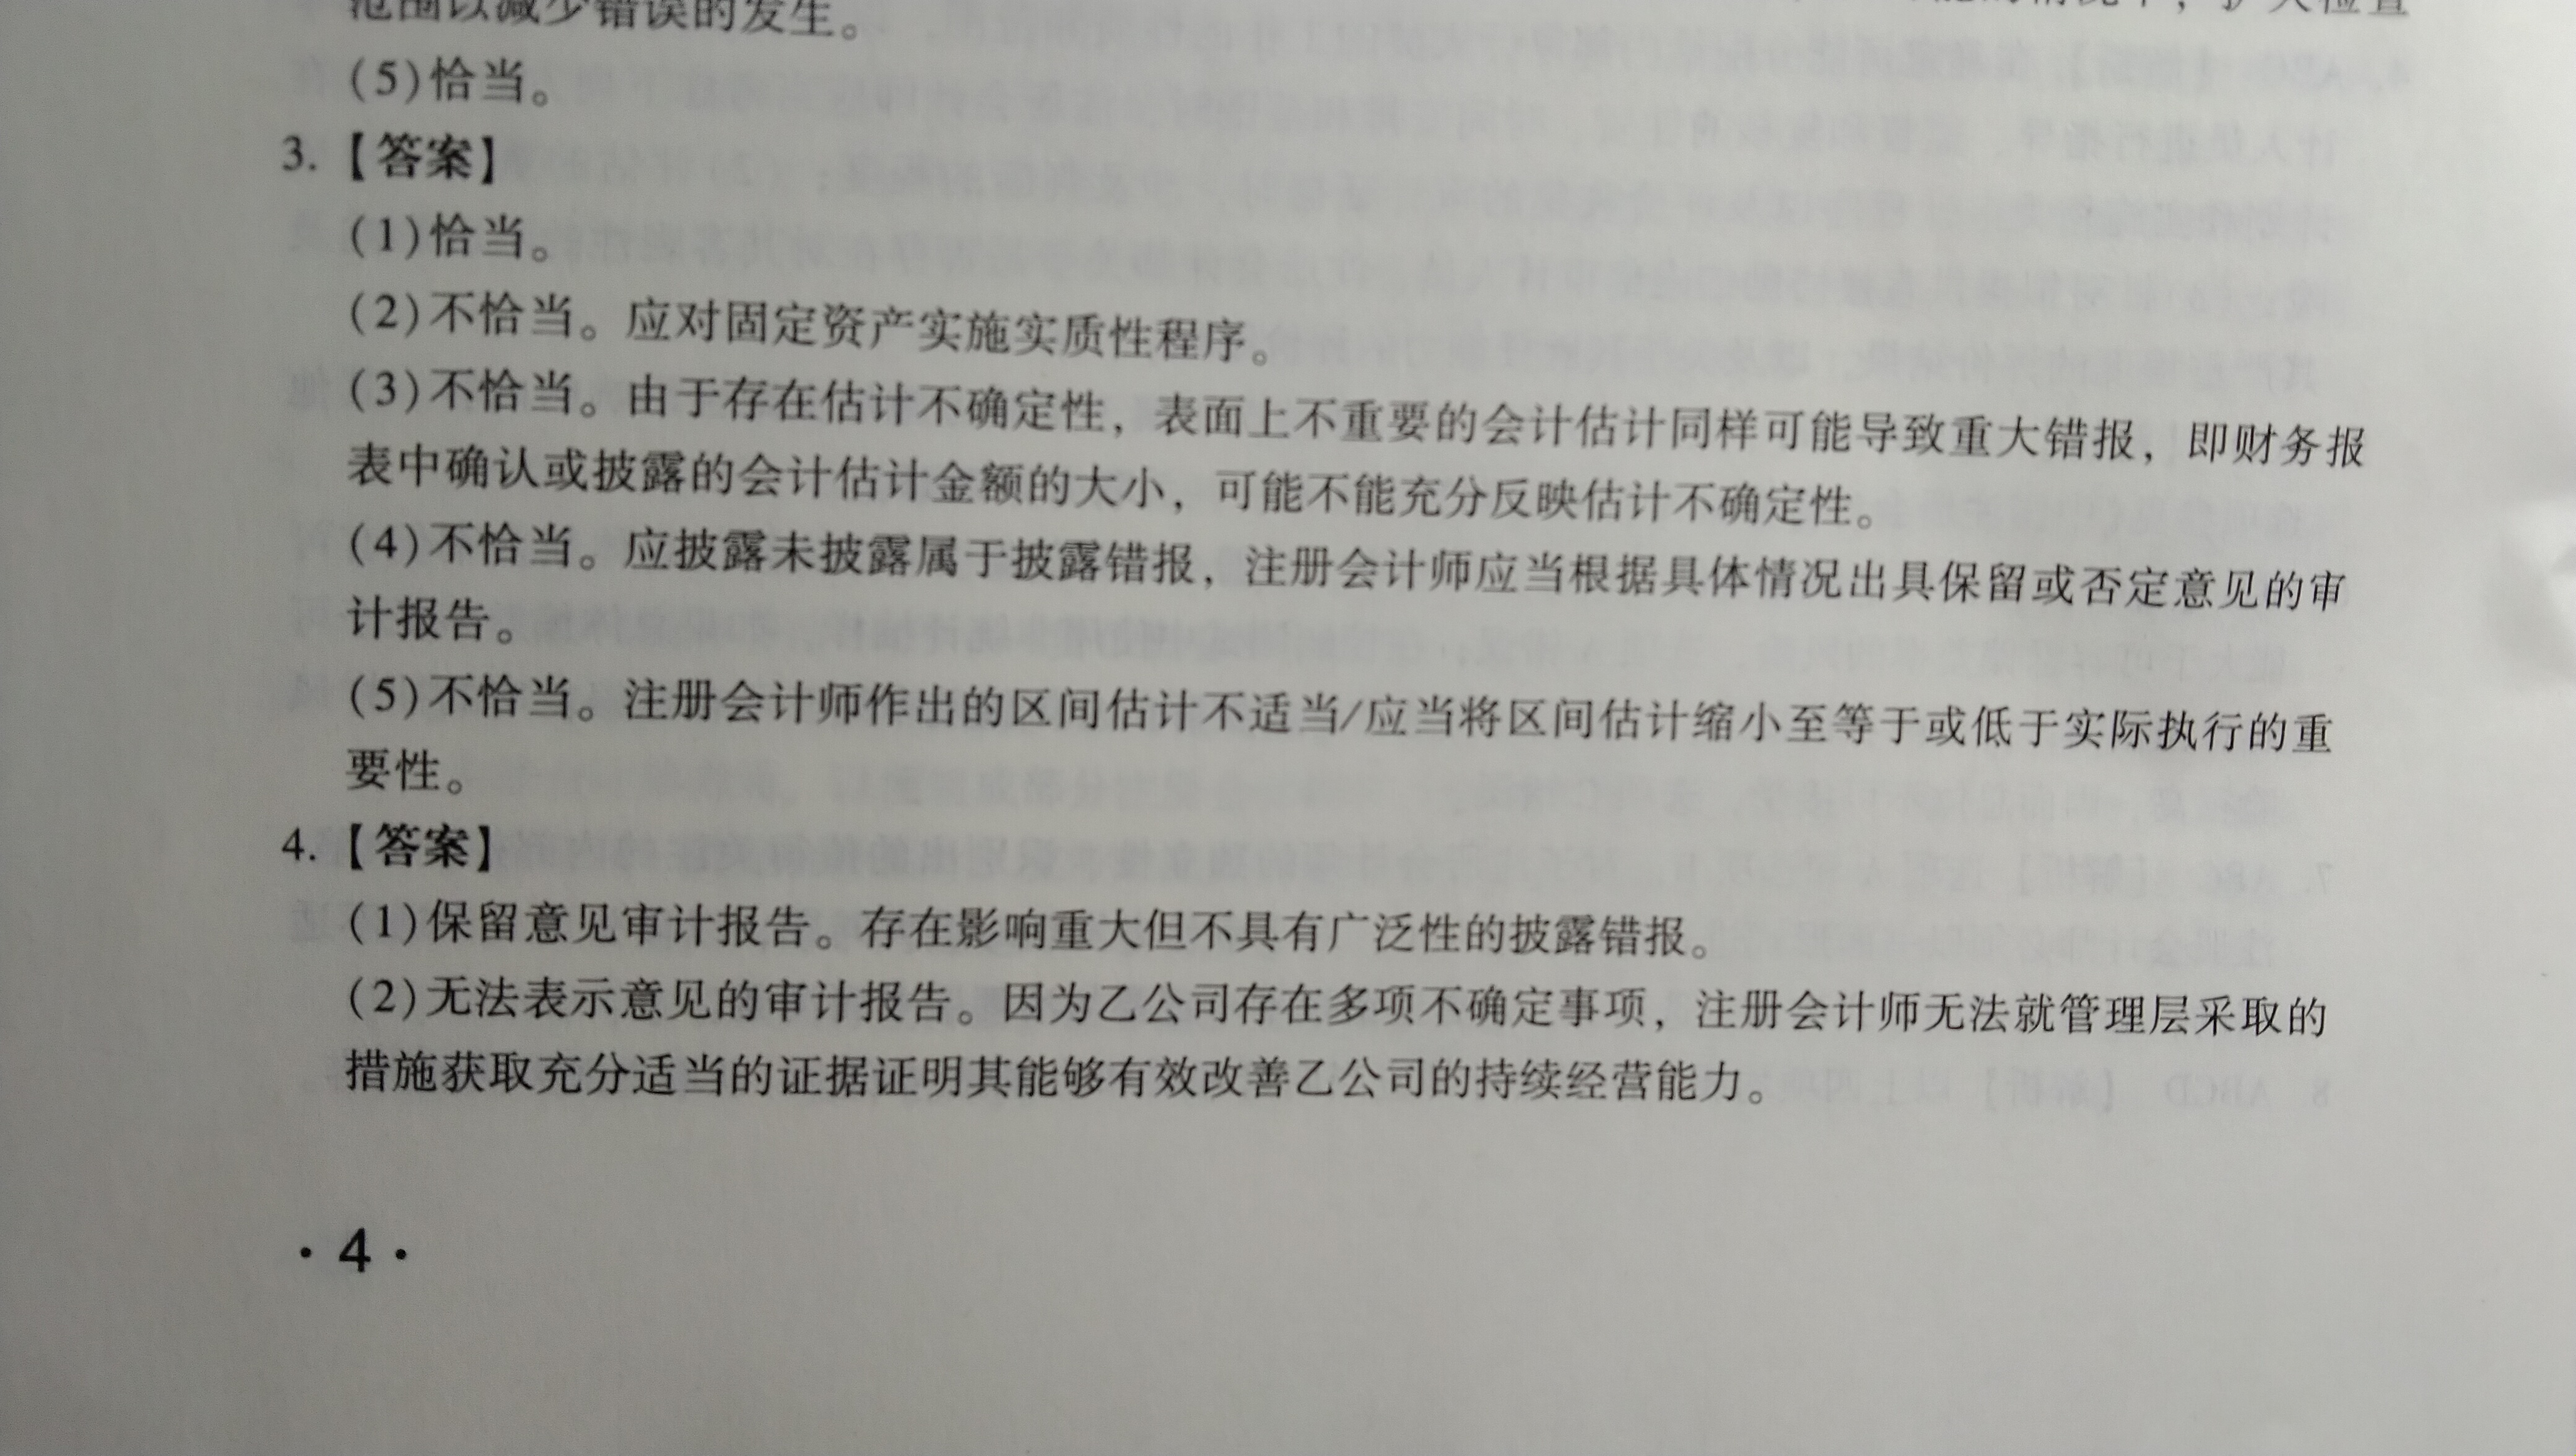
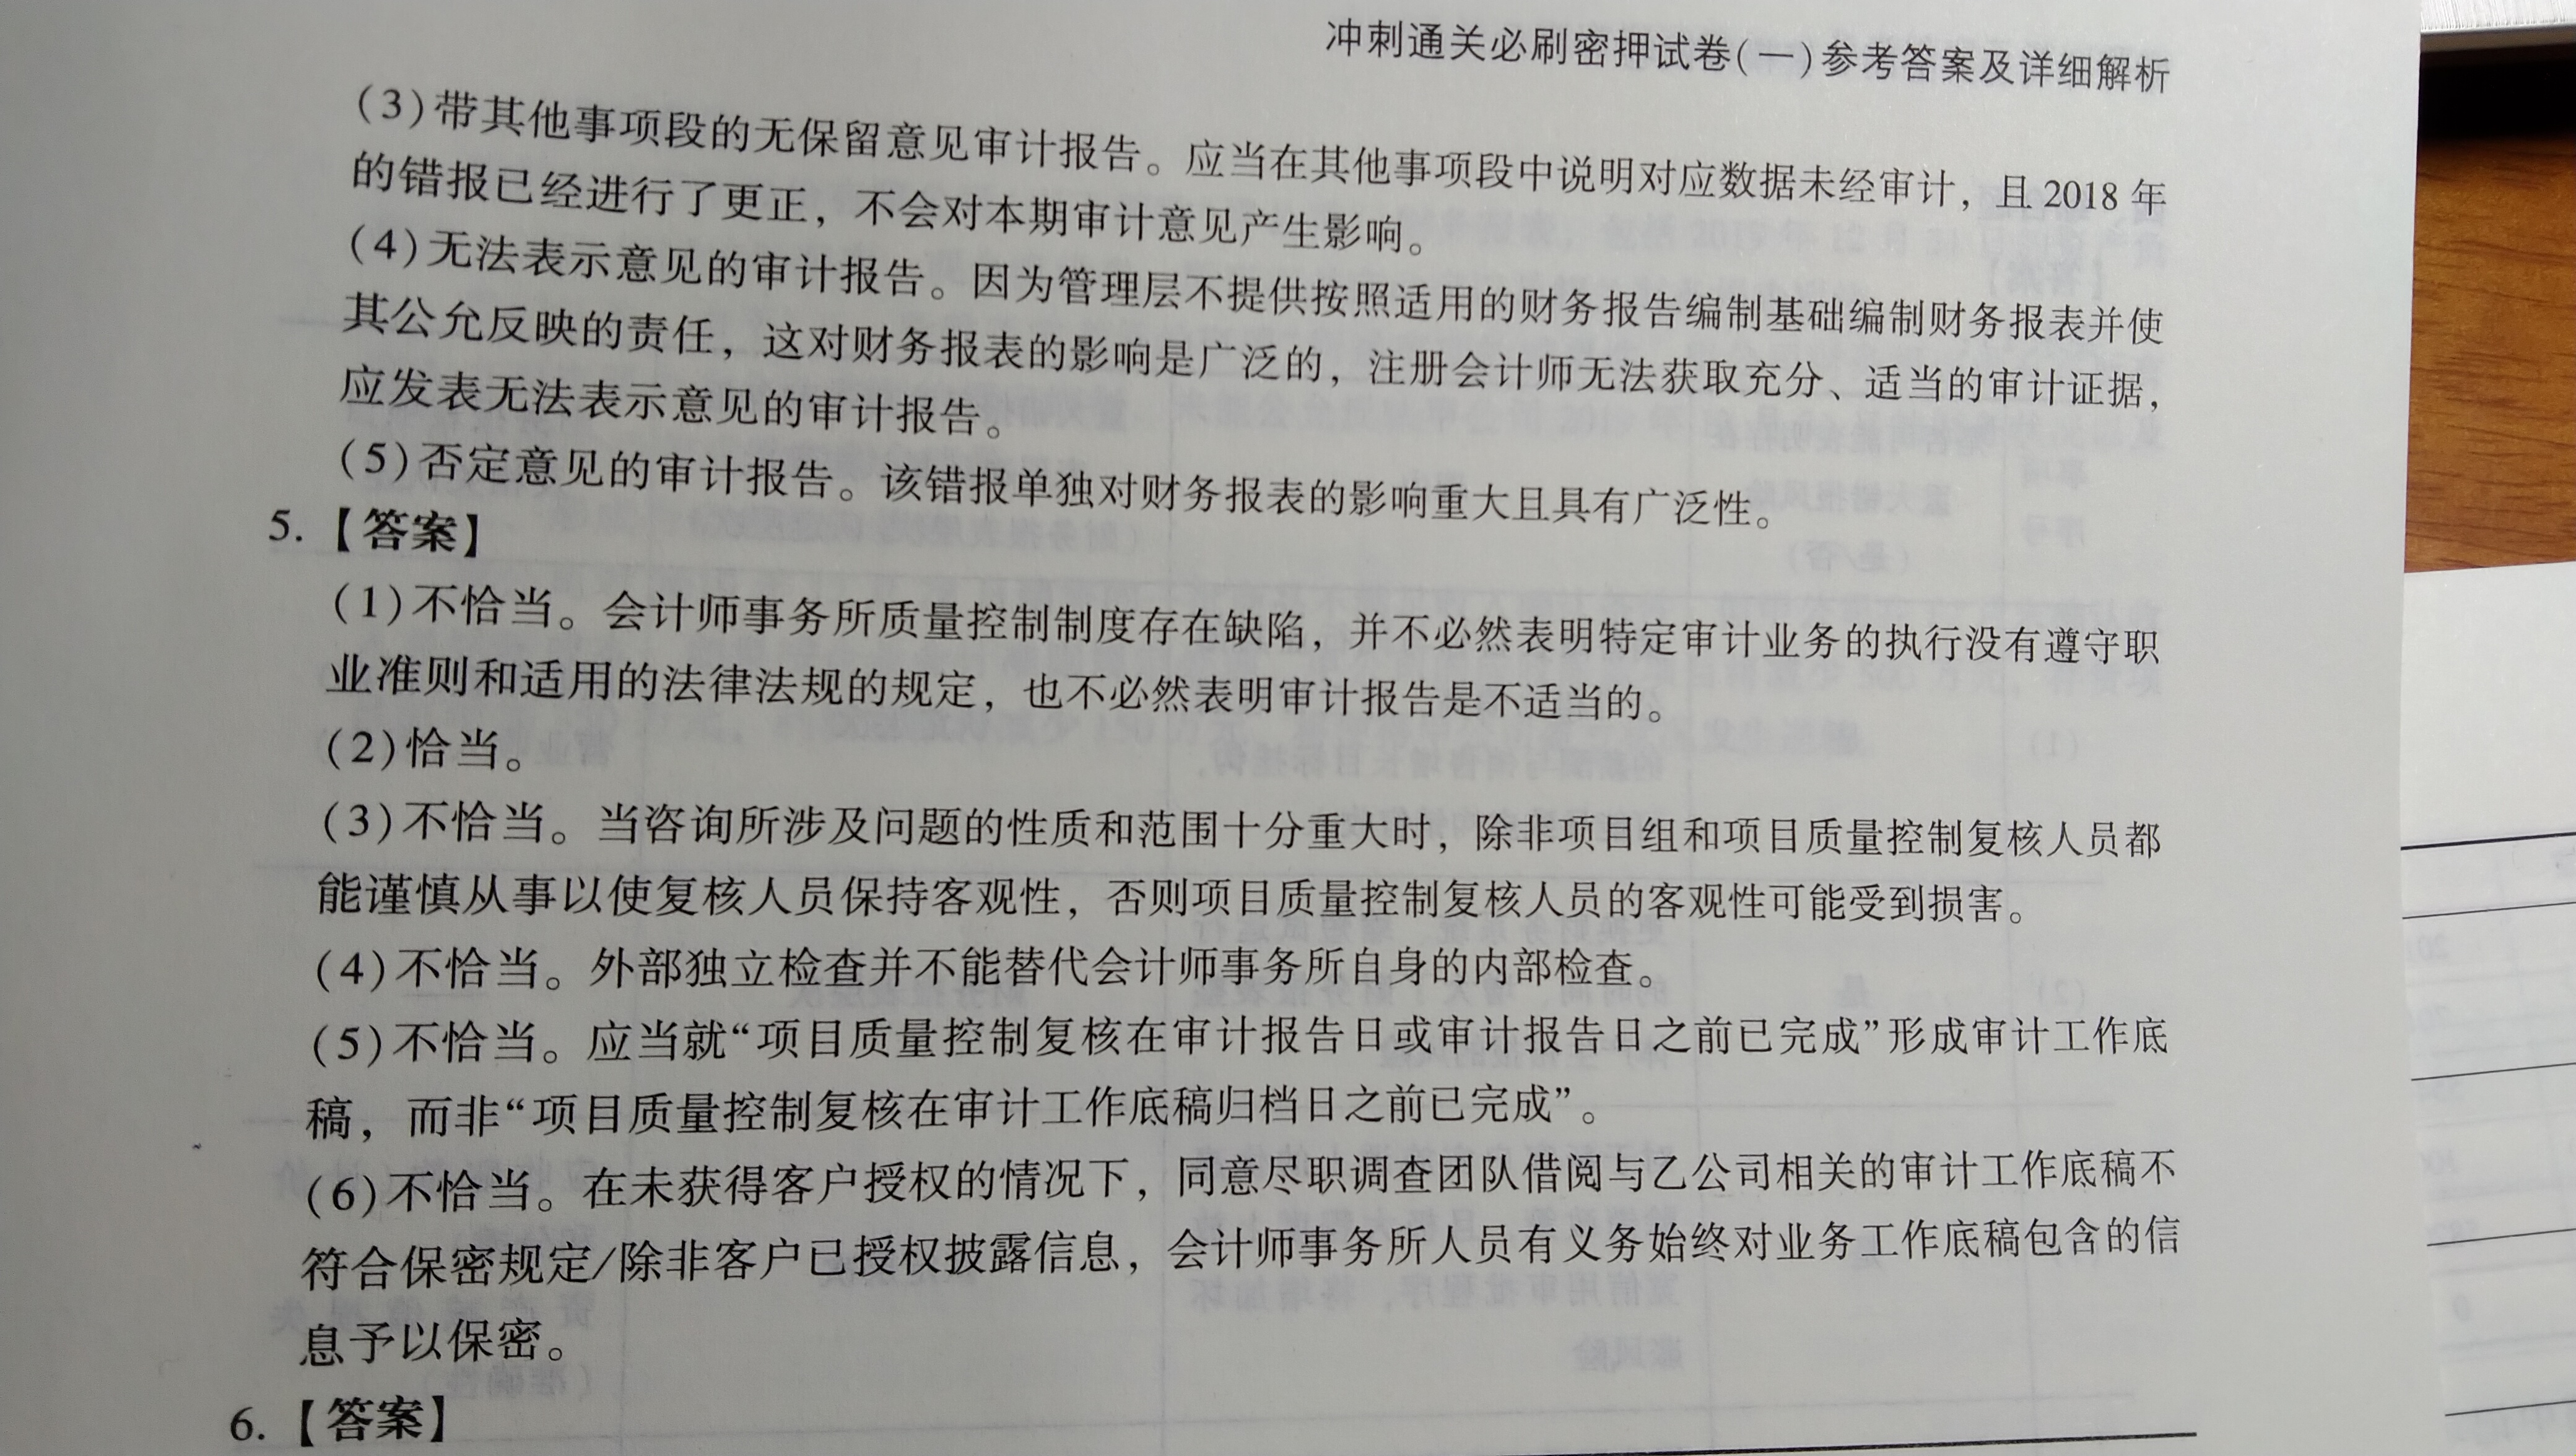
简答题3.4.5批卷,答得不好的请补充!对了简答题第三题的第三小问,相关知识点请补充
 s同学
- 2020-08-28 16:33:15
- 阅读量 1532
-
 高老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于高度估计不确定性的会计估计包括哪些?我的回答如下:
可爱滴欣宝~
3(3)问,题目中说“因其余额较小→不存在高度估计的不确定性”,错在这个逻辑,估计的不确定性的大小是和金额大小没有什么关系的,所以答案应为:
财务报表中确认和披露的会计估计金额的大小可能不能充分反映 估计不确定性/因存在不确定性,表面上不重要的会计估计同样可能导致重大错报
3(5)这个题目的题眼在于:区间估计不适当,区间应当缩小至等于或者低于实际执行的重要性
4(3)应当是:带其他事项段的无保留意见的审计报告。题目中说“作为前期差错,已经重述”即错报已经更正,不会对本期意见产生于影响哦
其余的答案都是很棒滴~继续加油啦
以上是关于会计,会计估计相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2020-08-28 19:21:25 -
收起s同学学员追问不好意思哈,刚出去了下刚回来。我有问题第三大题的3和5小问,对应的知识点在哪??感觉自己GET不到要考的点,尤其是那个第五小问。还有我第四大题的原因,我看了写的跟标准答案不是一个出发点,也可以??我现在担心考试批卷的老师,是不是会从不同的答题思路来印证答案批卷。审计和战略是批卷我最担心的,不像财管数字对了就是对了错了就是错了。2020-08-28 20:31:49
-
高老师 高顿财经研究院老师
没事呀~等你
3(3)这里涉及的知识点是高度估计不确定性的会计估计包括哪些(没有金额这一项哦)
具有高度估计不确定性的会计估计包括:
(1)高度依赖判断的会计估计,如对未决诉讼的结果或未来现金流量的金额和时间安排的判断,而未决诉讼的结果或未来现金流量的金额和时间安排取决于多年后才能确定结果的不确定事项;
(2)未采用经认可的计量技术计算的会计估计;
(3)注册会计师对上期财务报表中类似会计估计进行复核的结果表明最初会计估计与实际结果之间存在很大差异,在这种情况下管理层作出的会计估计;
(4)采用高度专业化的、由被审计单位自主开发的模型,或在缺乏可观察到的输入数据的情况下作出的公允价值会计估计。3(5)这里是因为 实际执行的重要性是属于在实际执行审计工作时设定的标准,降低那些没有被发现的错报累积下来可能会造成重大错报的可能性。区间估计是注册会计师利用手中的证据能做出的一个尽量小的区间,所以当它小于或等于实际执行的重要性的时候,我们认为就不会出大的问题了,所以这个区间就是适当的。
对的,答题思路是多样的,这也是为什么审计标准答案中会有“/”
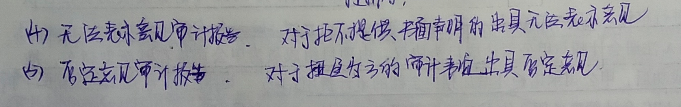
但是回头看看同学的(4)(5)两问,这确实需要再完善一下
(4)要答出编制基础+广泛影响(采分点)
(5)要答出是错报+广泛影响
另外同学不要担心,你的审计简单题属于答得相当不错的了
 2020-08-28 21:17:43
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
相关问题
相关文章
其他人都在看
-
D中会计估计与实际结果之间差异越大,估计不确定性越高没有错吧?
老师,单选题会计估计的不确定性,D选项中会计估计与实际结果之...
-
管理层是如何评估估计不确定性对会计估计的影响?
来,继续批卷。...
-
本题C向客户取得可明确区分商品公允不能合理的会计估计怎么处理?
C选项,向客户取得的可明确区分商品公允价值不能合理估计的,怎...
-
老师,这道题的选项A是会计估计吗?
7.A 会计估计呢? 8. A出售债券是筹资噢?D保险赔偿款...
-
是估计还是政策?
是估计还是政策?...
-
由注册会计师认为管理层对会计估计作出的判断不合理是判断错报吗?
红笔画的这句话怎么理解?...
-
cpa需要了解与该会计估计相关的控制吗?
T:甲公司与退货率有关的会计估计存在特险,A Cpa未测试相...
-
针对会计估计假设,不是要看假设的方法、假设依据的数据吗?
老师,这道题,答案说要执行程序看假设合理性,这在讲义中哪块内...
-
披露的重大会计估计与结果存在差异,为什么不表明可能存在管理层偏向?
以前年度财报确认和披露的重大会计估计与后期实际结果之间存在差...
-
对存在特别风险的会计估计,未评价管理层如何处理?
甲公司管理层实施固定资产减值测试时采用的重大假设具有高度估计...
-

-

正式开通!2023年注册会计师报名缴费入口已开通(附缴费流程图)
2023年注册会计师报名缴费入口已开通,提交了2023年注册会计师报考信息的考生,记得登录到缴费入口中,按时将报考科目费用进行缴纳,若想更好报考科目,是可以在不改变考区的情况下对科目进行更换的!
2023-06-15 14:32:04 -
已开通!2023年宁夏注册会计师缴费入口及流程一览
已经开通!2023年的宁夏注册会计师缴费入口为“注册会计师全国统一考试网上报名系统”(https://cpaexam.cicpa.org.cn,简称网报系统),除此之外,考生还可以选择通过“中国注册会计师协会官方微信公众号”进行缴费。
2023-06-15 14:21:15 -

注册会计师几个科目?全部考完要多少钱?
新一轮的考季已开始,准备报考注册会计师考试的同学,除了考试时间节点外,一定还想知道注册会计师考试有几门科目?考下来大概需要多少钱?想要知道更多考试相关内容的,可以和高顿CPA小编一起详细看看下文了解! 一、注册会计师几个科目? 注册会计师考试分为专业和综合两个阶段,共计7门科目,但两阶段科目之间考察的方向不同。其中,专业阶段阶段主要考察考生是否具备执业所需的专业技能和素养,共设立6门科目;综合阶段则主要考察考生是否能在职业环境下综合运用专业技能的能力,设立1门科目。 (专业阶段) 《会计》、《审计》、《财务成本管理》、《税法》、《公司战略与风险管理》、《经济法》 (综合阶段) 《职业能力综合测试(试卷一)、(试卷二)》 ☛全部考完要多少钱? 注册会计师两个阶段考试缴费额度不同,其中同
2023-06-15 14:13:06 -

精选问答
-
收支结余率怎么计算吗?
教师回复: 亲爱的同学,你好:爱学习的同学,收支结余率指在一定时期内(一年)结余和收入的比值,收入数 - 支岀数 = 结余数。(收入数 - 支岀数) / 收入数* 100% = 收支结余率。同学现在是在学政府会计章节的内容么,在我们注会考试中,没有涉及到收支结余率的计算的知识点哈,同学了解即可,祝同学学习愉快哦。 希望以上解答可以帮助到你,每天进步一点点,继续加油哦~
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研