


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

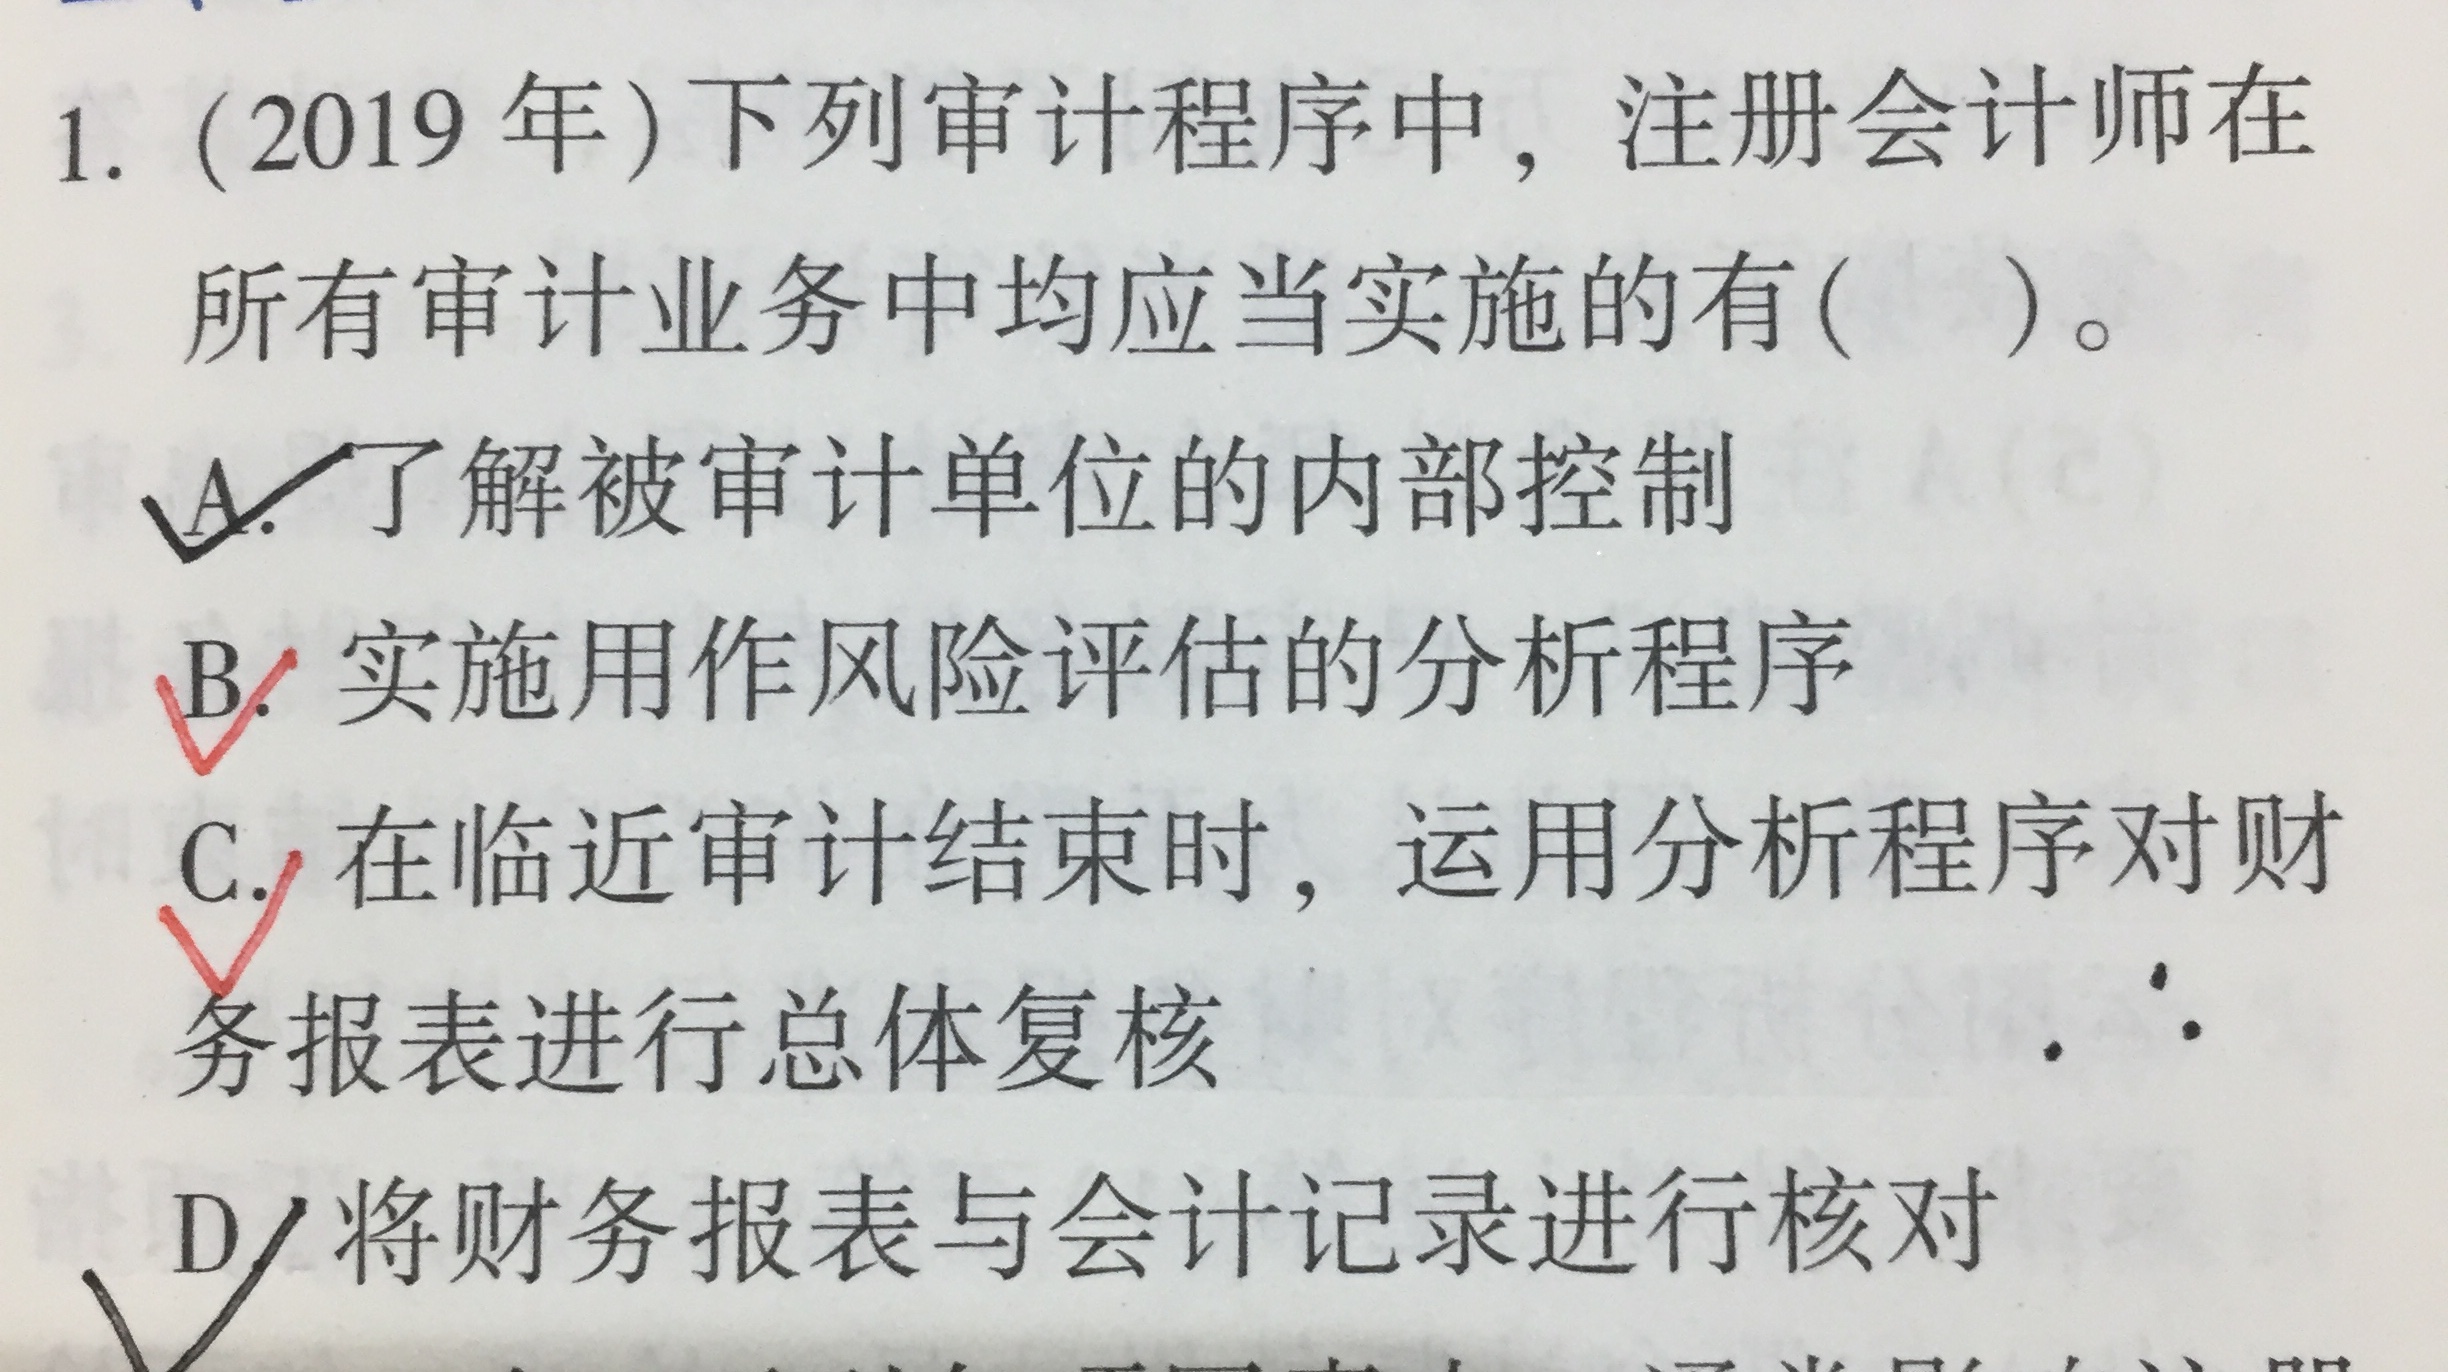
会计中,风险评估和总体复核可以用分析程序,但并不是必须用的,为何选BC?
风险评估和总体复核可以用分析程序,但并不是必须用的吧?选项BC为什么选?
 永同学
- 2020-06-13 01:29:49
- 阅读量 580
-
 王老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于会计中,风险评估和总体复核可以用分析程序,但并不是必须用的,为何选BC?我的回答如下:
勤奋的同学你好:
BC都是应当使用的,都是强制要求。
风险评估程序应当用分析,为了了解被审计单位及环境以及评估重大错报风险。
总体复核阶段,用分析程序为了确定财务报表整体与对被审计单位的了解一致。
希望老师的解答能帮助你理解~
以上是关于会计,会计分析相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2020-06-13 09:02:53 -
收起永同学学员追问都是“应当”对吗?2020-06-13 22:13:59
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
涉及企业会计资源分析,价值活动等内容的选项A如何理解?
选项A如何解释...
-
为什么会计分析程序不适合了解内控?
老师,你好!为什么分析程序不适合了解内控...
-
选项d的会计分析角度是什么?
选项d的分析角度...
-
会计中因素分析法中各个驱动因素顺序是怎样确定的?
因素分析法,例2-1中 120*9*5是怎么确定的,因为也可...
-
会计实质性分析程序为什么适用于识别出特别风险的认定?
实质性分析程序为什么适用于识别出特别风险的认定?细节测试比实...
-
会计此题需要区分实质性分析程序和分析程序吗?
做这道题需要区分实质性分析程序和分析程序嘛?分许程序在审计过...
-
会计此题,为何材料中一看到政府就选宏观环境分析?
还有这道,国民追求健康不应该是需求条件吗?应该选钻石模型啊?...
-
会计此题材料里有扩大投资,提高生产能力,为何是pest分析?
老师,这道题材料里又有扩大投资,提高生产能力,应该属于产业生...
-
会计中,实施风险评估程序中的“分析程序”具体是细节测试吗?
老师,实施风险评估程序中的“分析程序”具体是细节测试吗?...
-
会计中,分析程序可以用在风险评估上吗?如何用?
分析程序可以用在风险评估上吗?怎么个用法?...
-

2023年注册会计师什么条件才能考?中注协正式回应!
2023年注册会计师考试的条件目前没公布,但是考生可以先参考2022年注册会计师考试的报考条件,看看自己是否有报考注会的资格。具体内容如下。
2022-12-05 17:59:02 -

(2023年)注册会计师考试报名条件和要求官方定啦!看看谁符合~
2023年注册会计师考试报名条件和要求虽然中注协官方还没发布,但是中注协表示会在2023年3月份在中国注册会计师协会网站(https://www.cicpa.org.cn)发布2023年注册会计师全国统一考试报名简章。届时简章中就会有报考条件的详细内容啦,大家稍安勿躁。
2022-12-05 17:53:37 -
2023年会计中级考试时间已公布:9月9日-9月11日
2023年会计中级考试时间已公布:9月9日-9月11日 同学们注意了,2022年中级会计考试考试时间已经公布啦!考试分为三个批次,一起来看看考试的详细讯息吧!
2022-12-05 17:51:37 -
中级会计难吗?考试内容有哪些?
中级会计难吗?考试内容有哪些?中级会计难不难不是三两句话就能下定论的,还是要根据考生自身的学习情况以及科目特点来进行分析。准备2023年报考中级会计的考生可以提前做一下功课,然后带着目的去备考。
2022-12-05 17:42:29 -

官方再次提醒!2023注册会计师报名时间及考试时间已定
2023注册会计师报名时间及考试时间已确定。注会报名时间:2023年4月6日早8:00-4月28日晚8:00。注会交费时间:2023年6月15日-6月30日(早8:00-晚8:00)。
2022-12-05 17:41:03
精选问答
-
待处理财产损益的借贷方向是什么样的?
教师回复: 同学,你好!这个要看盘亏还是盘盈哦,如果盘盈,说明资产增加了,借方的就是资产,贷方当然就是待处理财产损益了。反之如果盘亏了,说明资产少了,资产在贷方。借方当然就是待处理财产损益了。祝学习愉快!
-
税后经营净利润的计算公式是什么?
教师回复: 可爱的同学,你好税后经营净利润=净利润+税后利息费用因为净利润是已经扣除了税后利息费用的,税后经营净利润是不考虑利息费用用的,所以将净利润加回税后利息费用才是税后经营净利润。可以参考教材P57表2-11理解。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们都能健健康康!
-
上年利润为负数,今年正数,增长率怎么算?
教师回复: 亲爱的同学,上午好~如果上年为负数,取绝对值,计算公式为:营业利润增长率=(本年营业利润-上年营业利润)/上年营业利润的绝对值。比如2018年收入为-100,2019年收入为100,即2019年收入增长率=(100+100)/100=200%如有疑问,我们继续沟通~
-
合同履约成本和合同取得成本分别是什么科目?
教师回复: 勤奋的同学,你好~合同履约成本是资产类科目,类似库存商品,会发生减值,并且减值可以转回。合同履约成本简单理解为履行合同约定发生的成本,这部分之所以资本化而没有费用化,就是因为满足了资本化的条件,同时满足三个条件,应当确认为合同履约成本:①该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用等;②该成本增加了企业未来用于履行履约义务的资源;③该成本预期能够收回。这三点和资产的定义趋同,发生的直接相关成本增加了企业资源,并且付出的成本能够收回。合同取得成本:企业为取得合同发生的增量成本预期能够收回的,应当作为合同取得成本确认为一项资产。但是资产的摊销期限不超过一年的,可以在发生时计入当期损益。增量成本,是指企业不取得合同就不会发生的成本。如果不能取得合同,但一样会发生的成本,那就不是合同取得成本了,比如差旅费或尽职调查支出。所以增量成本与合同有非常直接的关联性,最具有代表性的例子就是销售佣金,销售佣金完全跟合同的金额挂钩,则为合同取得成本。另外容易混淆的例子是给销售经理的年度奖金,看似跟合同相关,但是年终奖还有其他很多因素影响,即使没有合同,也可能会有年度奖金。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们健健康康!
-
摊销期限不超过一年的确定为资产的合同履约成本是什么?
教师回复: 优秀的同学,你好~,因为属于非流动的资产,报表上没有合同履约成本,所以将其归集到存货,如果是一年以上的,那么是放到非流动资产的。这个属于收入的知识点,如果不是很清晰,建议等学到收入再理解。希望老师的解答能帮助你理解!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研