


Copyright © 2006-2023 高顿教育, All Rights Reserved. 网站地图

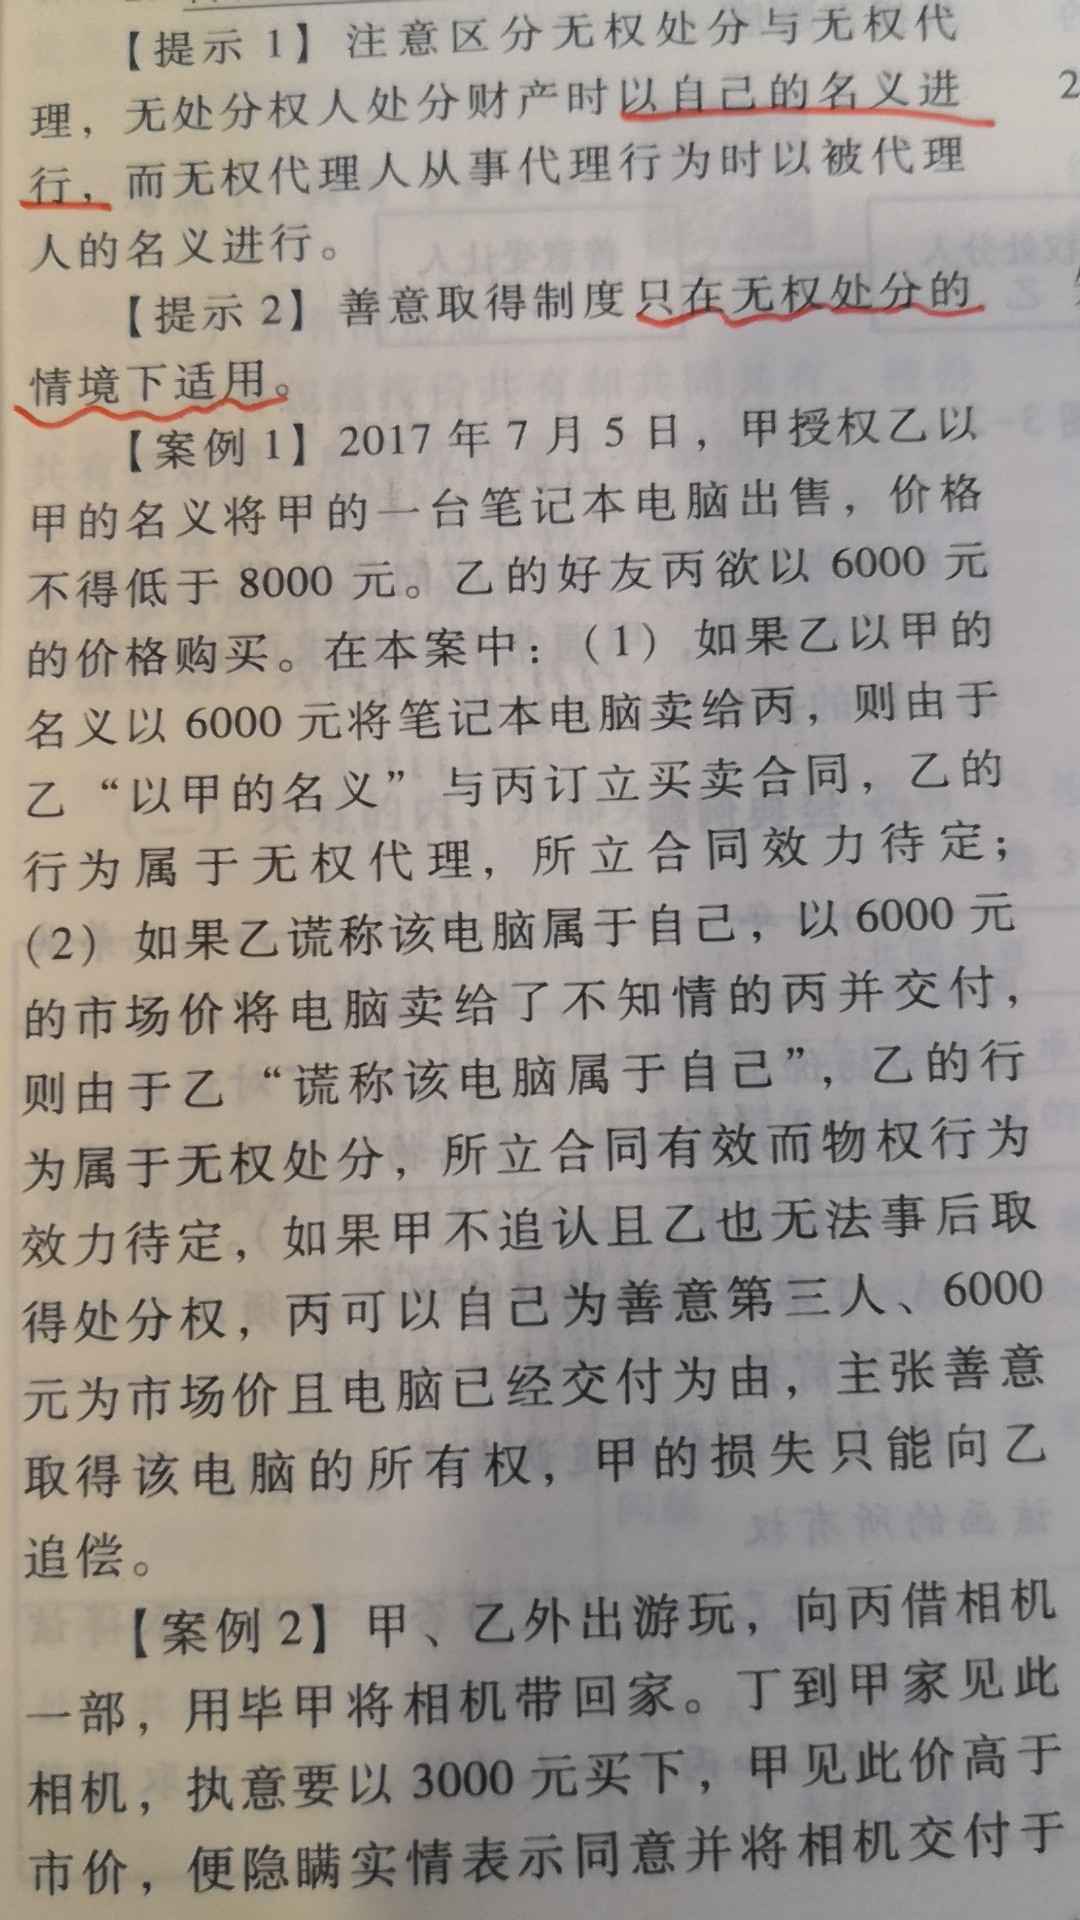
会计案例1中的(1)若乙按甲要求的8000元卖,是否就是有权代理?
案例1里的(1)是不是如果乙按照甲要求的8000元卖是不是就是有权代理了?无权代理是不是因为以6000元出售了?
 .同学
- 2019-05-28 09:55:11
- 阅读量 268
-
 李老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于会计案例1中的(1)若乙按甲要求的8000元卖,是否就是有权代理?我的回答如下:
同学,你好;
是的,因为他代理的条件是不低于8000元卖,所以按8000是有权代理的,6000是无权代理
祝学习愉快!
以上是关于会计,会计代理相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2019-05-28 11:51:29
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
表见代理的法律效果是是合同有效吧?
表见代理的法律效果是是合同有效吧?那可以根据无权代理的规定进...
-
表见代理既然是无权代理的一种,其效力为何是合同有效呢?
表见代理既然是无权代理的一种,其效力为何不是效力待定,而是合...
-
会计代理,为什么是表见代理?
为什么是表见代理...
-
会计的无权代理中代理权终止后的代理行为和表见代理怎么区分?
老师您好,无权代理中代理权终止后的代理行为和表见代理怎么区分...
-
会计中本题从哪里可以看出是代理人?
哪里可以看出是代理人...
-
这里的会计代理人一般由什么人担当?
这里的代理人一般由什么人担当...
-
表见代理若善意相对人主张无权代理前被会计代理人追认了,相对人还能撤销吗?
老师,表见代理如果善意相对人主张无权代理前被代理人追认了,那...
-
会计代理是不是源于所有权和经营权的分离?
代理应该是源于所有权和经营权的分离呀...
-
这道题为什么不是滥用代理权中的双方会计代理呢?
这道题为什么不是滥用代理权中的双方代理呢?...
-
代理是分为委托代理,无权代理和表见代理吗?
代理不是分为委托代理,无权代理和表见代理吗?...
-

注册会计师报考时间2023陕西考试,报名费:每科60元!
当前正在进行2023年陕西全国统一考试报名,采取报名、缴费时间分开的方式,具体的时间安排,如下:1、报名时间2023:4月6日8:00-4月28日晚8:00,期间每天24小时,共23天。2、缴费时间2023:6月15日8:00-6月30日晚8:00(每天8:00-晚8:00),共16天。
2023-04-21 18:00:52 -
2023年注册会计师考试科目和题型有哪些?官方:七门考试科目,四类考试题型!
2023年注册会计师考试科目和题型已经公布,今年注册会计师考试的科目有七门,依旧是专业阶段六门加综合阶段一门,注会专业阶段的考试科目有通过时间限制,要在五年内通过,综合阶段的考试科目没有通过时间限制。
2023-04-21 18:00:45 -

2023年报考注册会计师如何分配考试科目?遵循“八字”原则!
注册会计师专业阶段考试科目有通过时间限制,综合阶段没有,注会专业阶段要在五年内通过,综合阶段没有通过时间要求,所以注会专业阶段的考试科目需要好好规划和安排.
2023-04-21 17:58:16 -

大专大三可以考注册会计师吗?答:可以
(2023)注册会计师考试报名开始啦,(2023)整体报名时间相对(2022)缩短了一天,报名时间为4月6日-4月28日(8:00-20:00),共持续23天。大专大三可以考注册会计师吗?来和高顿CPA小编一起详细看看下文了解一下吧! 一、大专大三可以考注册会计师吗? 可以。注册会计师考试的报名条件相对其他财会类证书报名条件,要求较低。对考生的学历要求也不高,专科及以上学历就可以报考,且没有规定考生需要具有相应的工作经验,刚刚毕业的应届生,只要符合报考条件也可报考。 1.(专科)大三可报 如果是还在校的同学,只有应届生才可报考。由于专科一般是三年制,在大三的时候才属于应届毕业生,所以大三时才能报考注册会计师考试。 2. 支持非全日制学历 高等专科学历即通常所说的大学专科(大专)学历。高职(高等职业学校)和高专(高等专科
2023-04-21 17:53:38 -

中国有多少个注册会计师?最新数据曝光:334898名!
目前,全国共有334898名行业会员,其中非执业会员236799人,占比70.71%;执业注册会计师98099人,占比29.29%。
2023-04-21 17:51:33
精选问答
-
待处理财产损益的借贷方向是什么样的?
教师回复: 同学,你好!这个要看盘亏还是盘盈哦,如果盘盈,说明资产增加了,借方的就是资产,贷方当然就是待处理财产损益了。反之如果盘亏了,说明资产少了,资产在贷方。借方当然就是待处理财产损益了。祝学习愉快!
-
上年利润为负数,今年正数,增长率怎么算?
教师回复: 亲爱的同学,上午好~如果上年为负数,取绝对值,计算公式为:营业利润增长率=(本年营业利润-上年营业利润)/上年营业利润的绝对值。比如2018年收入为-100,2019年收入为100,即2019年收入增长率=(100+100)/100=200%如有疑问,我们继续沟通~
-
税后经营净利润的计算公式是什么?
教师回复: 可爱的同学,你好税后经营净利润=净利润+税后利息费用因为净利润是已经扣除了税后利息费用的,税后经营净利润是不考虑利息费用用的,所以将净利润加回税后利息费用才是税后经营净利润。可以参考教材P57表2-11理解。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们都能健健康康!
-
合同履约成本和合同取得成本分别是什么科目?
教师回复: 勤奋的同学,你好~合同履约成本是资产类科目,类似库存商品,会发生减值,并且减值可以转回。合同履约成本简单理解为履行合同约定发生的成本,这部分之所以资本化而没有费用化,就是因为满足了资本化的条件,同时满足三个条件,应当确认为合同履约成本:①该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用等;②该成本增加了企业未来用于履行履约义务的资源;③该成本预期能够收回。这三点和资产的定义趋同,发生的直接相关成本增加了企业资源,并且付出的成本能够收回。合同取得成本:企业为取得合同发生的增量成本预期能够收回的,应当作为合同取得成本确认为一项资产。但是资产的摊销期限不超过一年的,可以在发生时计入当期损益。增量成本,是指企业不取得合同就不会发生的成本。如果不能取得合同,但一样会发生的成本,那就不是合同取得成本了,比如差旅费或尽职调查支出。所以增量成本与合同有非常直接的关联性,最具有代表性的例子就是销售佣金,销售佣金完全跟合同的金额挂钩,则为合同取得成本。另外容易混淆的例子是给销售经理的年度奖金,看似跟合同相关,但是年终奖还有其他很多因素影响,即使没有合同,也可能会有年度奖金。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们健健康康!
-
建筑业工程材料开具发票交税率是13%还是9%的?
教师回复: 亲爱的同学,你好:建筑企业外购建筑材料并提供施工业务的包工包料合同是一种既涉及服务又涉及货物的一项销售行为,是混合销售行为。如果建筑企业的工商营业执照上没有建筑材料销售资质,只有建筑服务资质的情况下,则建筑企业将外购材料和劳务的发票开具和税务处理如下:一般而言,建筑企业将外购的材料和建筑劳务一起按9%税率计征增值税,向发包方开具9%的增值税发票。如果建筑企业的工商营业执照上既有销售资质又有建筑服务资质的情况下,则建筑企业将外购的材料和劳务的税务处理和发票开具按照以下方法处理: 其一、如果材料销售额在一年的销售材料和销售劳务收入总额中超过50%,则建筑企业外购材料和劳务一起按照17%税率计征增值税,向发包方开具13%的增值税发票。 其二,如果材料销售额在一年的销售材料和销售劳务收入总额中低于50%,则建筑企业外购材料和劳务一起按照9%税率计征增值税,向发包方开具9%的增值税发票。祝你学习愉快~

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研