


Copyright © 2006-2023 高顿教育, All Rights Reserved. 网站地图

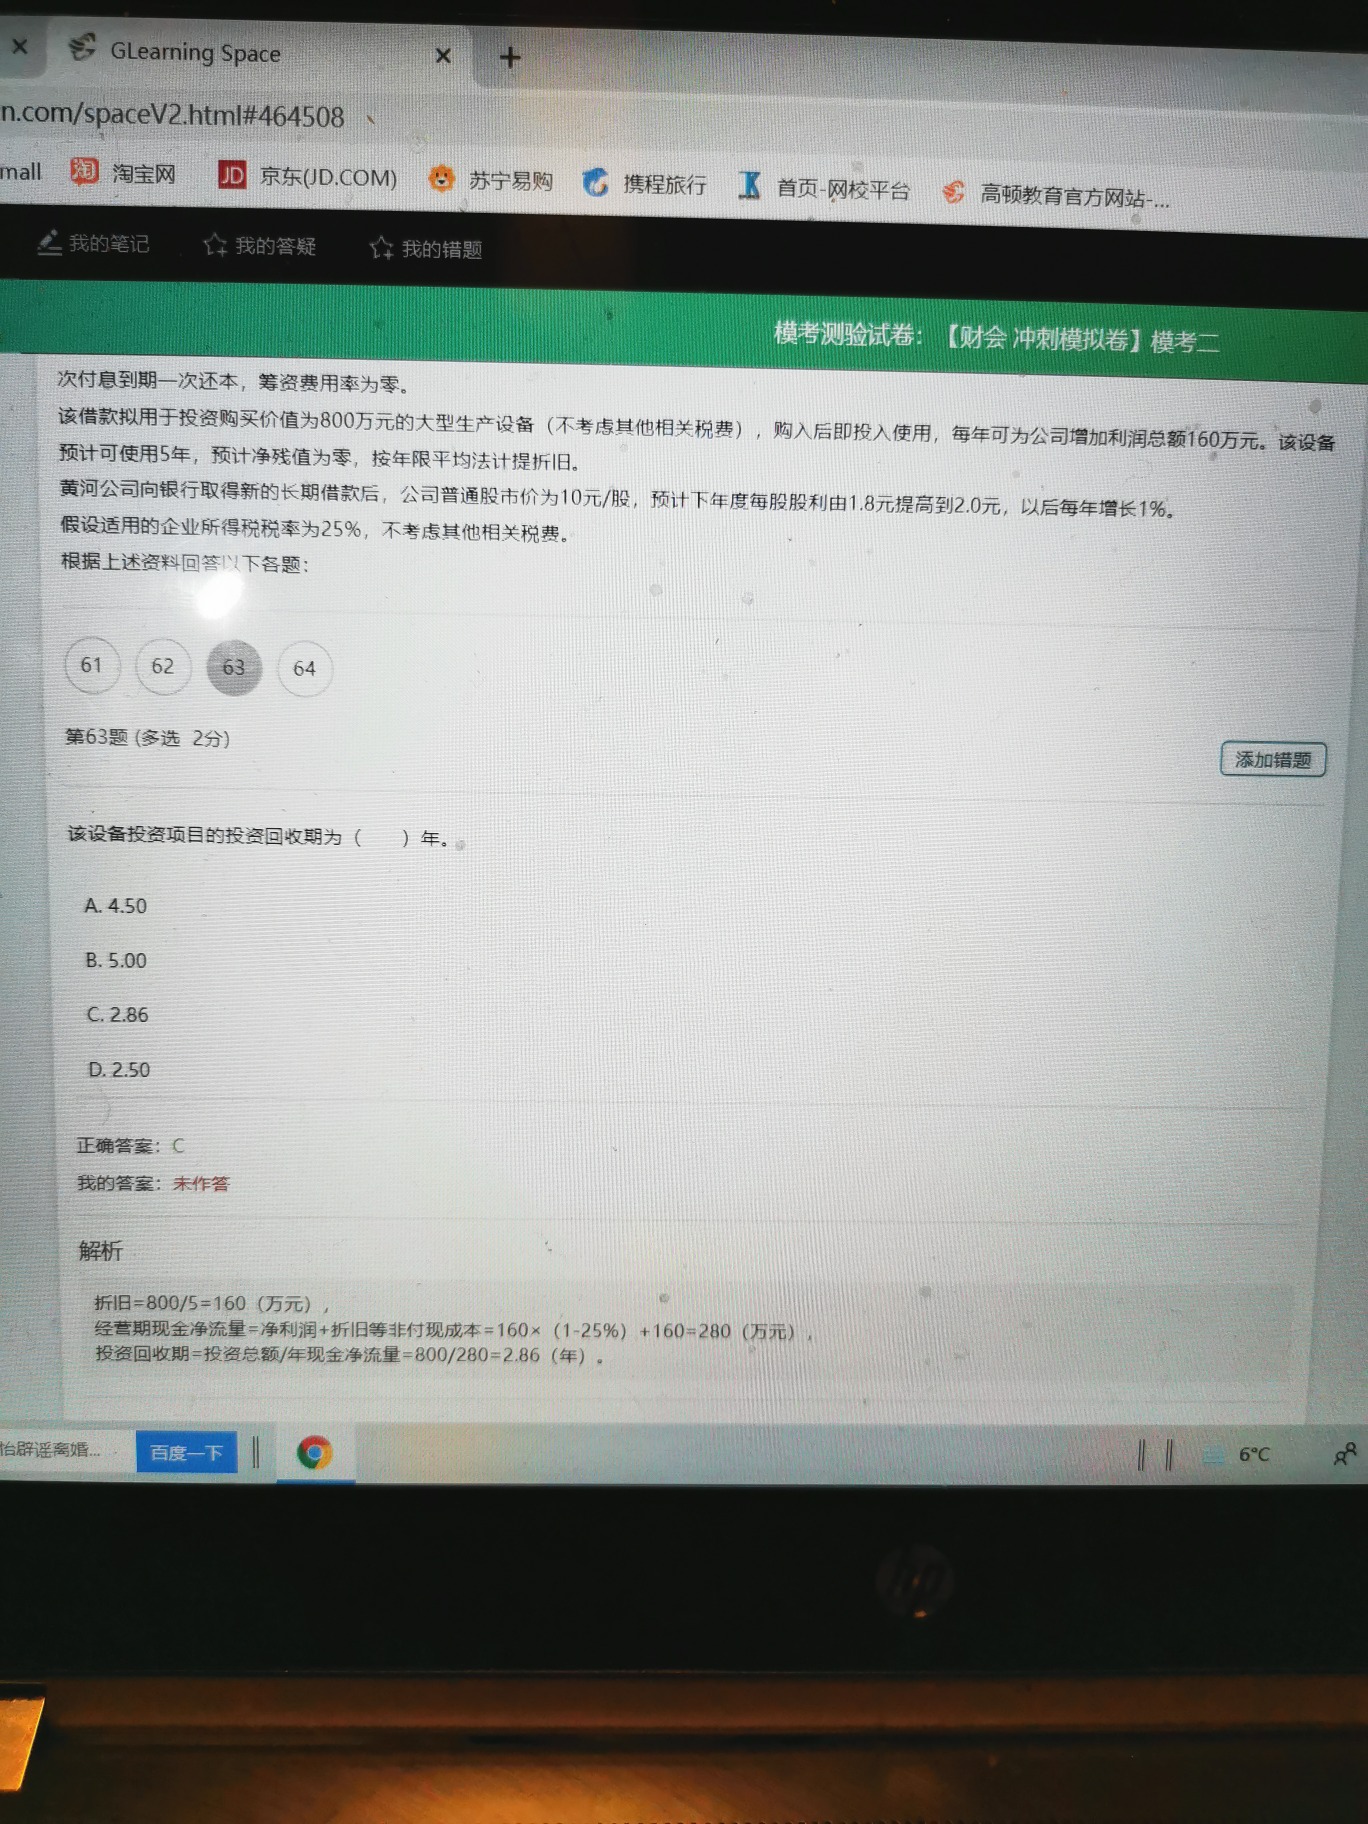
非付现成本怎么不用乘0.25?
非付现成本怎么不用×0.25
 莉同学
- 2021-12-23 05:54:26
- 阅读量 448
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于非付现成本怎么不用乘0.25?我的回答如下:
因为前面计算净利润的时候已经把这部分对所得税影响考虑了,计算利润时,把非付现成本减掉了。
以上是关于成本,非付现成本相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-12-23 08:18:59 -
收起莉同学学员追问不怎么理解2021-12-23 10:37:30
-
老师 高顿财经研究院老师
为了更好的应对考试,您记住这个公式就好了,净现金流量=净利润+折旧。净利润=(销售收入-付现成本-折旧)*(1-25%), 非付现成本是阻止现金流出,所以也算现金流入,所以要加上,主语您说为什么加的时候不考虑所得税,因为在计算净利润的时候也已经考虑所得税了。
2021-12-23 12:19:47
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
不应该是用第2年末,租赁负债摊余成本乘以实际利率吗?
财务与会计书籍 344页 第3年利息费用的计算,我有些疑问。...
-
第3年的摊余成本为什么不用(450000-50000)-(94609-17769.55)?
财务与会计教材 第十四章 第344页划线部分第3年的摊余成本...
-
我看到混合销售成本与兼营的知识点时,应该怎么理解?
老师,我看到混合销售与兼营的知识点时,结合到实际,我这边有两...
-
购买生产用原材料,是否在成本列支直接扣除?
购买生产用原材料,在成本列支,可以直接扣除啊,...
-
企业将销售部门耗用的原材料计入生产成本,借主营业务成本5000贷原材料5000?
测试题:…该企业将销售部门耗用的原材料计入生产成本,借主营业...
-
题中80+120×13%用120来算是因为视同销售不认成本算增值税吗?
视同销售,不是用自产的80+80*0.13=90.4元,...
-
采用计划成本核算原材料的企业在每月月末会结转材料成本差异吗?
老师好,采用计划成本核算原材料的企业,在每个月的月末会结转材...
-
税法认可成本法,成本法下的收益需要交税,但是损失可以税前扣除?
老师你好,我能不能这么理解,税法不认可长期股权投资权益法,所...
-
折旧属于非付现成本,只影响损益,不影响现金流量吗?
这个后面折旧825这个,也是净流量吗不理解...
-

江财审计专硕考点:历史成本与重置成本
江财审计专硕考点之历史成本与重置成本!如果你要考江财的审计硕士的话,一般会遇到名词解释,比如2017年的复试笔试就遇到该题,其中一题叫做“历史成本与重置成本”,如果你还不知道答案,就来看高顿考研的整理,供大家参考!
2023-06-14 16:46:54 -
-

-

国际商务434考研考点:供应链总成本和各环节成本的联系
国际商务434考研考点之供应链总成本和各环节成本的联系!如果你想考西南财经大学国际商务专业,大概率你会遇到很多专业大题,比如2023年就出了一道“供应链总成本和各环节成本的联系?”,如果你还不知道答案,那么就来看高顿考研的整理,希望能帮助您!
2023-06-14 09:26:38 -

精选问答
-
委托加工收取的加工费,增值税税率不是6%吗?
教师回复: 同学你好,这里是这样的,一般纳税人提供委托加工、修理、修配劳务税率为13%,小规模纳税人提供委托加工、修理、修配劳务征收率3%。如果是单纯的加工,属于服务,就是6%,这里指的是提供加工修理修配劳务,用13%的税率
-
立法的税种有哪些?
教师回复: 勤奋的同学你好呀~现行税种中,以国家法律形式发布实施的有:企业所得税、个人所得税、车船税、环境保护税、烟叶税、船舶吨税、车辆购置税、耕地占用税、资源税、契税、城市维护建设税。希望老师的解答可以帮助到你,加油!
-
为什么在消费税计算中,组成计税价格要÷(1-消费税税率)?
教师回复: 同学,你好:计算带有消费税的组成计税价格时,因为消费税是价内税,属于组成计税价格中的一部分,计算消费税时,是以含有消费税的价格作为消费税的计税基础的,所以计算消费税的组成计税价格时要除以1-消费税税率。祝学习愉快,如有疑问欢迎再交流呀,加油!
-
能罗列一下会计学上哪些是两者孰高计量?哪些是孰低计量?
教师回复: 勤奋的同学你好,老师给你总结了一下:会计中的孰高与孰低的比较(一)存货的期末计量资产负债表日,存货应当按照成本与可变现净值孰低计量。(二)资产减值准则规范企业在对资产进行减值测试并计算确定资产的可收回金额,与资产的账面价值进行比较,按照孰低原则进行计量。(三)无形资产使用寿命的确定源自合同性权利或其他法定权利取得的无形资产,其使用寿命不应超过合同性权利或其他法定权利的期限。但如果企业使用资产的预期的期限短于合同性权利或其他法定权利规定的期限的,则应当按照企业预期使用的期限确定其使用寿命。(四)亏损合同确认为预计负债的金额亏损合同产生的义务满足预计负债的确认条件的,应当确认为预计负债。预计负债的计量应当反映退出该合同的最低净成本,即履行该合同的损失与未能履行该合同而发生的补偿或处罚两者之中的较低者。(五)权益法下投资成本的调整权益法下取得投资的投资成本与投资时应享有被投资方权益公允价值的份额,按照“孰高原则”进行计量。(六)资产可收回金额资产可收回金额应当根据资产的公允价值减去处置费用后的净额和资产预计未来现金流量的现值,取其较高者作为资产的可收回金额。(孰高原则)
-
委托加工,受托方要代扣代缴增值税的吗?
教师回复: 同学 你好委托加工,只是让受托方加工,加工完成后,委托方还可以收回,货物的所有权没有转移。也没有脱离增值税链条,所以增值税不用视同销售,委托方不交增值税哦。而是等到委托方将货物收回后对外销售的时候自行申报纳税。所以也不涉及代扣代缴增值税哦。感谢您的支持,继续加油哦!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研