


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

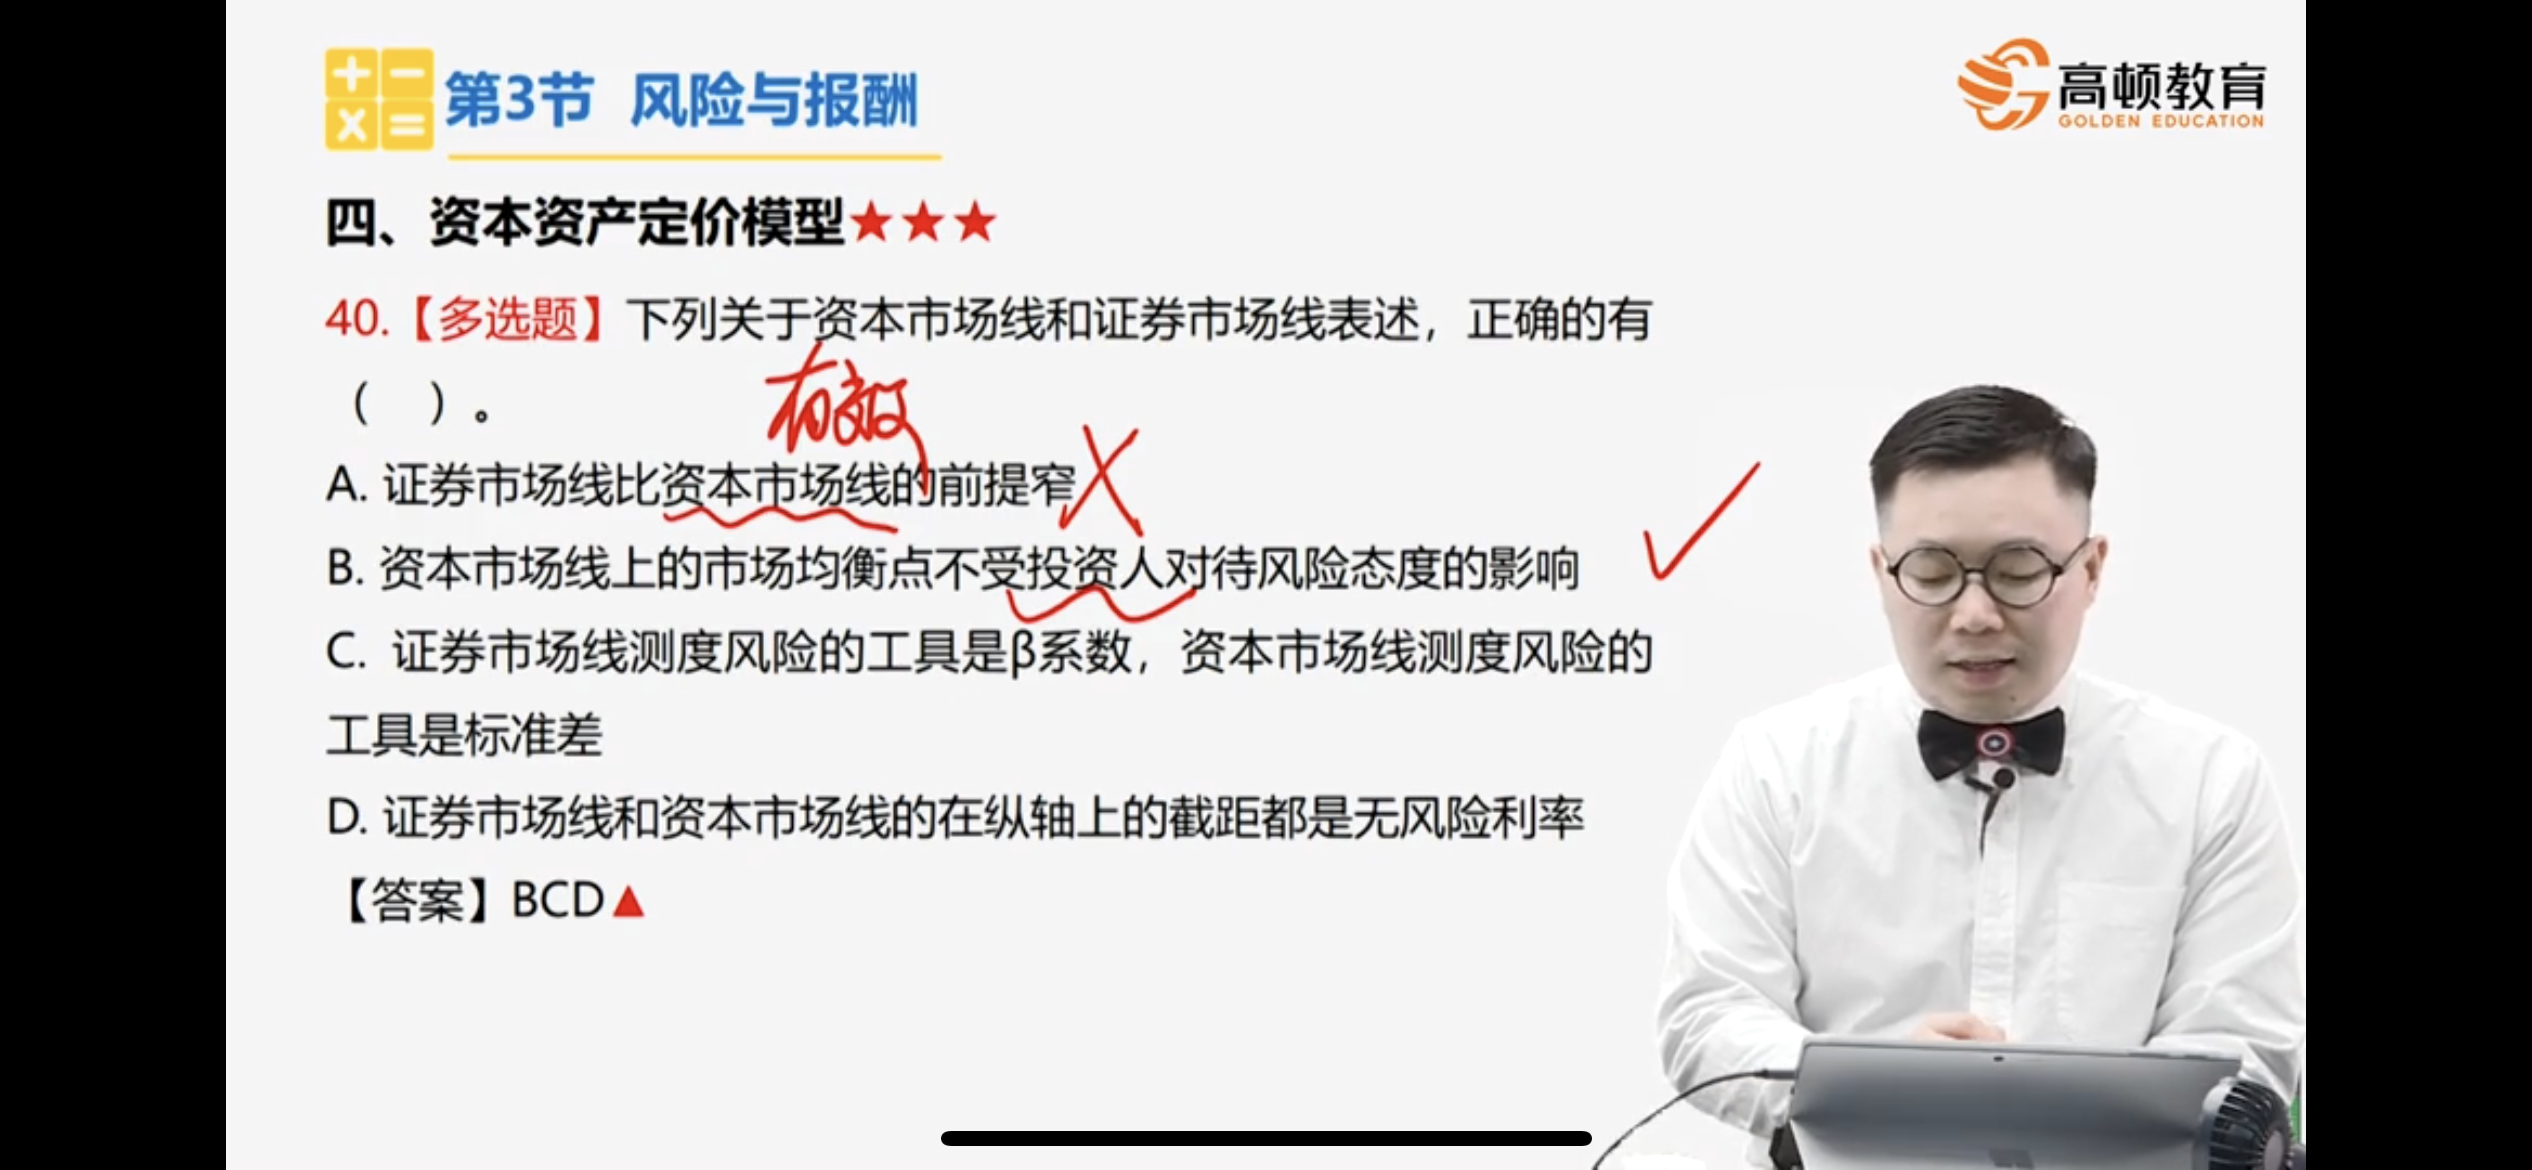
关于资本市场线上的均衡点的这个会计习题选项B为何正确?
B为什么是对的
 千同学
- 2021-12-12 15:09:41
- 阅读量 229
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于关于资本市场线上的均衡点的这个会计习题选项B为何正确?我的回答如下:
爱思考的同学,你好~~
资本市场线上的市场均衡点就是资本市场线与原有效集相切的切点。这个切点是市场组合,是所有证券以各自的总市场价值为权数的加权平均组合。
也就是说市场均衡点取决于各种可能风险组合的期望报酬率和标准差,但是与投资者的风险偏好没有关系。
希望以上的解答能够帮助到你,如还有疑问欢迎随时与老师交流~继续加油~~
以上是关于会计,会计习题相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-12-12 16:20:23
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
这个会计习题AB解析中一年前和前一年,是否意思相同?
AB解析里面一年前和前一年不是一个意思吗...
-
这个会计习题的选项A为何不选?
a为什么不选...
-
为何会计习题第七题D正确而第十题D错误?
为什么第七题D正确但是第十题D错误呢...
-
这个会计习题的选项A错在何处?
A错在哪里...
-
这个会计习题是否不应该选D?
D的行为不是“什么都不是”吗(不是市场条件(不可控指标),也...
-
这个会计习题的选项AB错误吗?
AB不懂?...
-
模拟时间不够,怎么调整、提高会计习题的答题效率?
老师,模拟时间不够,怎么调整,怎么提高答题效率,谢谢...
-
会计习题12题选项C不对吗?
12题选项C不对吗?答案选A...
-
会计此题的这个要竞争对手也使用波士顿矩阵才可以吗?
老师好,这个要竞争对手也使用波士顿矩阵才可以吧?D选项为什么...
-
会计习题中,模考2、2019年真题同一题的答案不一样?
会计冲刺习题中,模考2、2019年真题同一题的答案不一样?哪...
-

历年注册会计师报名人数大曝光!不看不知道一看吓一跳
注册会计师证书含金量较高,持证人就业前景非常广阔,所以近几年,注册会计师考试报名人数一直居高不下。根据中注协官方的数据统计,近5年来的报名人数都在100万以上。
2022-12-15 10:24:53 -

2023年注册会计师报名费一共多少钱?报名不交费有影响吗?
注册会计师证书含金量非常高,每年都有很多财会人计划报考,2023年的新考级已经来临,中注协已经为大家明确了后续的报考时间。那在考试费用方面,2023年注册会计师报名费一共多少钱?报名不交费有影响吗?如果你也有这样的疑问,快随高顿CPA小编一起来看看下文详情吧! 一、2023年注册会计师报名费一共多少钱? 考试顺利的话(大多数科目只报考1次),所需的报名费 基本是在700元左右 。 具体来看,考生参加注册会计师考试 所需要的报名费与考生报考科目的次数,以及所处的考区有很大的关系 。相同科目,考生每多报考一次,需要的缴纳的报名费就会相应地增加;同时由于国内各考区的注册会计师报名费并不统一,具体由各省、自治区、直辖市价格主管部门、财政部门制定,因此报名费的多少,还受到考生所处考区的影响。一般来说: 1、
2022-12-15 10:23:45 -

报考大全:注册会计师考试科目及搭配技巧2023
注册会计师考试科目一共有七科,2023年也会是这七科,分别是专业阶段的《审计》、《财务成本管理》、《经济法》、《会计》、《公司战略与风险管理》和《税法》,以及综合阶段的《职业能力综合测试(试卷一)》和《职业能力综合测试(试卷二)》。
2022-12-15 10:01:33 -

注册会计师的年薪大概多少?一般20w-50w,100w+也是有的!
近年来,随着注册会计师报考热度的上升,有越来越多的人员报名参加考试,这也让很多人对于考下注册会计师之后的薪资回报充满了疑问。对于成年人来说,很在乎的一点就在于付出和回报是否成正比。那具体来说,注册会计师的年薪大概多少?感兴趣的小伙伴,快随高顿CPA小编一起来看看下文吧! 一、注册会计师的年薪大概多少? 一般来说,注册会计师人员的年薪大概在20w-50w。具体也受到注册会计师从业人员所处的岗位、行业、工作城市,以及个人能力的影响,所以薪资状况存在较大差别。 1、上市公司 有经验的话,注册会计师人员可以选择供职上市公司,在一线城市的话,年薪20w-30w不等。做到有一定资历后,成为财务总监、合伙人,年薪可以达到100w左右。 2、国有大中型企业 刚毕业的大学生,入职国有大中型企业,年薪大约在5w-8w元,但随
2022-12-15 10:00:44 -

内蒙古2023年注册会计师考试时间8月25日至8月27日举行
2023年注会专业阶段考试时间为8月25日-8月27日,考试科目一共6门,分别是《会计》、《财务成本管理》、《税法》、《经济法》、《审计》、《公司战略与风险管理》。
2022-12-15 09:58:53
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研