


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

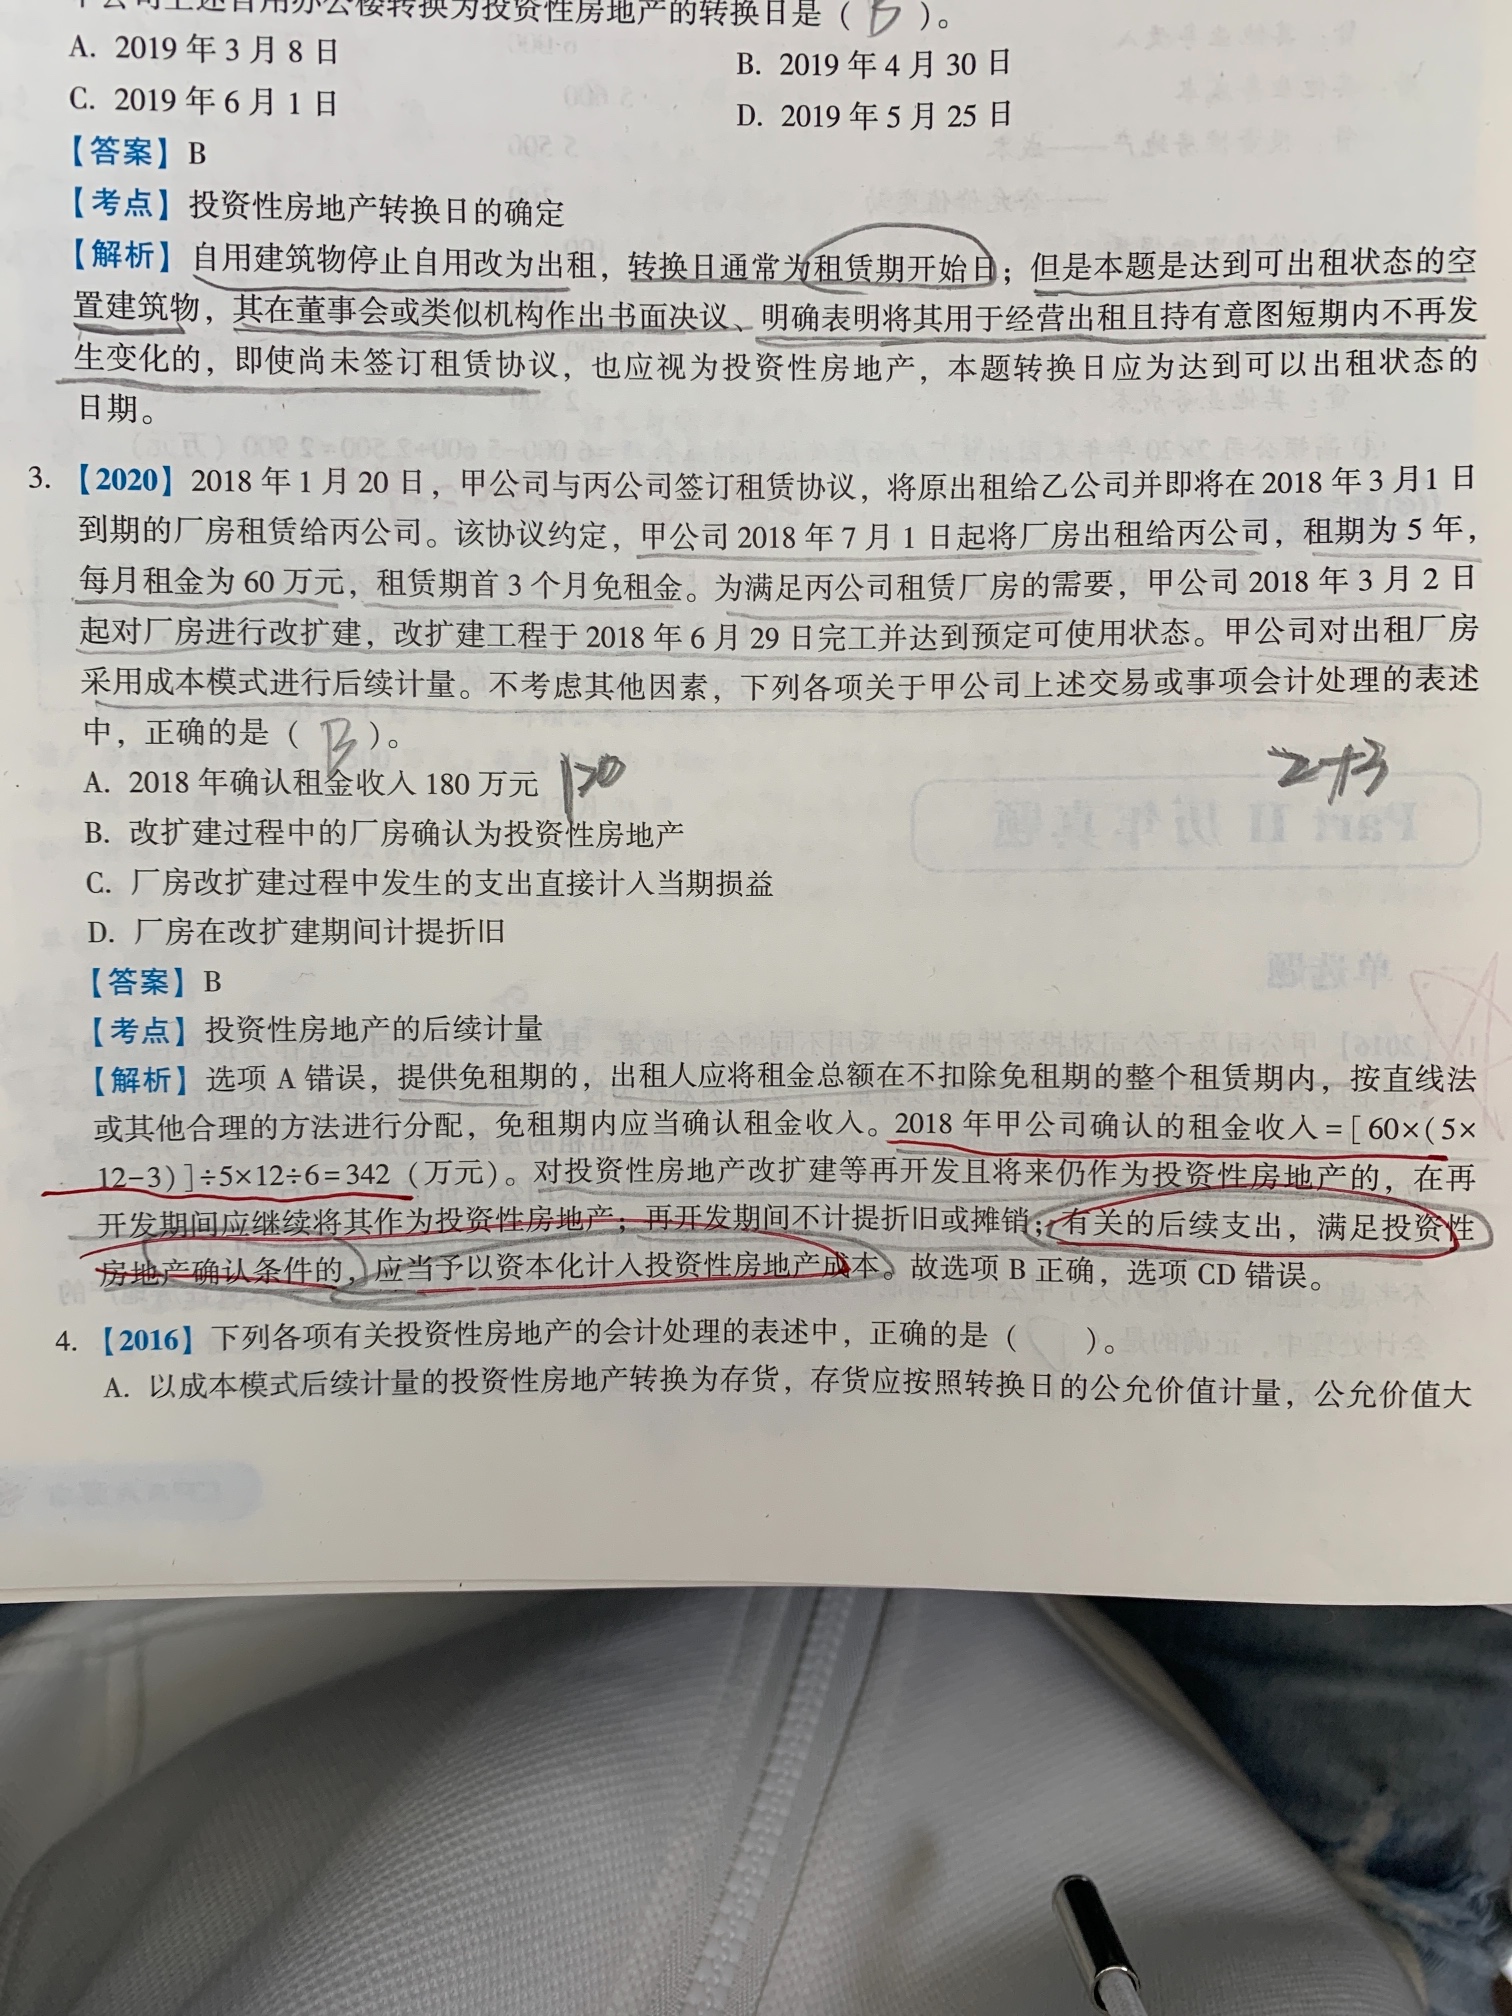
中级会计大蓝本90页第3题租金收入怎么算?
大蓝本90页第3题租金收入怎么算
 朱同学
- 2021-11-25 10:43:59
- 阅读量 229
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于中级会计大蓝本90页第3题租金收入怎么算?我的回答如下:
同学你好:
租赁期是5年,每个月租金是60万元,其中前三个月是免租金,则5年租期的总租金是60×(5×12-3)=3420(万元);
之所以提供三个月免租期,是给顾客租了五年的一种优惠,如果你只租三个月,则不会出现免租金的情况的。因此,免租期也要分担租金。
总租金是3420,租期是5年,则每个月实际租金是2420/(5×12),2018年总共租了6个月,则6个月实际租金=2420/(5×12)×6=242(万元)
希望老师的回复可以帮助到你,还有不明白的地方,及时跟老师沟通哟~祝学习顺利~~~
以上是关于会计,中级会计相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-11-25 10:59:26 -
收起朱同学学员追问2018年实际使用的是5个月吧,1-2月是2个月,3月1收回,7-9月免租金,10-12月3是个月,2021-11-25 11:05:44
-
老师 高顿财经研究院老师
是只算甲公司确认对丙公司的租金收入哦,甲公司对乙公司的租金收入是不用考虑,因为题目根本就没有已知甲公司对乙公司的租金收入,因此,这笔租金收入是无法确定的。
而甲公司对丙公司的租金开始日是2018.7.1,2018.7.1-2018.12.31总共有6个月,租金的计算就是老师第一次回答的。
老师再补充一点,租金收入,不是收到多少钱,就确定多少租金收入,没有收到钱,就不确定租金收入。是把整个租赁期收到的租金在整个租赁期平均分期确定,在免租期也是要确定的。
2021-11-25 11:14:06
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
中级会计中,普通股和股权怎么区别?
老师:普通股和股权怎么区别...
-
中级会计此题的选项b为什么正确?
VIP,选项b为什么对啊...
-
中级会计中,特定产品怎么理解?
特定产品怎么理解...
-
我的中级会计计划听课部分,是否时间太长了?
老师 我的计划听课部分是不是太长时间了呀...
-
中级会计师这个判断题说得内容跟解析一样,为何错误?
这个判断题说得内容跟解析一样,为什么是错的呢?...
-
中级会计多选题BC和判断题第五题,能否通俗解释一下?
老师您好,这个多选题中的B.C选项和判断题第五题我自己没读懂...
-
中级会计中或有事项的处理为什么是谨慎性原则?
vip或有事项的处理为什么是谨慎性原则...
-
中级会计的讲义能否打印出来?
老师讲义不能打印出来...
-
中级会计考试的题型题量在哪里看?
老师,中级会计考试的题型题量在哪里看呢...
-
2021年中级会计职称,经济法和财管陆续更新是吗?
2021年中级会计职称,经济法和财管陆续更新是吗?...
-

2022年天津中级会计证书领取时间:大约在12月下旬
2022年天津中级会计证书领取时间:大约在12月下旬 中级会计证书领取公告一般会在考试成绩公布后两个月左右发布,中级会计成绩是在10月20日公布,那么证书领取时间预计在12月下旬。等证书领取公告一出的话考生可以在规定时间之内去指定地点办理和领取中级会计师证书。
2022-12-01 18:08:39 -

注册会计师有什么用?用处大着哩!
社会压力越来越大,很多人开始注重个人能力提升。注册会计师证书具有很高的含金量,每年都有很多考生报考!注册会计师是什么?有什么用?来和高顿CPA小编一起详细看看下文了解一下吧! 一、注册会计师是什么? 注册会计师(Certified Public Accountant,简称CPA),是指通过注册会计师执业资格考试并取得注册会计师证书,在会计师事务所执业的人员。 注册会计师证书是目前国内财会领域内唯一具有签字权的证书,曾一度被预测是未来行业中十大高含金量资格证书之一。获得注会证书还可以免试多项其他考试,同时可以与中级、高级会计职称互免。 CPA学习资料/免费课程/新人优惠券 一键领取 二、注册会计师考试难不难? 注册会计师考试作为财会界最高级别的人才考试,难度是比较大的! 2018年共有139万人报考了注册会计师考试(至少一门),而全国
2022-12-01 17:58:24 -

2022年北京中级会计职称证书领取时间预计几月?
2022年北京中级会计职称证书领取时间预计几月?中级会计职称考试结束后,一般在考试成绩公布后两个月左右发布相关的取得证书的公告。考试成绩合格的考生,可根据各地发布的公告和要求,在规定时间内办理和领取中级会计职称证书。
2022-12-01 17:54:34 -

2023注册会计师报名要求新规定公布!不要错过!
还没有,目前2023注册会计师报名要求还没有公布,所以是否有新规定,暂时还不得而知,不过如果有变动,中注协官网肯定会第一时间发布公告通知,大家可以多多关注中注协官网或是高顿小编最新发布的注会报名要求的内容。
2022-12-01 17:53:02 -

2022年河南省中级会计证书领取时间预测
2022年河南省中级会计证书领取时间预测 中级会计职称考试结束后,一般会在考试成绩公布后两个月左右发布相关的获证公告。考试合格的考生可根据各地发布的公告和要求,在规定时间内办理和领取中级会计职称证书。
2022-12-01 17:46:56
精选问答
-
通货膨胀为什么引起市场利率的上升啊?
教师回复: 勤奋努力的新海同学,你好~~通货膨胀指的是在货币流通的情况下,货币供给远超过货币实际需求,导致货币贬值,引起了物价上涨的现象,这种现象就是通货膨胀。所以也就是说市场中流通的货币太多了,会导致物价上涨,居民生活水平大幅下降等,所以为了抑制通货膨胀,促使社会经济良性发展,央行就会提高利率,因为利率提高,人们就会把钱存进银行,这样市场上流通的货币就会减少,这样货币就会升值~~老师这样解答同学可以理解嘛~~如果还有问题还可以跟老师继续沟通交流哈~~继续加油噢~~ෆ ͒•∘̬• ͒
-
怎么计算投资组合的标准差呢?标准差的计算公式是什么呢
教师回复: 爱学习的同学你好哦~投资组合的标准差=(0.12*80%)^2+(0.2*20%)^2+2*80%*20%*0.2*0.12*0.2。同学可以根据老师的计算器步骤按一下一步到位。也可以单独先算出三项的值,然后再相加,求和之后再开根号。继续加油哈~
-
预付账款和合同资产该怎么区分?
教师回复: 爱思考的同学你好,合同资产是站在销售方的角度,是指企业已向客户转让商品而有权收取对价的权利。例如,企业向客户销售两项可明确区分的商品,企业因已交付其中一项商品而有权收取款项,但收取该款项还取决于企业交付另一项商品的,企业应当将该收款权利作为合同资产。预付账款是站在客户的角度,是指已支付给供应商的款项,要求供应商交付约定数量、规格的商品或服务的权利。两者不一样哈,同学举的例子中,直接计入预付账款哈~不涉及到合同资产。希望老师的解答能帮助到同学,同学继续加油~早日通过考试哦~
-
购进农产品的税率为何一会是10%,一会9%,一会3%?如何区分这三个税率分别如何适用?
教师回复: 爱学习的同学你好哦~农产品本身的税率是9%。也就是如果你直接销售农产品,那么税率按照9%来计算销项税,同时用9%作为扣除率计算可以抵扣的进项税。比方说,甲公司从农民手中收购一批棉花,金额为100万。甲公司直接以200万的又把棉花直接出售了。甲公司缴纳的增值税=200×9%-100×9%=9万。如果收购农产品不是直接出售,而是把它深加工成了税率为13%的货物,同时用10%作为扣除率计算可以抵扣的进项税。还是上述例子,甲公司把100万的棉花加工成了棉布(税率为13%),出售了这批棉布,棉布销售额为200万。甲公司缴纳的增值税=200×13%-100×10%=16万。继续加油哈~
-
其他权益工具投资和其他权益工具有什么区别?
教师回复: 爱思考的同学你好~其他权益工具投资是资产类科目,其他权益工具是所有者权益类科目。简单理解就是,其他权益工具投资是我们买的别人家的股票(非交易性,不是为了通过买卖获得价差),其他权益工具就是我们发行的股票(除了普通股,例如优先股)希望以上解答能帮助到你,欢迎随时提问~加油

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研