【文末下载】学姐资料免费分享:附各科【新增】【调整】【删除】重点清单
前两天群里有个二战的学妹快哭了:她拿着去年的笔记背了三个月,做题时发现答案对不上,一查才发现——今年教材改了,而她背的还是旧口径。
带了这么多学生,每年都有人踩坑。你是不是也在用去年的课件、去年的笔记,却压根不知道今年教材动了多少?每年教材变动都是命题风向标,新增和调整的地方,往往就是出题人最爱下手的位置。今天学姐免费分享最新整理的《26税务师教材变动详解》,咱把五科的变动一次搞清——先看全局,再说怎么用。
先看全局:五科到底变了多少?
| 科目 | 章节变化 | 变动幅度 | 页数 |
| 税法(Ⅰ) | 新增第11章社保费,共12章 | 约40% | +5页 |
| 税法(Ⅱ) | 10章不变 | 较小,集中1—3章 | — |
| 涉税服务实务 | 9章不变 | 30%—40% | −39页 |
| 涉税服务相关法律 | 19章→18章 | 超60处 | — |
| 财务与会计 | 19章不变 | 结构性调整 | — |
最大的变量来自《增值税法》:它2024年12月通过、2026年1月1日起施行,同时废止了沿用三十多年的增值税暂行条例。所以税法一的增值税整章重写、实务里涉及增值税的章节也要跟着改——这不是小修小补,是换了个底层。
① 适合谁用?
| 人群 | 为什么需要它 |
| 二战/去年考过的 | 旧记忆最容易变成失分点,必须先对照更新 |
| 用旧课件/旧笔记的 | 先扫一遍差异,别把时间背在已删除的内容上 |
| 在职、时间紧的 | 变动点就是高频考点,只补变的,性价比最高 |
| 刚开始学的 | 直接按新口径学,从源头避开旧知识干扰 |
② 在什么时候用?
| 节点 | 怎么用 |
| 拿到新教材时 | 先看变动表,给章节排优先级,变多的多留时间 |
| 每章学完后 | 回查该章【新增】【调整】,确认学的是新口径 |
| 冲刺复盘(现在) | 只刷变动章节,已删除的内容果断放弃 |
③ 怎么用?五科重点清单在这
这套详解最大的优点就两个:一是薄——五科加起来才26页(税法一4页、税法二4页、实务5页、法律6页、财会7页),半小时能翻完一科;二是标注清——每个章节下面直接标【新增】【调整】【删除】,红色是要改的,不用你自己做新旧对比。各科要盯的点:
《税法(Ⅰ)》:增值税整章重写;消费税注意超豪华小汽车最新认定标准“90万元/辆”、白酒啤酒新增内容;土地增值税盯尾盘销售法;社保费是整章新增,缴费人和缴费基数要记牢。
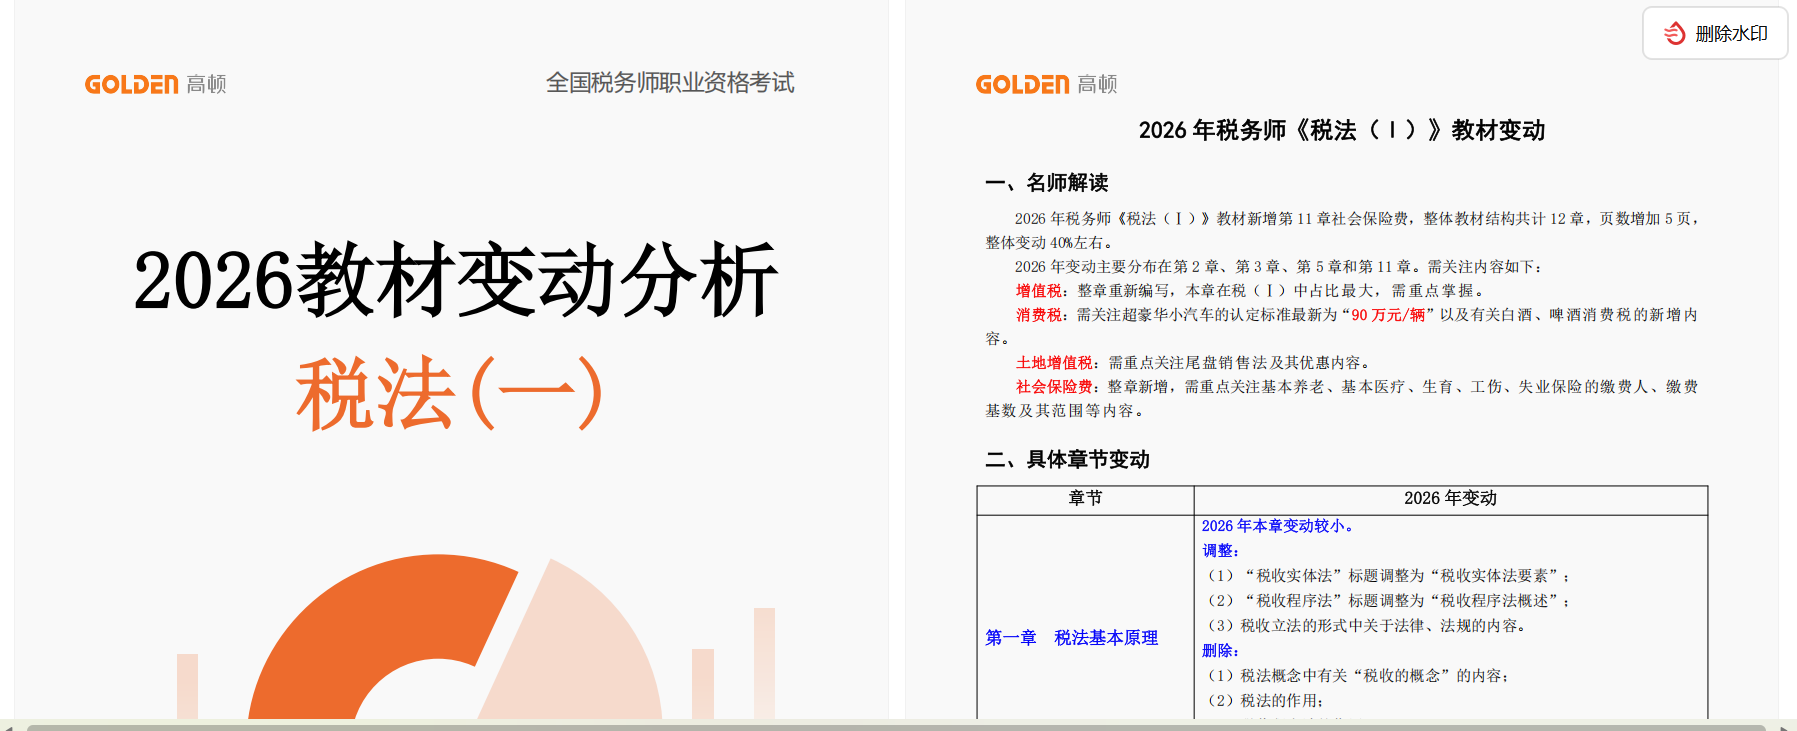
《税法(Ⅰ)》教材变动详解内页
《税法(Ⅱ)》:五科里最稳的一科。重点看企业所得税新增的“境外投资者以分配利润直接投资税收抵免”、互联网平台劳务报酬扣除规定;个税盯育儿补贴、住房租赁补贴优惠;国际税收今年变化偏多,别按老思路学。
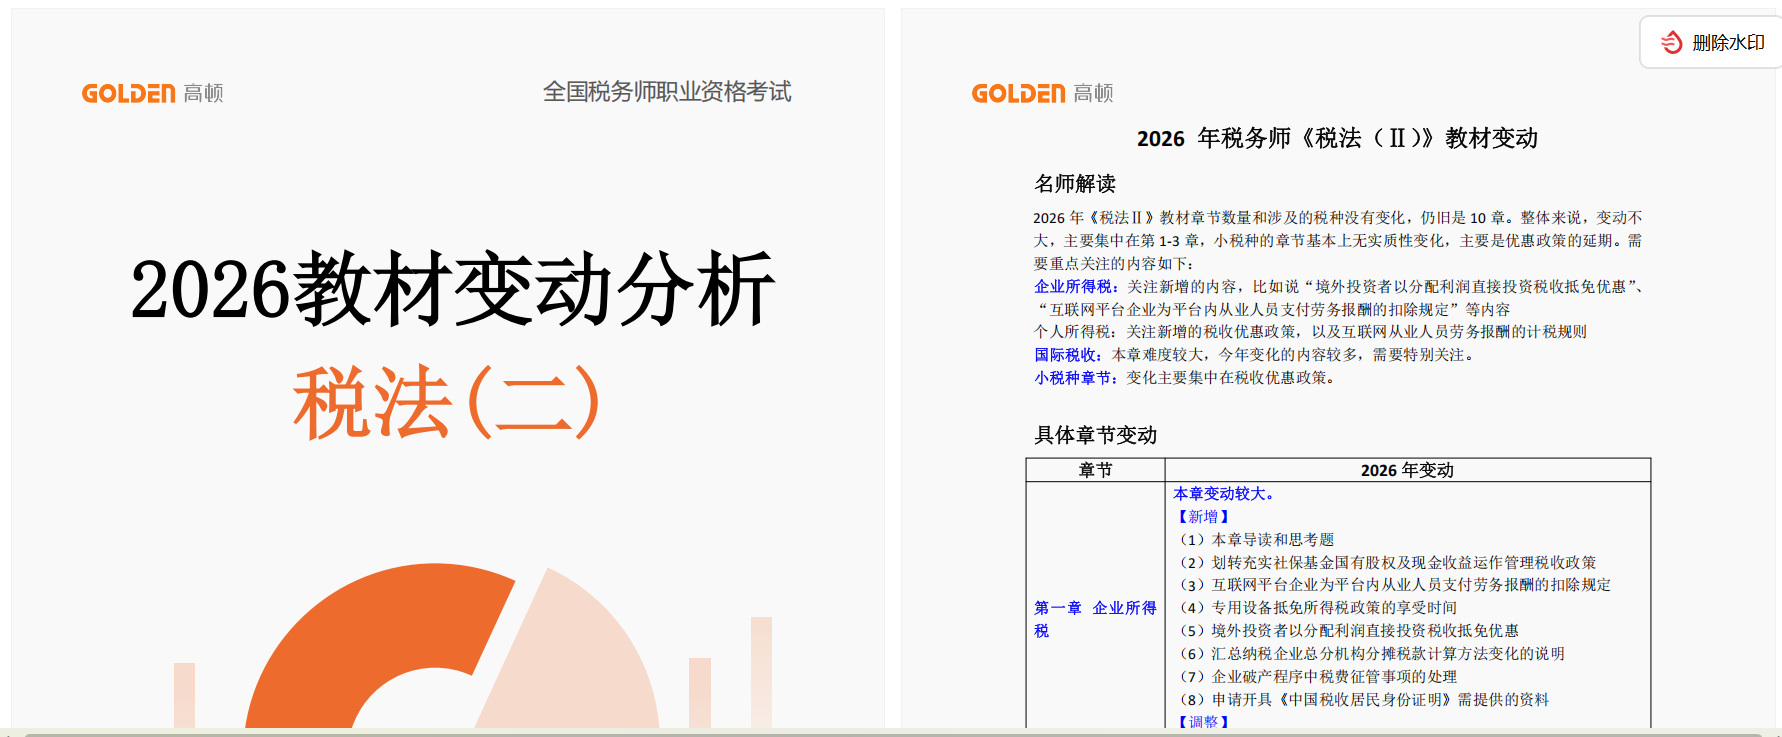 《税法(Ⅱ)》教材变动详解内页
《涉税服务实务》:页数减了39页,但别高兴太早——每章都新增了“本章导读”“思考题”,1—5章变化达30%—40%,3—5章跟着新增值税法重写,还删掉了部分往年常考点,这正是最容易踩空的地方。
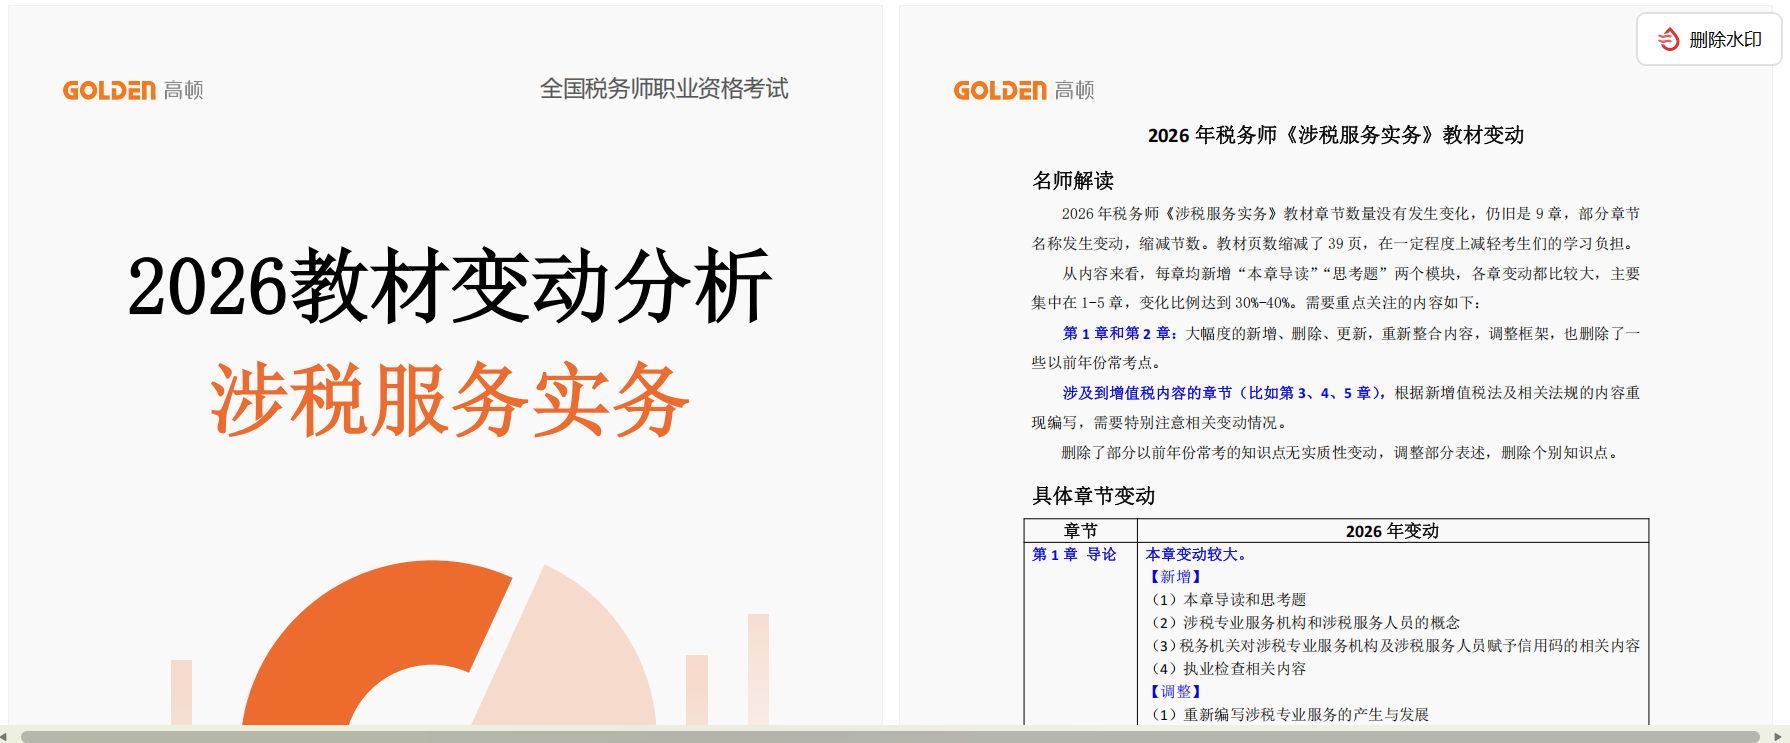
《涉税服务实务》教材变动详解内页
《涉税服务相关法律》:变动最狠。19章精简为18章(整章删掉社会保险法),累计变动超60处;行政诉讼、婚姻家庭与继承、公司法、刑事诉讼法是四大高变章节,新增司法解释和案例,综合题爱在这儿设陷阱。
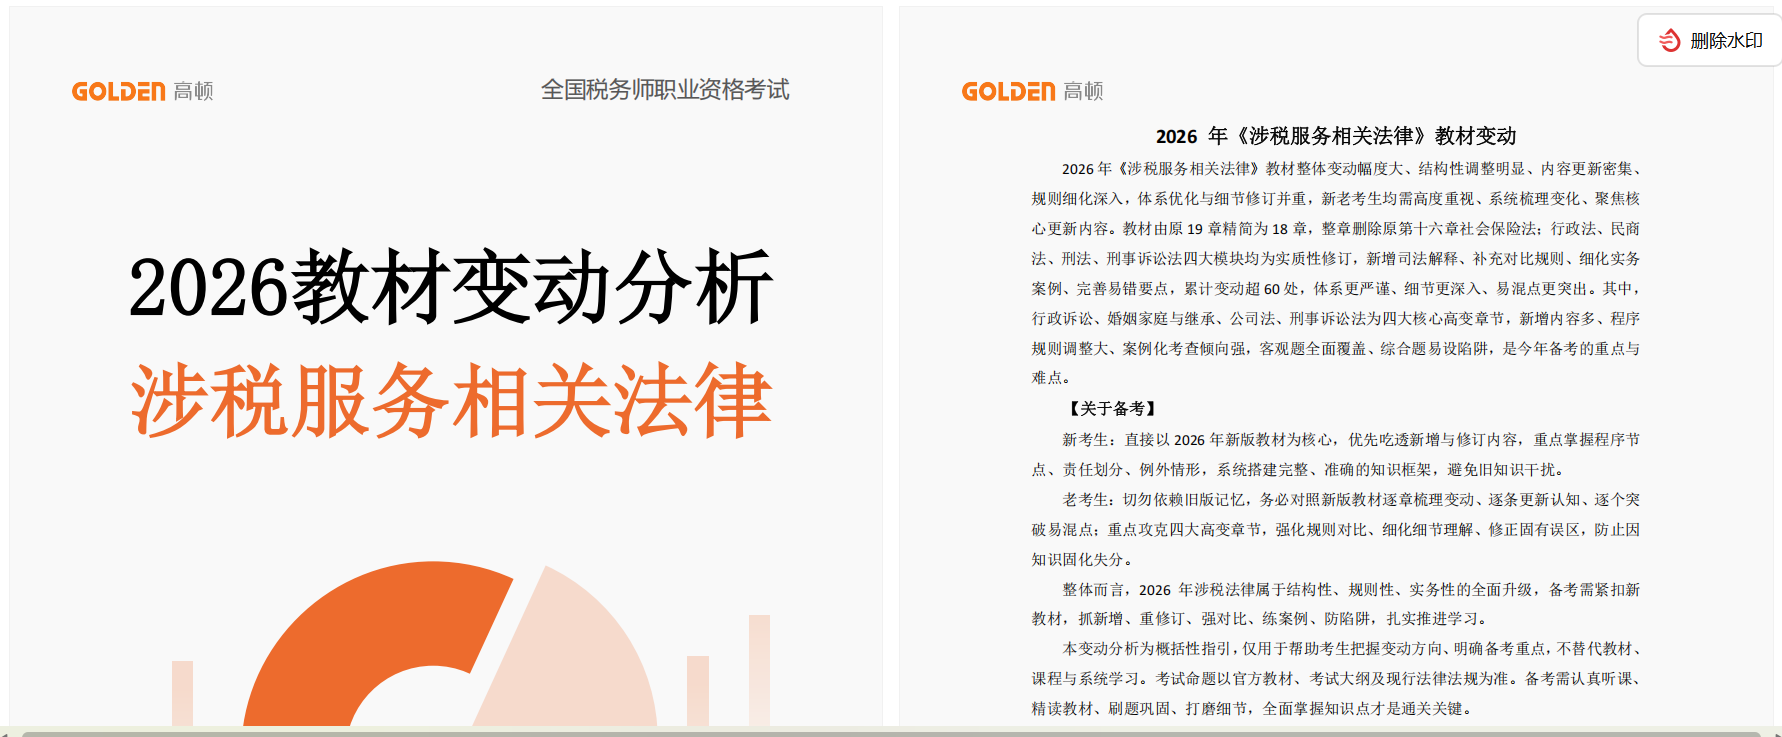 《涉税服务相关法律》教材变动详解内页
《财务与会计》:章节数没变但结构动了——原流动资产(一)(二)合并为第8章,新增第15章非货币性资产交换、租赁和债务重组;财管第2章因素分析法下资金需要量公式有修改,第6章新增稀释性潜在普通股。
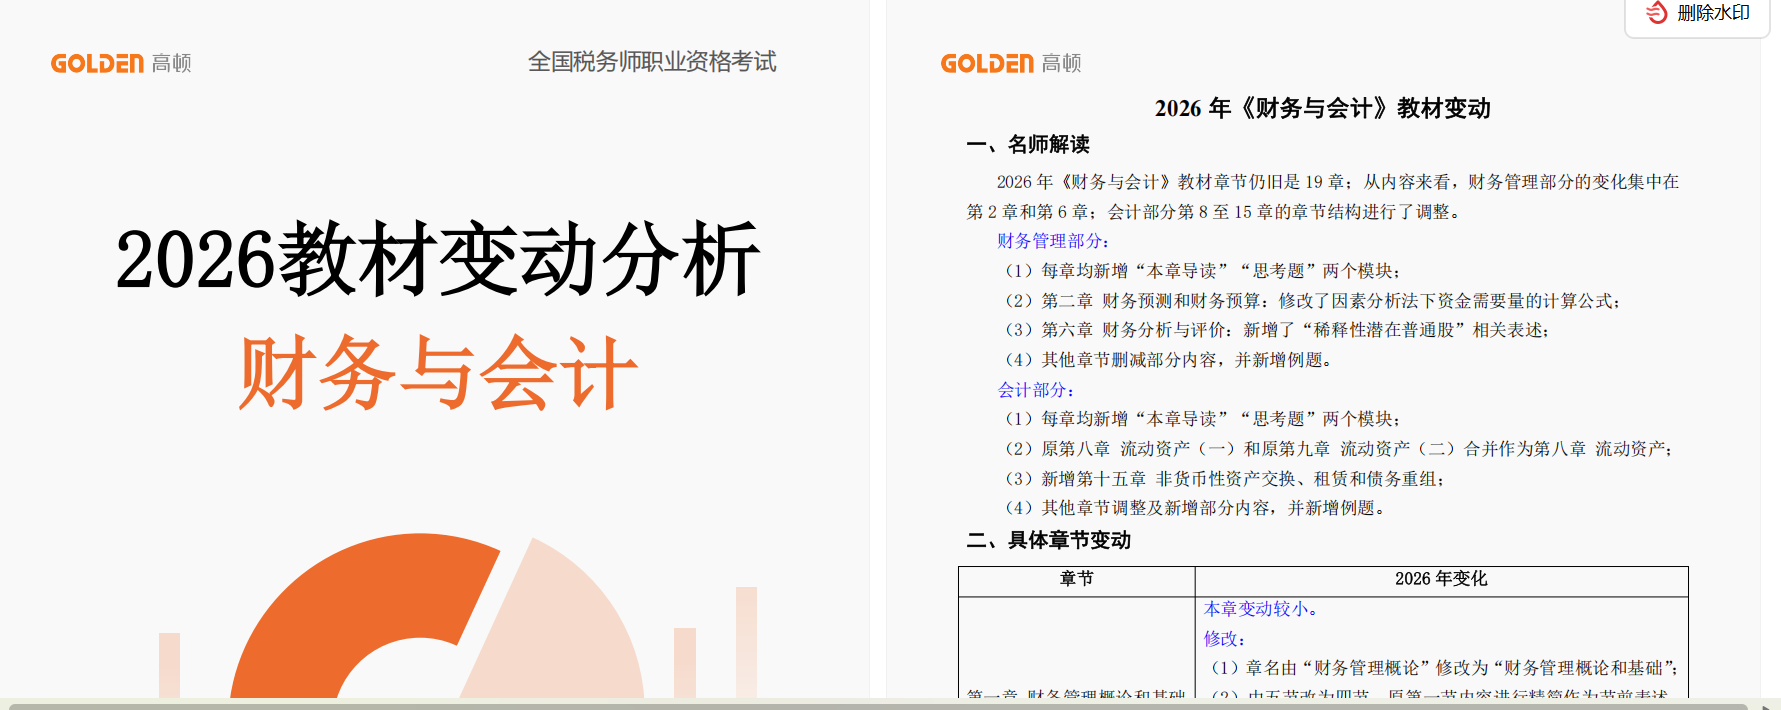 《财务与会计》教材变动详解内页
具体操作上,学姐的办法很土但管用:【新增】抄成小卡片随身背,【调整】回教材把旧表述改掉,【删除】直接在旧笔记上划掉——别舍不得,删了就是不考了,继续背纯属浪费时间。再提醒一句:考试涉及的法规一般截至当年3月31日,之后新出的政策不必追,别把自己绕进去。
写在最后:变的是教材,不变的是你往前走
教材每年都在动,真正拉开差距的,从来不是谁背得更多,而是谁先看见了变化。
别怕“又变了”——变化是有迹可循的,它就写在那一页页的【新增】【调整】【删除】里。把变动的地方补上,把删掉的内容放下,方向对了,力气才不白费。剩下的日子稳住,学姐在岸上等你们。
说明:各科章节数、变动幅度及页数增减依据《2026高顿·税务师教材变动详解》整理;《增值税法》于2024年12月25日经十四届全国人大常委会第十三次会议通过、2026年1月1日起施行并同步废止增值税暂行条例,实施条例(国务院令第826号)同日施行,详见国家税务总局公开信息。教材变动分析为概括性指引,考试命题以官方教材、考试大纲及现行法律法规为准,本文不构成任何通过承诺。