【文末下载】学姐资料免费分享:了解/熟悉/掌握 · 五科
马上26年考试结束,等27年税务师大纲发布的时候,又是新一轮的征程。很多同学不知道考纲该怎么用!!记得今年有人在群里发了张照片:新旧两份大纲打印出来摊了一桌子,她拿荧光笔一条一条画线对比,折腾一晚上才划完三页,最后来一句“我眼睛快瞎了,还是没看出到底该重点看啥”。
大纲是命题的风向标,它一变,教材和出题都跟着动。你是不是也这样:知道大纲变了,却说不清变在哪、哪些该重点学、哪些其实可以放手了?今天学姐免费分享《26税务师考纲变动对比解析》把这事一次讲清。
先搞懂:大纲里的“掌握/熟悉/了解”到底啥意思
2026年度税务师考试大纲已于2026年4月29日由中国注册税务师协会发布,与报名简章同步上线。官方大纲对每个知识点都标了三个能力等级,这不是随便写的,它直接告诉你学到什么程度:
| 等级 | 官方含义 | 你要学到啥程度 |
| 掌握 | 重要规定,能解决相对复杂的实务问题 | 反复研读、重点攻克,是命题核心 |
| 熟悉 | 基本规定,法规知识的考核与简单应用 | 针对性学习,多选和计算题常出 |
| 了解 | 基本概念、作用、原则与特点 | 通读有印象即可,别在这儿死磕 |
所以考纲对比真正的价值,不只是告诉你“哪条变了”,更是告诉你哪条从“掌握”降成了“熟悉”、哪条从“了解”升成了“熟悉”——升的赶紧补,降的就不用再往死里背了。另外提醒一句,考纲涉及的法律、法规、规章和规范性文件,颁布时间截至2026年3月31日。
① 适合谁用?
| 人群 | 为什么需要它 |
| 二战/去年考过的 | 旧印象最坑人,必须先看清哪些提级、哪些降级 |
| 自己画线对比的 | 省力,别人已经逐条对照好了,直接看结论 |
| 在职、时间紧的 | 按能力等级分配精力,掌握的多投入、了解的快速过 |
| 刚起步的 | 一开始就用新口径学,从源头少走弯路 |
② 在什么时候用?
| 节点 | 怎么用 |
| 开始学一章前 | 先看这章哪些是“掌握”,给学习深度定档 |
| 刷题错得多时 | 回查该点等级,判断是没学透还是学超了 |
| 冲刺复盘(现在) | 只刷“掌握”和变动条目,“了解”级扫一眼就过 |
③ 怎么用?左新右旧逐条对照,一眼看出差别
这套资料最实在的地方,是它左边放2026年大纲、右边放2025年大纲,逐条并排摆着,变动直接标在后面:【2026年新增】【2026年删除】【2026年修改】【2026年合并】【2026年分立】。五种标注,一眼看懂。全五科82页,各科页数和要盯的点:
| 科目 | 页数 | 本年度主要动向 |
| 税法(Ⅰ) | 18页 | 删除“税法的作用”“税收制度沿革”,多处修改表述 |
| 税法(Ⅱ) | 15页 | 企税条目“分立”,纳税人等表述修改 |
| 涉税服务实务 | 10页 | 第一节有合并,多处修改,部分能力等级下调 |
| 财务与会计 | 17页 | 财管章节结构重排,部分条目掌握降为熟悉 |
| 涉税服务相关法律 | 22页 | 删除原第十六章社会保险法,行政行为条目大量新增 |
《税法(Ⅰ)》:第一章就砍掉了“税法的作用”和整个“税收制度沿革”,税收立法、执法、司法等多处改为新表述。删掉的就别再翻了。
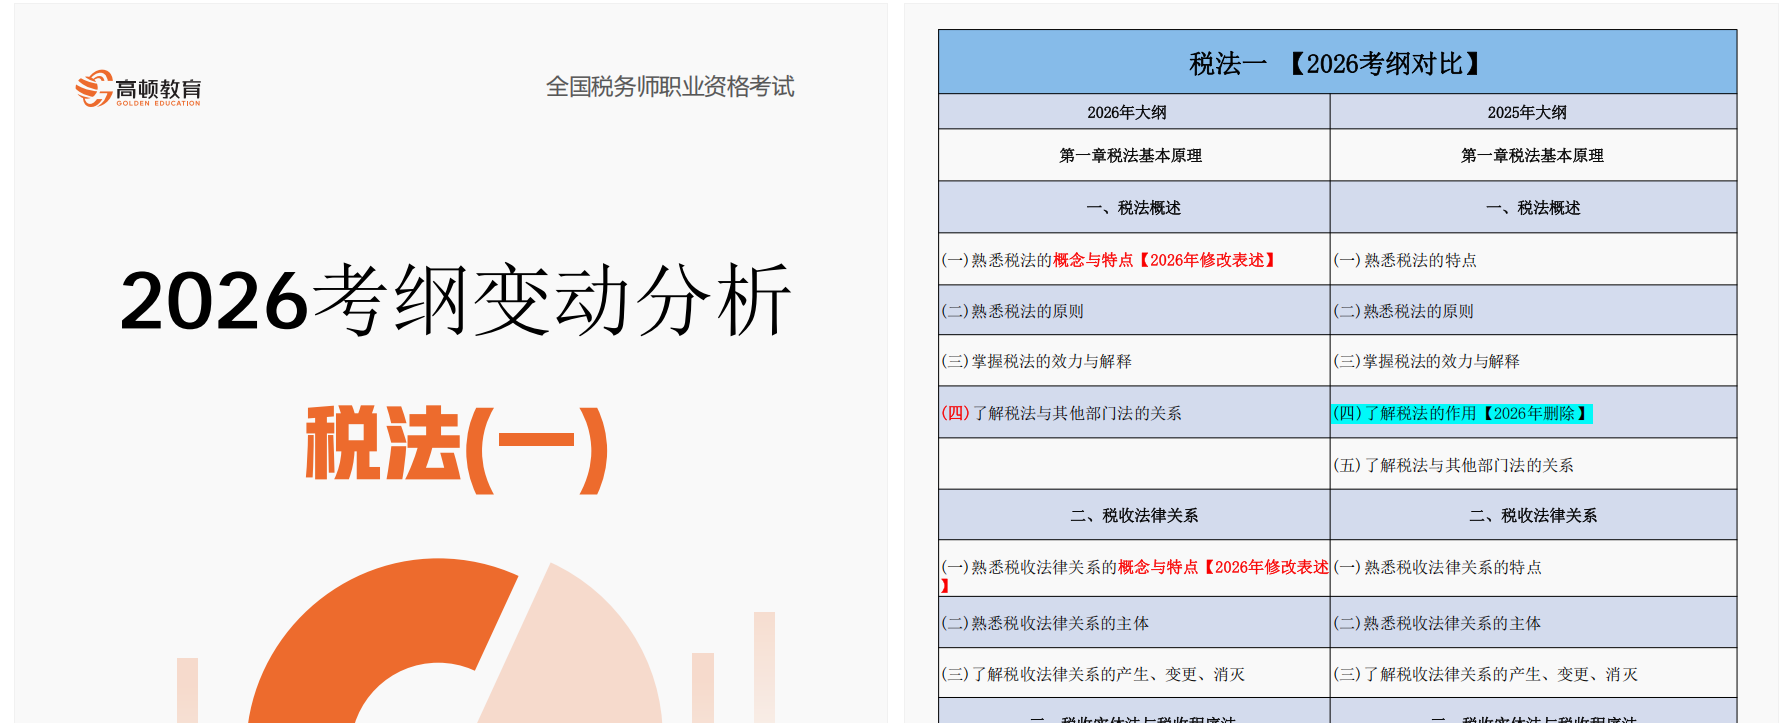
《税法(Ⅰ)》考纲对比内页
《税法(Ⅱ)》:企业所得税的概念与计税原理被“分立”成两条,纳税义务人改称纳税人,税率、扣除项目等表述微调——内容没大动,但说法变了。
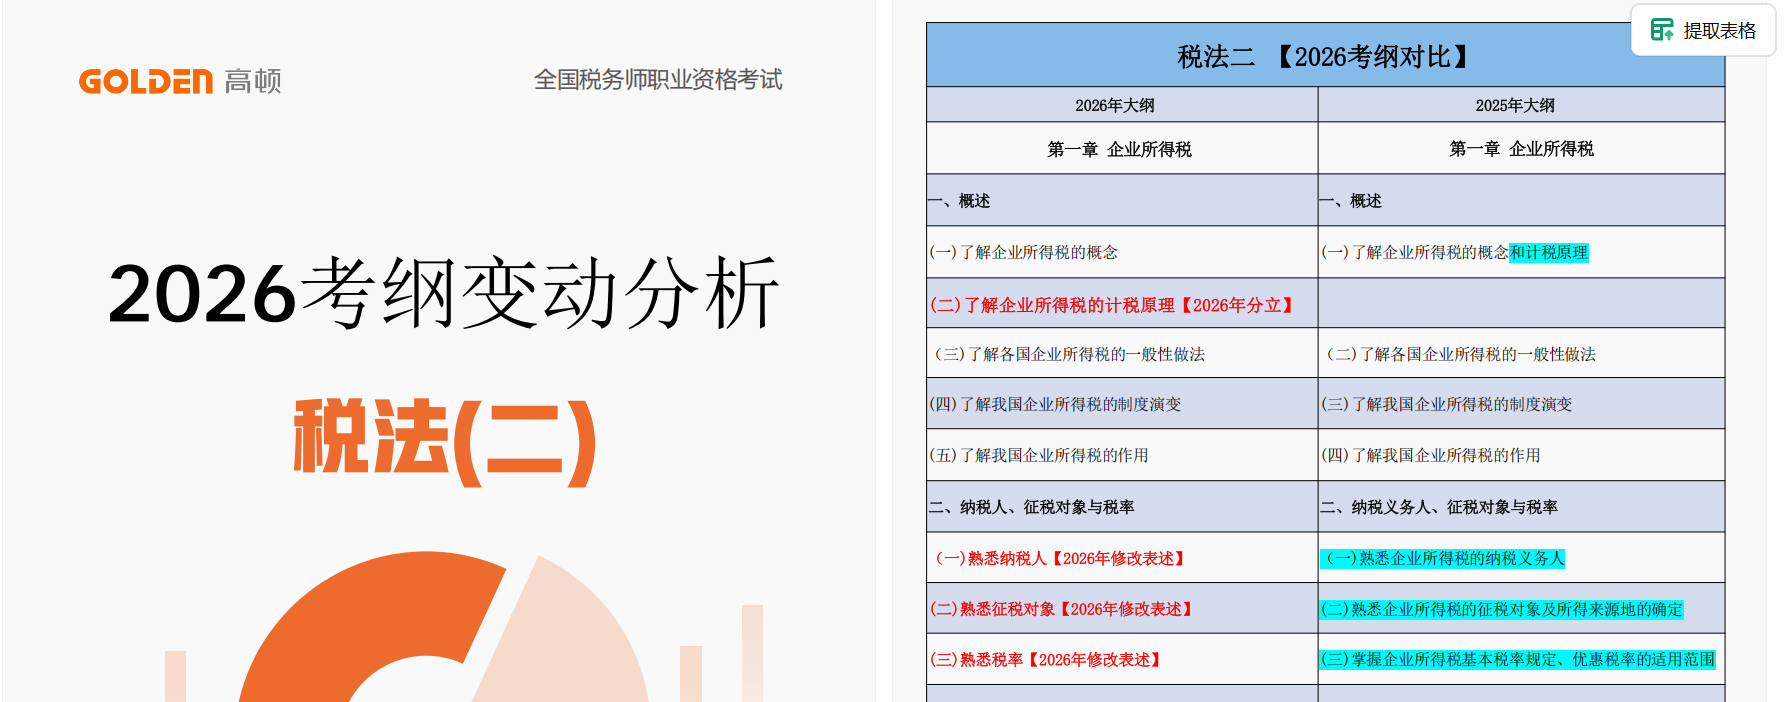
《税法(Ⅱ)》考纲对比内页
《涉税服务实务》:原第二节合并进第一节,实名制管理、执业检查、处理与处罚等标注【2026年修改】;“涉税专业服务的概念及特点”由熟悉降为了解,可以少花点力气。
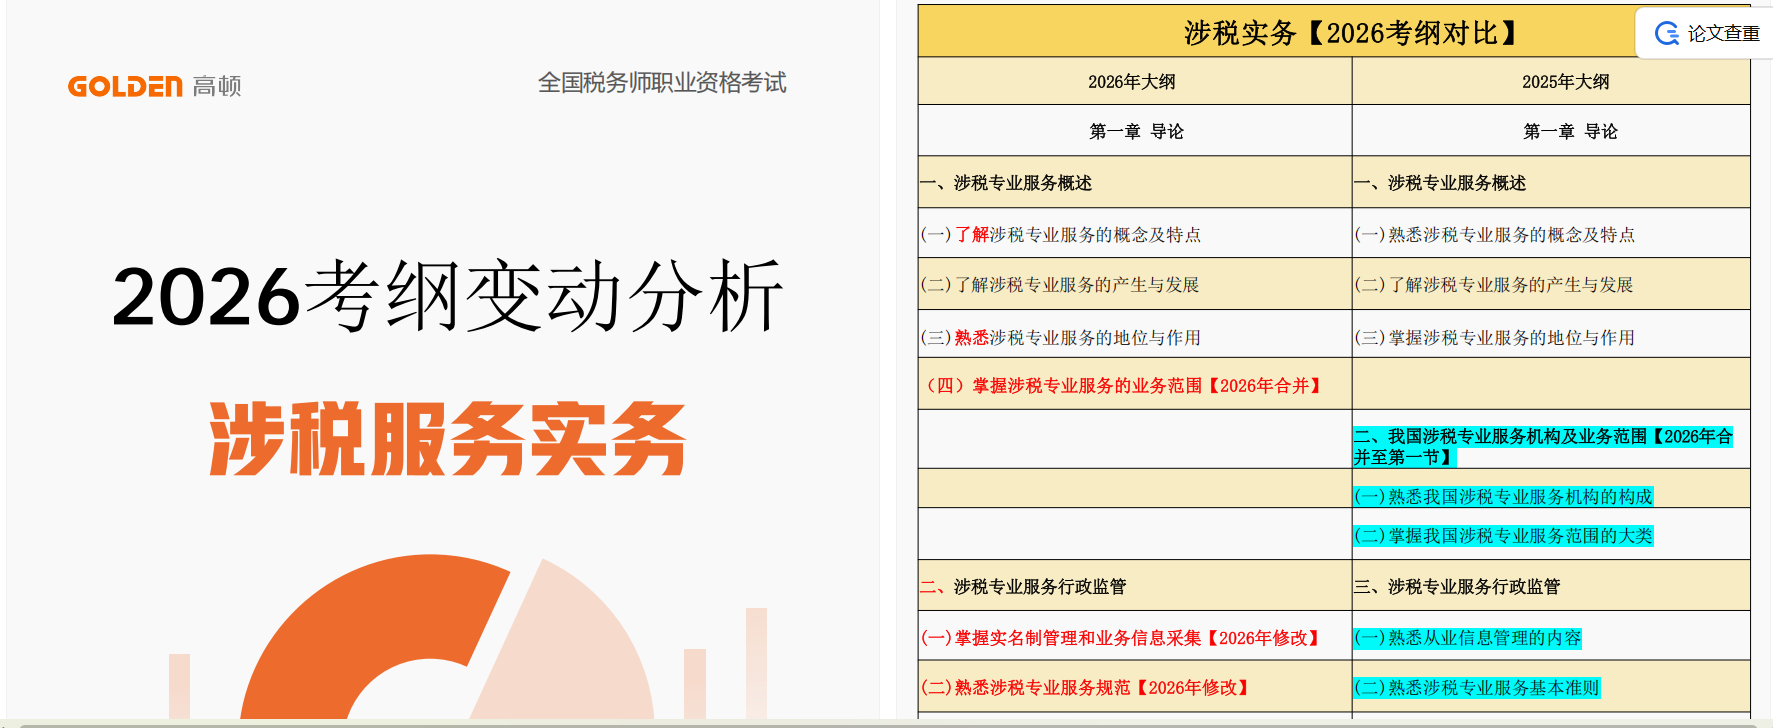
《涉税服务实务》考纲对比内页
《财务与会计》:财管部分结构重排,货币时间价值被拆成两条;“资产的收益与收益率”“证券资产组合的风险与收益”都由掌握降为熟悉,但“资产的风险及其衡量”仍要掌握,别一刀切。
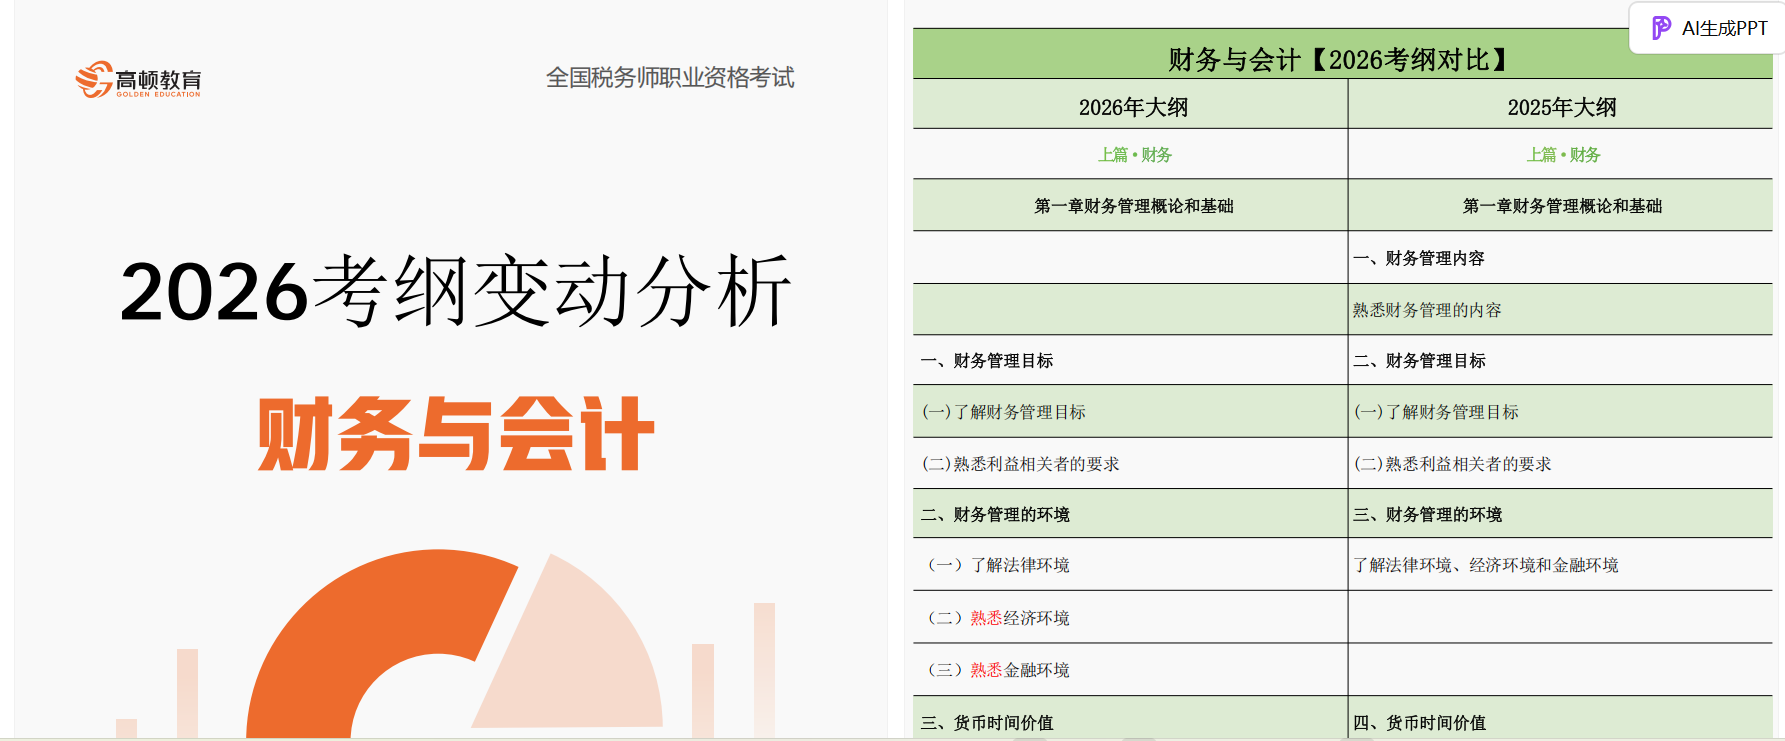
《财务与会计》考纲对比内页
《涉税服务相关法律》:变动最大。官方明确删除原第十六章社会保险法,章名由“行政法基本理论”改为“行政法总论”,新增行政行为的内容和效力、行政行为的分类、无效撤销和废止、行政协议;同时行政法的渊源、行政法律关系由了解升为熟悉,要往前排一排。
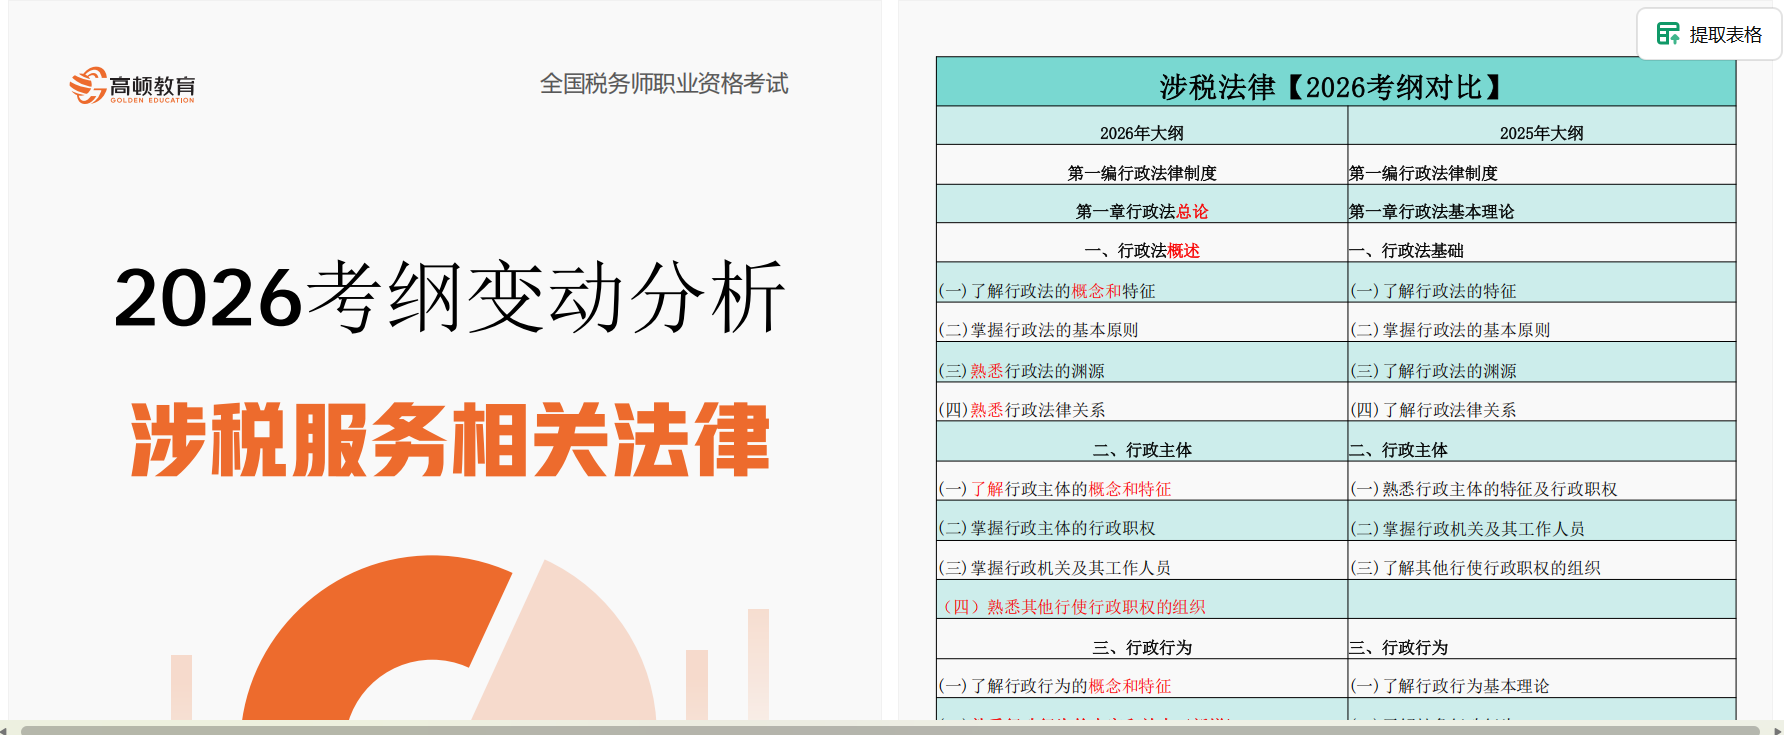
《涉税服务相关法律》考纲对比内页
学姐的两句话:看清方向,比多背十页更管用
备考最亏的不是没学完,而是把力气花在了不考的地方。
大纲把“考什么、考多深”写得明明白白,你要做的只是照着它分配精力:该掌握的下功夫,已删除的果断放手,升级的赶紧补上。方向对了,剩下的路才走得踏实。稳住节奏,学姐在岸上等你们。
说明:2026年度税务师职业资格考试大纲由中国注册税务师协会于2026年4月29日发布,能力等级含义及法规截止日期(2026年3月31日)引自中税协官方大纲原文;涉税法律删除原第十六章社会保险法亦为官方表述。各科页数与逐条变动依据《26税务师考纲对比》实际文件统计(税法一18页、税法二15页、涉税实务10页、财务与会计17页、涉税法律22页,合计82页)。考纲对比为辅助整理,考试命题以官方大纲、教材及现行法律法规为准,本文不构成任何通过承诺。