


Copyright © 2006-2023 高顿教育, All Rights Reserved. 网站地图

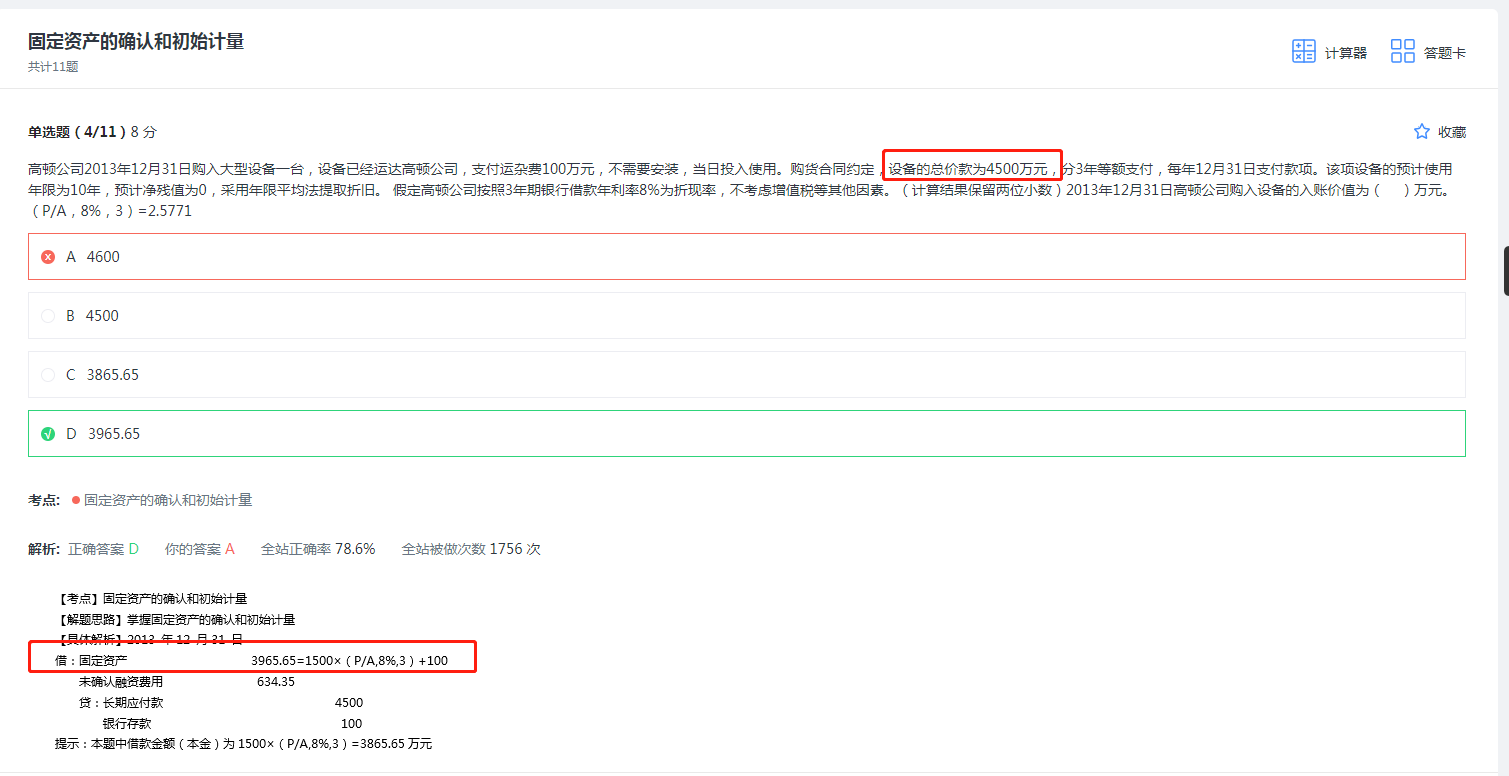
关于折现率,折现的时候不是应该用总价款吗?
折现的时候不是应该用总价款吗?
 C同学
- 2020-04-21 09:35:00
- 阅读量 347
-
 李老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于关于折现率,折现的时候不是应该用总价款吗?我的回答如下:
爱思考的宝宝,你好
不是的话,因为这4500被拆分成不同的时间段了,所以需要将他们分别折现的
继续加油,坚持就是胜利
以上是关于率,折现率相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2020-04-21 09:39:00
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
相关问题
相关文章
其他人都在看
-
为什么期末资产余额也讨论折现率?
为什么期末资产余额也讨论折现率,还有为什么持有资产的经营风险...
-
折现率和贴现率下的折现和贴现分别如何理解?
折现和贴现分别是什么意思呀?我一直没搞懂...
-
税后资本成本是扣除利息抵税后折现的利率吗?
老师,税后资本成本是扣除利息抵税后折现的利率吗?...
-
内含收益率和资本成本是否都是折现率?
老师,我想请问内含收益率和资本成本不同吗?为什么,不都是折现...
-
股票的内涵报酬率和债券的折现率是否没有区别?
老师,您好,股票的内涵报酬率和债券的折现率其实是一个意思吧,...
-
在租赁决策中何时用税后折现率,何时用税前折现率?
在租赁决策中什么时候用税后折现率什么时候用税前折现率?...
-
求内含报酬率时的试误法,折现率的选取依据是什么
请问在求项目内含报酬率时,试误法折现率采用16%和18%的依...
-
为什么折现率低了反而是溢价发行
折现率低了反而是溢价发行,太难理解了,转不过来弯,求解...
-
这里计算看跌期权价格执行价格折现的折现率为何不同?
老师,这里计算看跌期权价格执行价格折现的折现率怎么不一样呢?...
-
票面利率,市场利率,到期收益率区别? 图一折现率是到期收益率吗?
老师好,请问票面利率,市场利率,到期收益率,必要报酬率(图二...
-
增值税普通发票税率是多少?适用范围有哪些?
在生活中,很多东西在购买的时候都是可以开发票的,那么,增值税普通发票税率是多少呢?增值税普通发票税率是13%、9%、6%、3%、0%。今天小茶学姐就和大家来讲解一下,一起来看看吧。
2023-05-09 16:57:10 -

税率和征收率指的是什么?
税率,是对征税对象的征收比例或征收额度。税率是计算税额的尺度,也是衡量税负轻重与否的重要标志。中国现行的税率主要有比例税率、超额累进税率、超率累进税率、定额税率。征收率,在纳税人因财务会计核算制度不健全,不能提供税法规定的课税对象和计税依据等资料的条件下,由税务机关经调查核定,按与课税对象和计税依据相关的其他数据计算应纳税额的比例。
2023-05-09 16:39:37 -

网课效率低?如何提高国际薪税师听课效率?
国际薪税师考试、培训一体化,报名国际薪税师,大家都是通过官方指定的培训代理机构,包括线上课程的培训、统一报名以及后续证书的发放等。在备考方面,高效听网课是重要的一环,看视频是备考的起步阶段,也是非常关键的一步,重在理解知识点。
2023-05-09 16:11:52 -
城建税的税率是多少呢?
纳税人所在地在市区的,税率为7%,这里称的“市”是指国务院批准市建制的城市,“市区”是指省人民政府批准的市辖区(含市郊)的区域范围。纳税人所在地在县城、镇的税率为5%。这里所称的“县城、镇”是指省人民政府批准的县城、县属镇(区级镇),县城、县属镇的范围按县人民政府批准的城镇区域范围。纳税人所在地不在市区、县城、县属镇的,税率为1%。
2023-05-09 16:06:59 -

精选问答
-
待处理财产损益的借贷方向是什么样的?
教师回复: 同学,你好!这个要看盘亏还是盘盈哦,如果盘盈,说明资产增加了,借方的就是资产,贷方当然就是待处理财产损益了。反之如果盘亏了,说明资产少了,资产在贷方。借方当然就是待处理财产损益了。祝学习愉快!
-
上年利润为负数,今年正数,增长率怎么算?
教师回复: 亲爱的同学,上午好~如果上年为负数,取绝对值,计算公式为:营业利润增长率=(本年营业利润-上年营业利润)/上年营业利润的绝对值。比如2018年收入为-100,2019年收入为100,即2019年收入增长率=(100+100)/100=200%如有疑问,我们继续沟通~
-
税后经营净利润的计算公式是什么?
教师回复: 可爱的同学,你好税后经营净利润=净利润+税后利息费用因为净利润是已经扣除了税后利息费用的,税后经营净利润是不考虑利息费用用的,所以将净利润加回税后利息费用才是税后经营净利润。可以参考教材P57表2-11理解。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们都能健健康康!
-
合同履约成本和合同取得成本分别是什么科目?
教师回复: 勤奋的同学,你好~合同履约成本是资产类科目,类似库存商品,会发生减值,并且减值可以转回。合同履约成本简单理解为履行合同约定发生的成本,这部分之所以资本化而没有费用化,就是因为满足了资本化的条件,同时满足三个条件,应当确认为合同履约成本:①该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用等;②该成本增加了企业未来用于履行履约义务的资源;③该成本预期能够收回。这三点和资产的定义趋同,发生的直接相关成本增加了企业资源,并且付出的成本能够收回。合同取得成本:企业为取得合同发生的增量成本预期能够收回的,应当作为合同取得成本确认为一项资产。但是资产的摊销期限不超过一年的,可以在发生时计入当期损益。增量成本,是指企业不取得合同就不会发生的成本。如果不能取得合同,但一样会发生的成本,那就不是合同取得成本了,比如差旅费或尽职调查支出。所以增量成本与合同有非常直接的关联性,最具有代表性的例子就是销售佣金,销售佣金完全跟合同的金额挂钩,则为合同取得成本。另外容易混淆的例子是给销售经理的年度奖金,看似跟合同相关,但是年终奖还有其他很多因素影响,即使没有合同,也可能会有年度奖金。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们健健康康!
-
建筑业工程材料开具发票交税率是13%还是9%的?
教师回复: 亲爱的同学,你好:建筑企业外购建筑材料并提供施工业务的包工包料合同是一种既涉及服务又涉及货物的一项销售行为,是混合销售行为。如果建筑企业的工商营业执照上没有建筑材料销售资质,只有建筑服务资质的情况下,则建筑企业将外购材料和劳务的发票开具和税务处理如下:一般而言,建筑企业将外购的材料和建筑劳务一起按9%税率计征增值税,向发包方开具9%的增值税发票。如果建筑企业的工商营业执照上既有销售资质又有建筑服务资质的情况下,则建筑企业将外购的材料和劳务的税务处理和发票开具按照以下方法处理: 其一、如果材料销售额在一年的销售材料和销售劳务收入总额中超过50%,则建筑企业外购材料和劳务一起按照17%税率计征增值税,向发包方开具13%的增值税发票。 其二,如果材料销售额在一年的销售材料和销售劳务收入总额中低于50%,则建筑企业外购材料和劳务一起按照9%税率计征增值税,向发包方开具9%的增值税发票。祝你学习愉快~

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研