


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

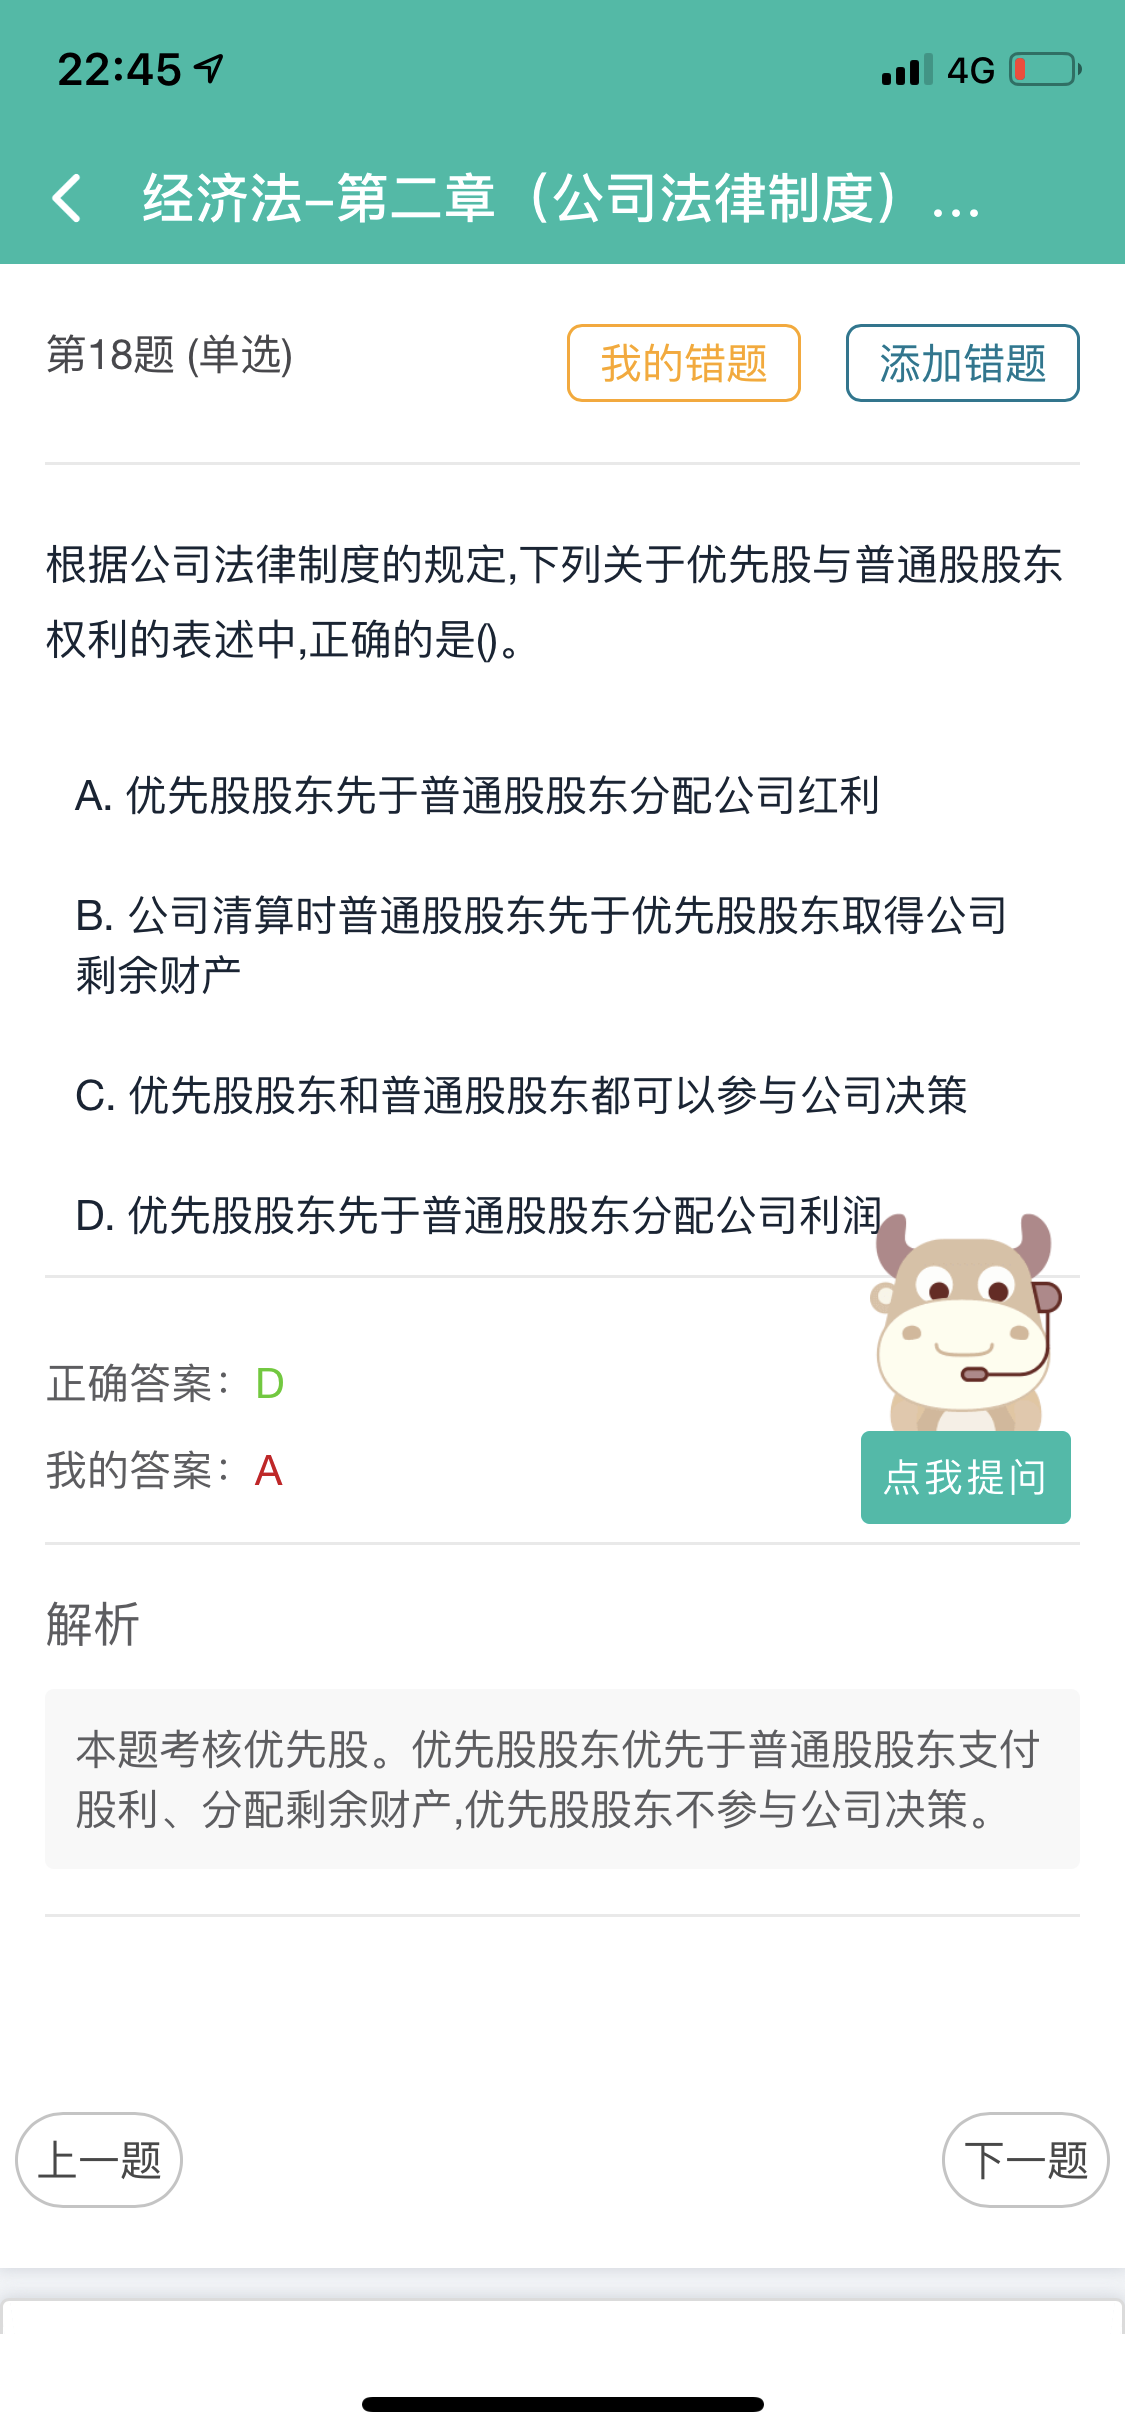
优先股分了固定股利后,就不能参与普通股分配利润,AD有什么区别?
vip 老师 图片中A选项和D选项有什么区别?
 吴同学
- 2020-05-26 14:07:08
- 阅读量 315
-
 张老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于优先股分了固定股利后,就不能参与普通股分配利润,AD有什么区别?我的回答如下:
勤奋的同学,你好!分配利润就是优先股分了固定股利,所以选项D是正确,分红,主要是根据普通股分配利润,优先股分了固定股利后,就不能参与普通股分配利润了。预祝同学今年顺利通过考试,加油~
以上是关于股,优先股相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2020-05-26 14:10:59
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
task55优先股那章没有?
task55优先股那张没有??...
-
参与优先股,是可以参加剩余收益和利润分配的吗?
请问老师,为什么不选C和D呢...
-
优先股股息不是都要累计的吗,D为什么对?
优先股股息不是都要累计的吗,D为什么对?...
-
优先股股利是PD还是DP,书上是DP?
优先股股利是PD还是DP,书上是DP...
-
关于优先股的AB项怎么分析?
\n//glive.gaodun.com/upload/97...
-
关于优先股的AB项怎么理解?
VIP 老师,你好,其中A和B选项不太理解,请老师指导...
-
A的优先股与普通股相比,会降低公司的资本成本怎么理解?
vip老师这个a选项怎么理解...
-
这题为什么选A投资优先股?
VIP老师这题如何解答...
-
可以解释下关于优先股的AB项吗?
VIP能解释下AB项吗...
-
选项A的发优先股可以降低成本怎么理解?
vip选项A该怎么理解...
-

2022年成都农村商业银行股份有限公司市场化选聘执行层人员的公告
高顿教育银行官网为大家带来:2022年成都农村商业银行股份有限公司市场化选聘执行层人员的公告,关注高顿教育,为您提供更多考试相关信息。
2022-11-21 20:12:13 -
中国银行股份有限公司博士后科研工作站2023年度博士后研究人员招收公告
高顿教育银行官网为大家带来:中国银行股份有限公司博士后科研工作站2023年度博士后研究人员招收公告,关注高顿教育,为您提供更多考试相关信息。
2022-11-16 20:08:37 -

2022年长沙农村商业银行股份有限公司公开招聘员工公告
高顿教育银行官网为大家带来:2022年长沙农村商业银行股份有限公司公开招聘员工公告,关注高顿教育,为您提供更多考试相关信息。
2022-11-16 20:02:42 -
大型股份制银行招商银行烟台分行校园招聘公告发布,应届有岗位!
招商银行烟台分行已深耕18年。作为直属总行的一级分行,下辖威海分行,共设立了17家分支机构,正式员工总数500余人。
2022-08-23 10:08:07 -
考研金融专硕,一天一个知识点【认证股权】
金融专硕考研,前期基础阶段主要是掌握知识点,金融专硕专业课的备考,需要考生复习一直持续到考前。专业课直接影响到总成绩。下面上海高顿考研网为金融专硕的考生整理了-金融专硕知识点:认证股权,供大家参考。
2022-07-01 18:13:30
精选问答
-
最佳现金持有量的计算公式是啥?
教师回复: 同学您好!存货模型下最佳现金持有量=根号下(2*一定时期的现金需求量*交易成本/机会成本率)
-
合同取得成本和合同履约成本在财务报表中列什么项目?
教师回复: 同学你好~确认为资产的合同履约成本,初始确认时摊销期限不超过一年或一个正常营业周期的,在资产负债表中列示为存货;初始确认时摊销期限在一年或一个正常营业周期以上的,在资产负债表中列示为其他非流动资产。确认为资产的合同取得成本,初始确认时摊销期限不超过一年或一个正常营业周期的,在资产负债表中列示为其他流动资产;初始确认时摊销期限在一年或一个正常营业周期以上的,在资产负债表中列示为其他非流动资产。
-
会计主体不一定是法律主体,法律主体一定是会计主体吗?
教师回复: 同学,你好!一个法律主体,比如一个公司,是独立的法人单位,必须要进行会计的独立核算,所以一定是一个会计主体;但是如果是一个车间,需要单独核算这个车间的经营情况,也可以作为一个会计主体单独核算,但这个车间并不需要经过法律程序注册,不是一个法律主体,只是一个部门,所以,一个会计主体并不一定是一个法律主体。能够理解了吗?
-
合同履约成本与合同资产的如何区分?
教师回复: 学员,你好!你可以根据定义来区分,合同履约成本是为合同履行而发生的各种成本,一般是销售方支出的,而合同资产是指企业已向客户转让商品而有权收取对价的权利,且该权利取决于时间流逝之外的其他因素,说明这笔钱是购买方那过来了,购买方已经支付了,但是还取决于其他条件还不能确认收入。
-
票面利率与实际利率怎么解释?
教师回复: 同学你好! ①如果债券是按面值发行,实际利率=票面利率; ②如果债券是按溢价发行(贵卖),实际利率小于票面利率。 理解:当债券票面利率高于市场利率时,投资者投资债券获得的收益就会高于投资其他项目获得的收益,潜在的投资者必将乐于购买,这时债券就应以高于面值的价格出售,这种情况称为溢价发行;实际发行价格高于票面价值的差额部分,称为债券溢价。 发行方未来期间按票面利率支付债权人利息,所以溢价收入是对发行债券的企业未来多付利息所作的事先补偿。 ③如果债券是按折价发行(贱卖),实际利率大于票面利率。 理解:当债券票面利率低于市场利率时,潜在投资者会把资金投向其他高利率的项目,这时债券就应以低于票面价值的价格出售以吸引投资者,这种情况称为折价发行;实际发行价格低于票面价值的差额部分称为债券折价。 发行方未来期间按票面利率支付利息,债券折价实际上是发行债券的企业对债权人今后少收利息的一种事先补偿。

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研