


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

原始投资额不在第一天全部投出去,静态回收期和动态回收期怎么算?
老师,如果原始投资额不是在第一天全部投出去,静态回收期和动态回收期怎么算呀?能不能举个例子呀?
 l同学
- 2022-01-02 09:33:17
- 阅读量 266
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于原始投资额不在第一天全部投出去,静态回收期和动态回收期怎么算?我的回答如下:
爱思考的同学,你好~~
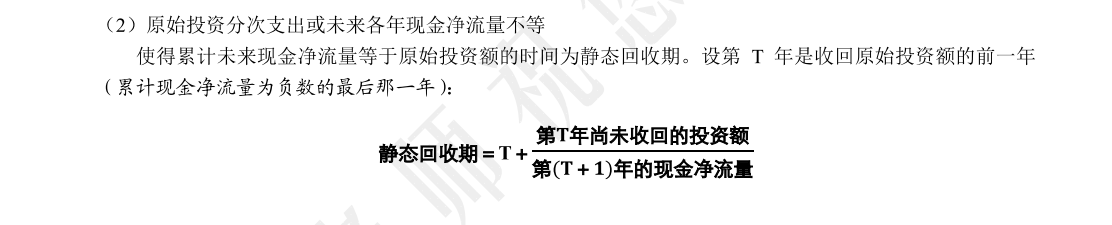
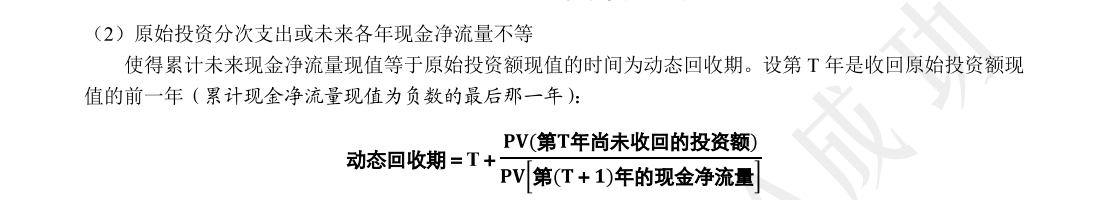
例子:
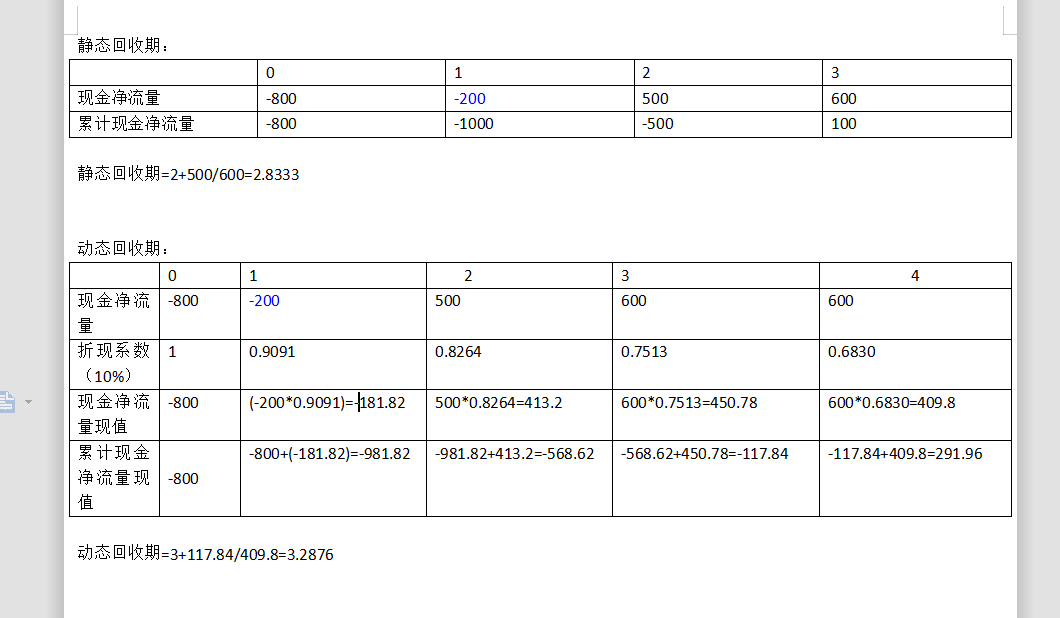
希望以上的解答能够帮助到你,如还有疑问欢迎随时与老师交流~继续加油~~
以上是关于额,投资额相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2022-01-02 10:28:52 -
收起l同学学员追问老师,我是想问中途有垫资的情况?2022-01-02 11:35:40
-
老师 高顿财经研究院老师
同学说的中途有垫资是指营运资本涉及每期垫支吗?
静态回收期和动态回收期的计算思路还是和上述表格一样的。
静态回收期:计算汇总计算每期的现金净流量,计算累计现金净流量。
动态回收期:计算每期的现金净流量,计算每期现金净流量的现值,再计算累计现值。
希望以上的解答能够帮助到你,如还有疑问欢迎随时与老师交流~继续加油~~
2022-01-02 11:58:50 -
收起l同学学员追问不是,是中途某一年又垫支了一下2022-01-02 12:12:46
-
老师 高顿财经研究院老师
得分情况讨论。静态回收期有个缺点:不考虑后静态回收期后的现金流。
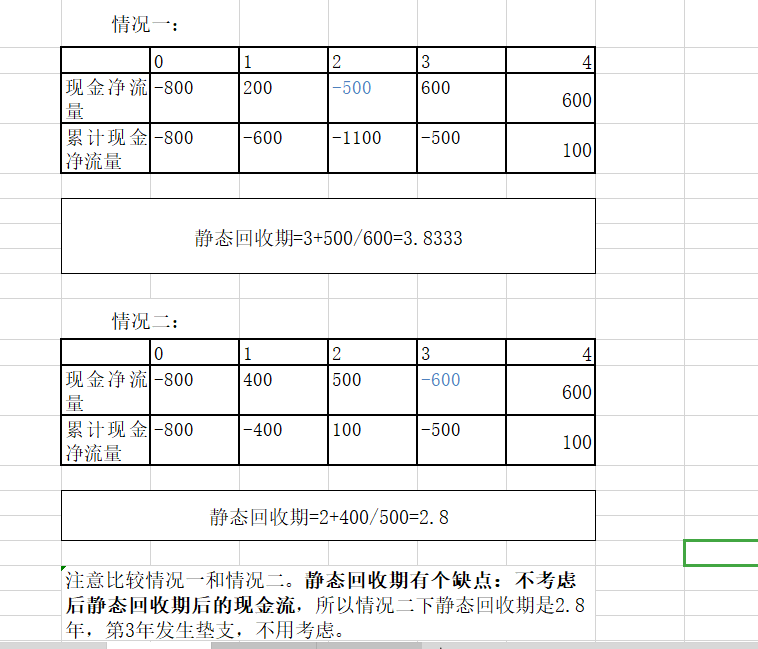
以静态回收期作为例子,动态回收期也是一样的,动态回收期后的现金流不用考虑。如果垫支发生在动态回收期前,正常操作。如果发生在动态回收期后,也不用考虑。
希望以上的解答能够帮助到你,如还有疑问欢迎随时与老师交流~继续加油~~
2022-01-02 13:10:03
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
本题的c选项中折现额回收期是怎么判断大于还是小于投资期限?
老师,我想问一下这道题的c选项中的折现回收期是怎么判断大于还...
-
税法上,创投企业按投资额70%扣,会计上按100%扣,所以是调增吗?
税法上,创投企业按投资额的70%扣,会计上是按100%靠,所...
-
算投资报酬率的分母用的净经营资产为什么是投资额25000呢?
算投资报酬率的分母用的净经营资产为什么是投资额25000呢?...
-
这道例题6-7单选题 投资额的840万不是零时点发生的?
中级财管四维考霸第199页的这道例题6-7单选题 投资的84...
-
如果中央管理企业对外投资额小于3亿美元应该找谁备案呢?
老师,1. 如果中央管理企业对外投资额小于3亿美元应该找谁备...
-
这里租赁投资净额,不应是租赁收款额的现值吗?
l老师这里租赁投资净额,不应该是租赁收款额的现值吗?这里为什...
-
为何2014年的考题C是对的,不是国家外汇管理局负责投资额度的审批吗?
为什么2014年的考题C是对的?下面的2011年题还说国家外...
-
20000是投资额,不是相当于负债吗?
老师,第二问,20000是投资额,不是相当于负债吗,为什么加...
-
偿债基金系数和年投资回收额这两个怎么理解?
偿债基金系数和年投资回收额这两个怎么理解?怎么区分?谢谢老师...
-
老师请问在第二年还有投资额的情况下,现值指数应该是哪个?
老师请问在第二年还有投资额的情况下,现值指数应该是哪个?...
-
什么时候居民换购住房退个税?退税金额怎么计算?
为支持居民改善住房条件,财政部、税务总局联合印发《关于支持居民换购住房有关个人所得税政策的公告》(财政部税务总局公告2022年第30号),明确自2022年10月1日至2023年12月31日,对出售自有住房并在现住房出售后1年内在市场重新购买住房的纳税人,对其出售现住房已缴纳的个人所得税予以退税优惠。
2022-12-07 16:46:40 -
2022年招商银行社会招聘信息之份额登记岗(深圳)
高顿教育银行官网为大家带来:2022年招商银行社会招聘信息之份额登记岗(深圳),关注高顿教育,为您提供更多考试相关信息。
2022-12-06 11:18:25 -

蒙古国mba申请!乌兰巴托额尔德木大学MBA硕士项目
蒙古国有哪些MBA项目?蒙古国MBA留学项目费用低,几万元就可以入学,国家承认学历,双证硕士,非常适合预算不高的想要国外双证硕士的学员。接下来小编就为大家详细介绍一下蒙古国乌兰巴托额尔德木大学MBA硕士项目。
2022-11-25 17:12:04 -
2022年厦门银行社会招聘信息之总行理财中心——份额登记岗
高顿教育银行官网为大家带来:2022年厦门银行社会招聘信息之总行理财中心——份额登记岗,关注高顿教育,为您提供更多考试相关信息。
2022-11-03 21:54:36 -

2023桂林医学院硕士招生简章刚刚发布!有专项计划生名额
2023桂林医学院硕士招生简章刚刚发布!主要包括院校简介、报考条件、考试安排、学费学制、录取规定等信息,关系到考生报考的方方面面,考生一定要重点关注。
2022-10-13 16:03:00
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研