


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

盈亏临界点处经营财务杠杆系数为什么不是零?
盈亏临界点处经营杠杆系数为什么不是0
 T同学
- 2021-12-28 17:55:43
- 阅读量 389
-
 老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于盈亏临界点处经营财务杠杆系数为什么不是零?我的回答如下:
爱思考的同学你好:
应该是无穷大,因为经营杠杆系数=边际贡献/息税前利润,当利润接近0时,杠杆越大。
每天坚持学习,保持进步哦~ 继续加油~祝同学逢考必过呀!ヾ(◍°∇°◍)ノ゙
以上是关于财务,财务杠杆相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-12-28 18:00:22
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
本题EBIT与DOL/DFL/DTL财务经营杠杆系数分别是什么方向的变动关系?
请问EBIT与DOL/DFL/DTL这三个分别是什么方向的变...
-
46题净财务杠杆逐步下降怎么理解?
请讲一下46题...
-
为什么说提高所得税税率,财务杠杆系数不变呢?
为什么说提高所得税税率,财务杠杆系数不变呢?...
-
为啥求经营杠杆系数和总财务杠杆系数是用19年的数据呢?
老师,2020年销量增长了,那边际贡献应该也是增加的,为啥求...
-
进入可持续增长状态后,财务杠杆和经营杠杆不再改变?
某公司2019年进入可持续增长状态,题目求2020年的经营杠...
-
怎么理解杠杆贡献率=(净经营资产净利率-税后利息率)×净财务杠杆?
19题...
-
为什么a错?财务比例法去杠杆上杠杆不也能求吗?
为什么a错?财务比例法去杠杆上杠杆不也能求吗...
-
新鲜出炉的单选真题,这个题财务杠杆是多少?
新鲜出炉的单选真题,这个题财务杠杆是多少?...
-
卸载本公司原有财务杠杆,再加载新投资项目后本公司财务杠杆吗?
老师 这里面第三种经营风险和资本结构都不一致,那么也是卸载本...
-
C因为财务杠杆衡量的是财务风险,财务杠杆越大,企业借的债多吗?
C什么意思? D应该和B的理解一样吗?...
-

税务师财务与会计备考攻略:有哪些备考技巧?
税务师财务与会计备考攻略:有哪些备考技巧?在税务师考试中,财务与会计是其中难度比较大的科目,有很多需要去计算的地方,那么,这门科目怎么备考比较好呢?今天高顿教育小编和大家来详细讲讲这个问题。
2022-07-04 14:05:47 -

广西科技大学2023年考研同等学力加试科目考试大纲712财务管理
广西科技大学712财务管理2023年考研同等学力加试科目考试大纲已经发布,各位同学注意及时关注相关信息。
2022-07-04 09:45:08 -

广西科技大学2023年考研同等学力加试科目考试大纲713中级财务会计
广西科技大学713中级财务会计2023年考研同等学力加试科目考试大纲已经发布,各位同学注意及时关注相关信息。
2022-07-04 09:41:49 -
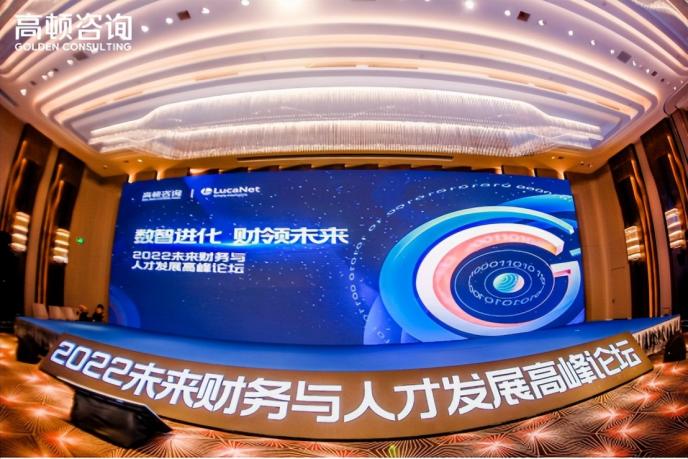
钱塘六月 数智进化|高顿2022未来财务与人才发展高峰论坛杭州站落下帷幕
数字时代,应变于新,唯有进化,才有未来。高顿咨询秉持财经赋能初心,携手德国蓝科独家冠名未来财务与人才发展高峰论坛杭州站,近日圆满落幕西子湖畔! 本次论坛以数智进化,财领未来为主题,力邀多位专家,为现场500余位财务高管,带来数字经济下的未来财务发展解析,围绕如何锻造面向未来的财务团队、数字财务人才发展方法论分享专业洞见,为企业敏捷应对不断变化的商业环境,推动高质量发展提供借鉴思路。 世纪疫情冲击下,百年变局加速演进,中国坚定以稳字当头、稳中求进应对不确定的外部环境。发展速度快、辐射范围广、影响程度深的数字经济,成为稳定宏观经济大盘的重要基石。对于财会行业,既是机遇,也是挑战。面临前所未有的快速变化,财务管理者需要再适应新定位,进一步加强财务管理智能转型,以满足公司管理
2022-07-01 18:42:37 -

中级会计考试经验分享,主讲财务管理备考细节
距离中级会计职称考试只剩两个月的时间了,大家一定要咬牙坚持到最后呀!千篇一律的备考方法一定要拒绝,一定要联系自身实际基础情况以及科目重难点有侧重点的进行复习!接下来,就来跟小编一起看看财务管理的备考细节以及重难点有哪些,希望能对你有所帮助!
2022-07-01 15:28:27
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研