


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

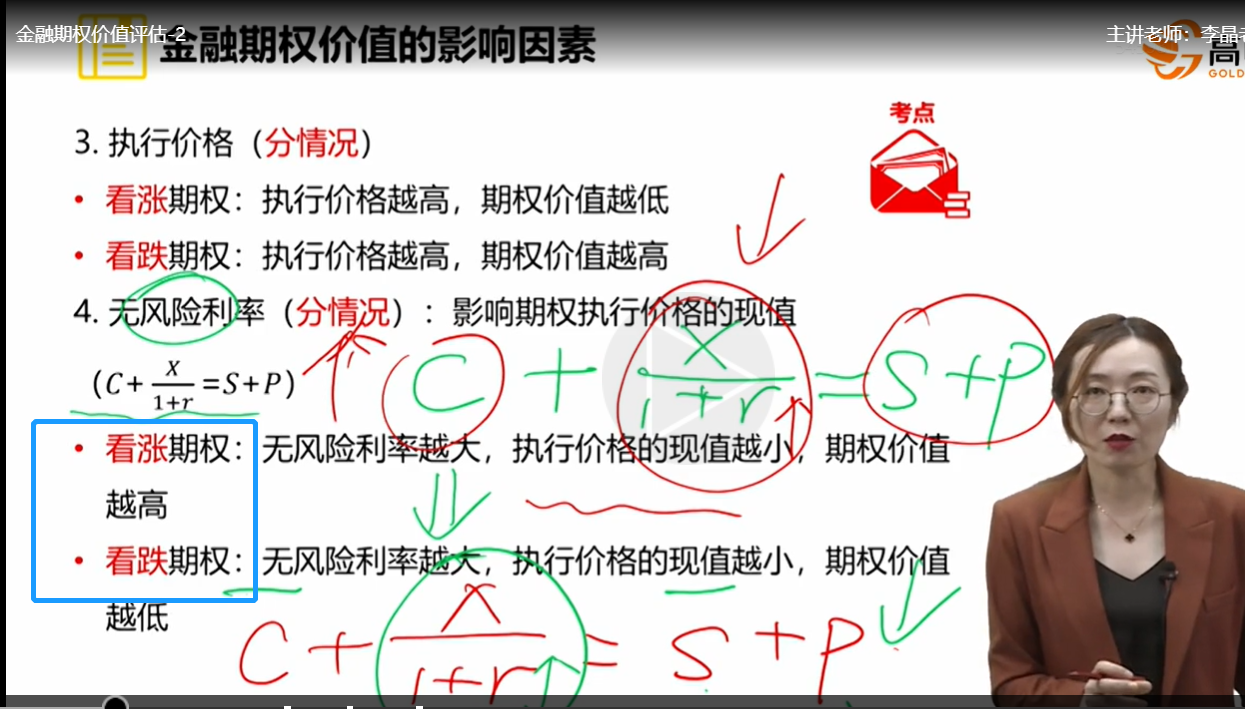
为什么看涨期权假设S+P不变,而看跌期权只假设P不变?
没理解无风险利率对期权价值的影响。为什么看涨期权假设S+P不变,而看跌期权只假设P不变?两个假设不应该一致的吗?
 h同学
- 2021-12-15 17:08:50
- 阅读量 235
-
 张老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于为什么看涨期权假设S+P不变,而看跌期权只假设P不变?我的回答如下:
可爱的同学,你好~
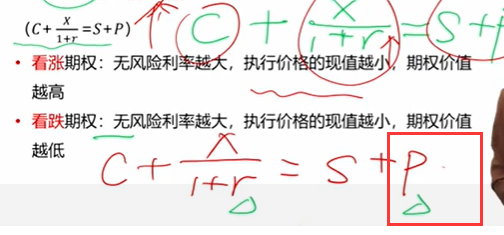
如果是看跌期权的话,P肯定是变动的,主要是看P与r之间的关系,假设其他因素不变哦,同学可以再听下哦~
希望老师的解答能帮助同学理解~~如果有疑问还可以继续跟老师沟通交流哦~~ヾ(◍°∇°◍)ノ゙
以上是关于权益,看涨期权相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-12-15 18:59:16
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
96题怎么能看出来看涨期权获利最多,有公式能推倒吗?
老师,96题怎么能看出来,有公式能推倒吗...
-
这道题现金净额结算的时候不是原先支付看涨期权的金额吗?
老师您好,例题14-10,现金净额结算的时候为何只有支付20...
-
抛补性看涨期权怎么限定了有限区间呀?
抛补性看涨期权怎么限定了有限区间呀?我明白锁定最高收益,意思...
-
老师,25题的图片为什么是抛补性看涨期权的图形?
25题完全看不懂图片...
-
附认股权证的债券和可转债是不是手上有股票和该股票的看涨期权?
老师,附认股权证的债券和可转债是不是手上有股票和该股票的看涨...
-
计算买入一份看涨期权的价值=-(48-40)=-8元,如何理解?
老师,请问下 1.这里(1)的首先第一步计算到期日的股价是等...
-
股价为零时,看涨期权内在价值为零,只要期权未到期,时间溢价就会大于0吗?
c不明白...
-
求看涨期权价值公式是股价*买股数-(sd*股数)/(1+ r)?
老师,请问下 1.这个题的第一问求看涨期权价值公式是股价*买...
-
这道题如果三个月后的市场价是4600,执行价格4500看涨期权吗?
老师好战略十年真题254页第38题的答案,这个是没问题的。 ...
-
为什么投资组合净收入与该股票为标的的看涨期权的净收入为什么能是相等的呢?
老师,请问为什么投资组合净收入与该股票为标的的看涨期权的净收...
-

2022年上海银行社会招聘信息之资产管理部投资经理(权益/固收)
高顿教育银行官网为大家带来:2022年上海银行社会招聘信息之资产管理部投资经理(权益/固收),关注高顿教育,为您提供更多考试相关信息。
2022-11-21 19:55:54 -
2022年上海银行社会招聘信息之资产管理部研究员(宏观/权益)
高顿教育银行官网为大家带来:2022年上海银行社会招聘信息之资产管理部研究员(宏观/权益),关注高顿教育,为您提供更多考试相关信息。
2022-11-21 19:54:10 -
宁波银行2022年社会招聘信息之-权益联盟岗
高顿教育银行官网为大家带来:宁波银行2022年社会招聘信息之-权益联盟岗,关注高顿教育,为您提供更多考试相关信息。
2022-10-17 15:15:45 -
22年江苏银行南京分行社会招聘信息之权益投资岗(权益多头方向)
高顿教育银行官网为大家带来:22年江苏银行南京分行社会招聘信息之权益投资岗(权益多头方向),关注高顿教育,为您提供更多考试相关信息。
2022-09-30 16:13:43 -
22年江苏银行社会招聘信息之策略研究岗(权益方向)
高顿教育银行官网为大家带来:22年江苏银行社会招聘信息之策略研究岗(权益方向),关注高顿教育,为您提供更多考试相关信息。
2022-09-21 20:59:59
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!


手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研