


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

为什么有借:其他应付款,贷:库存股的账务处理?
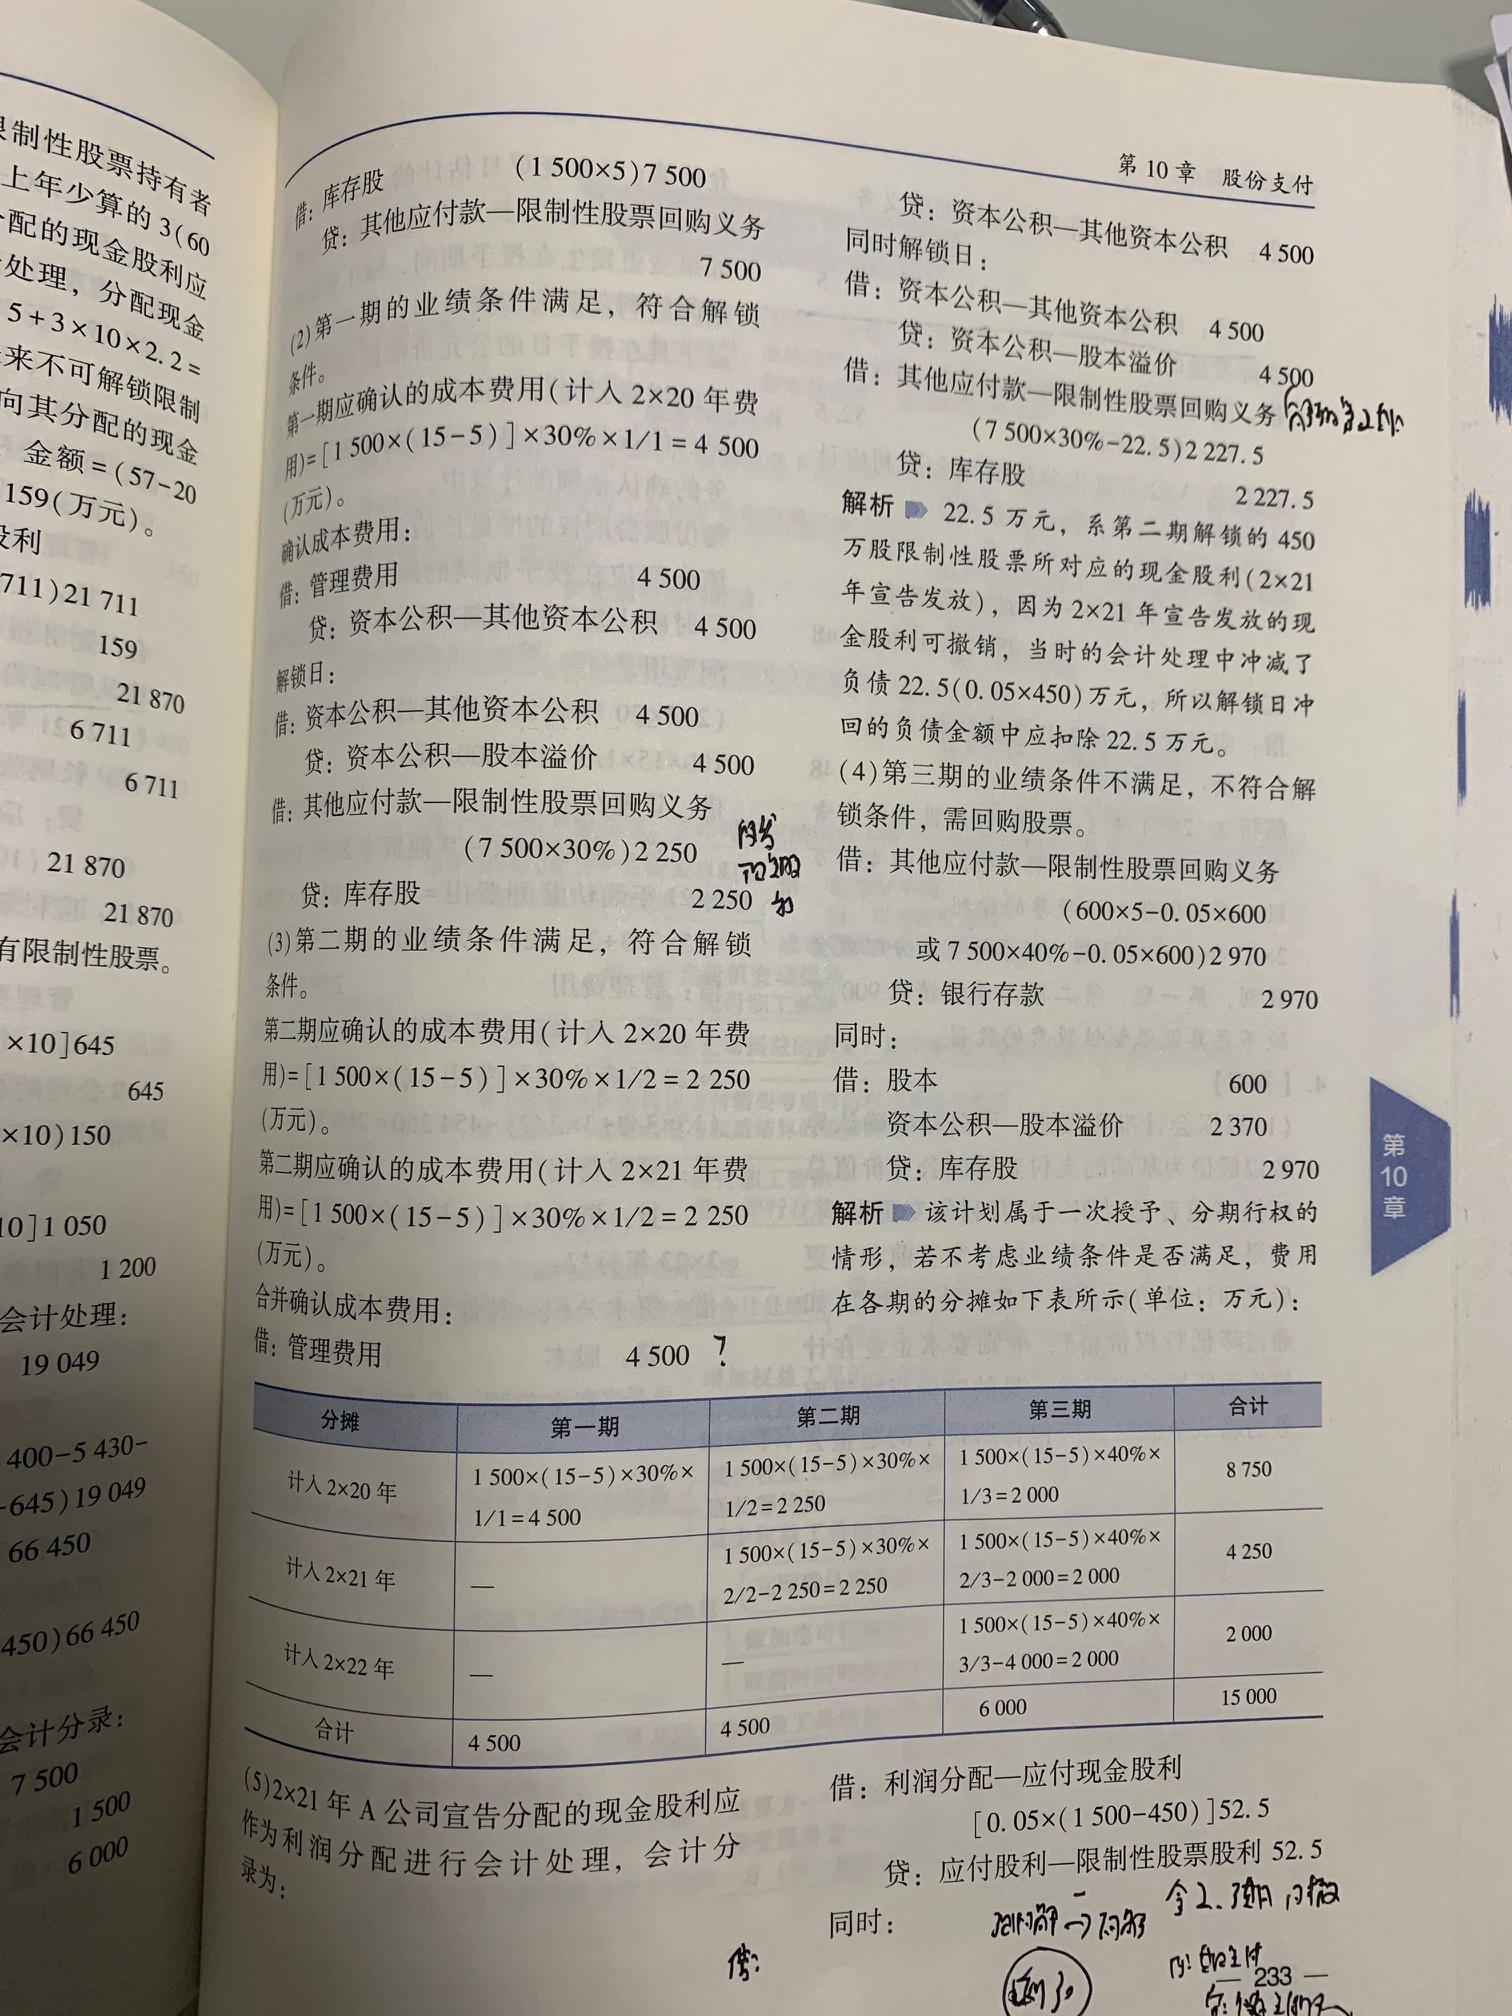
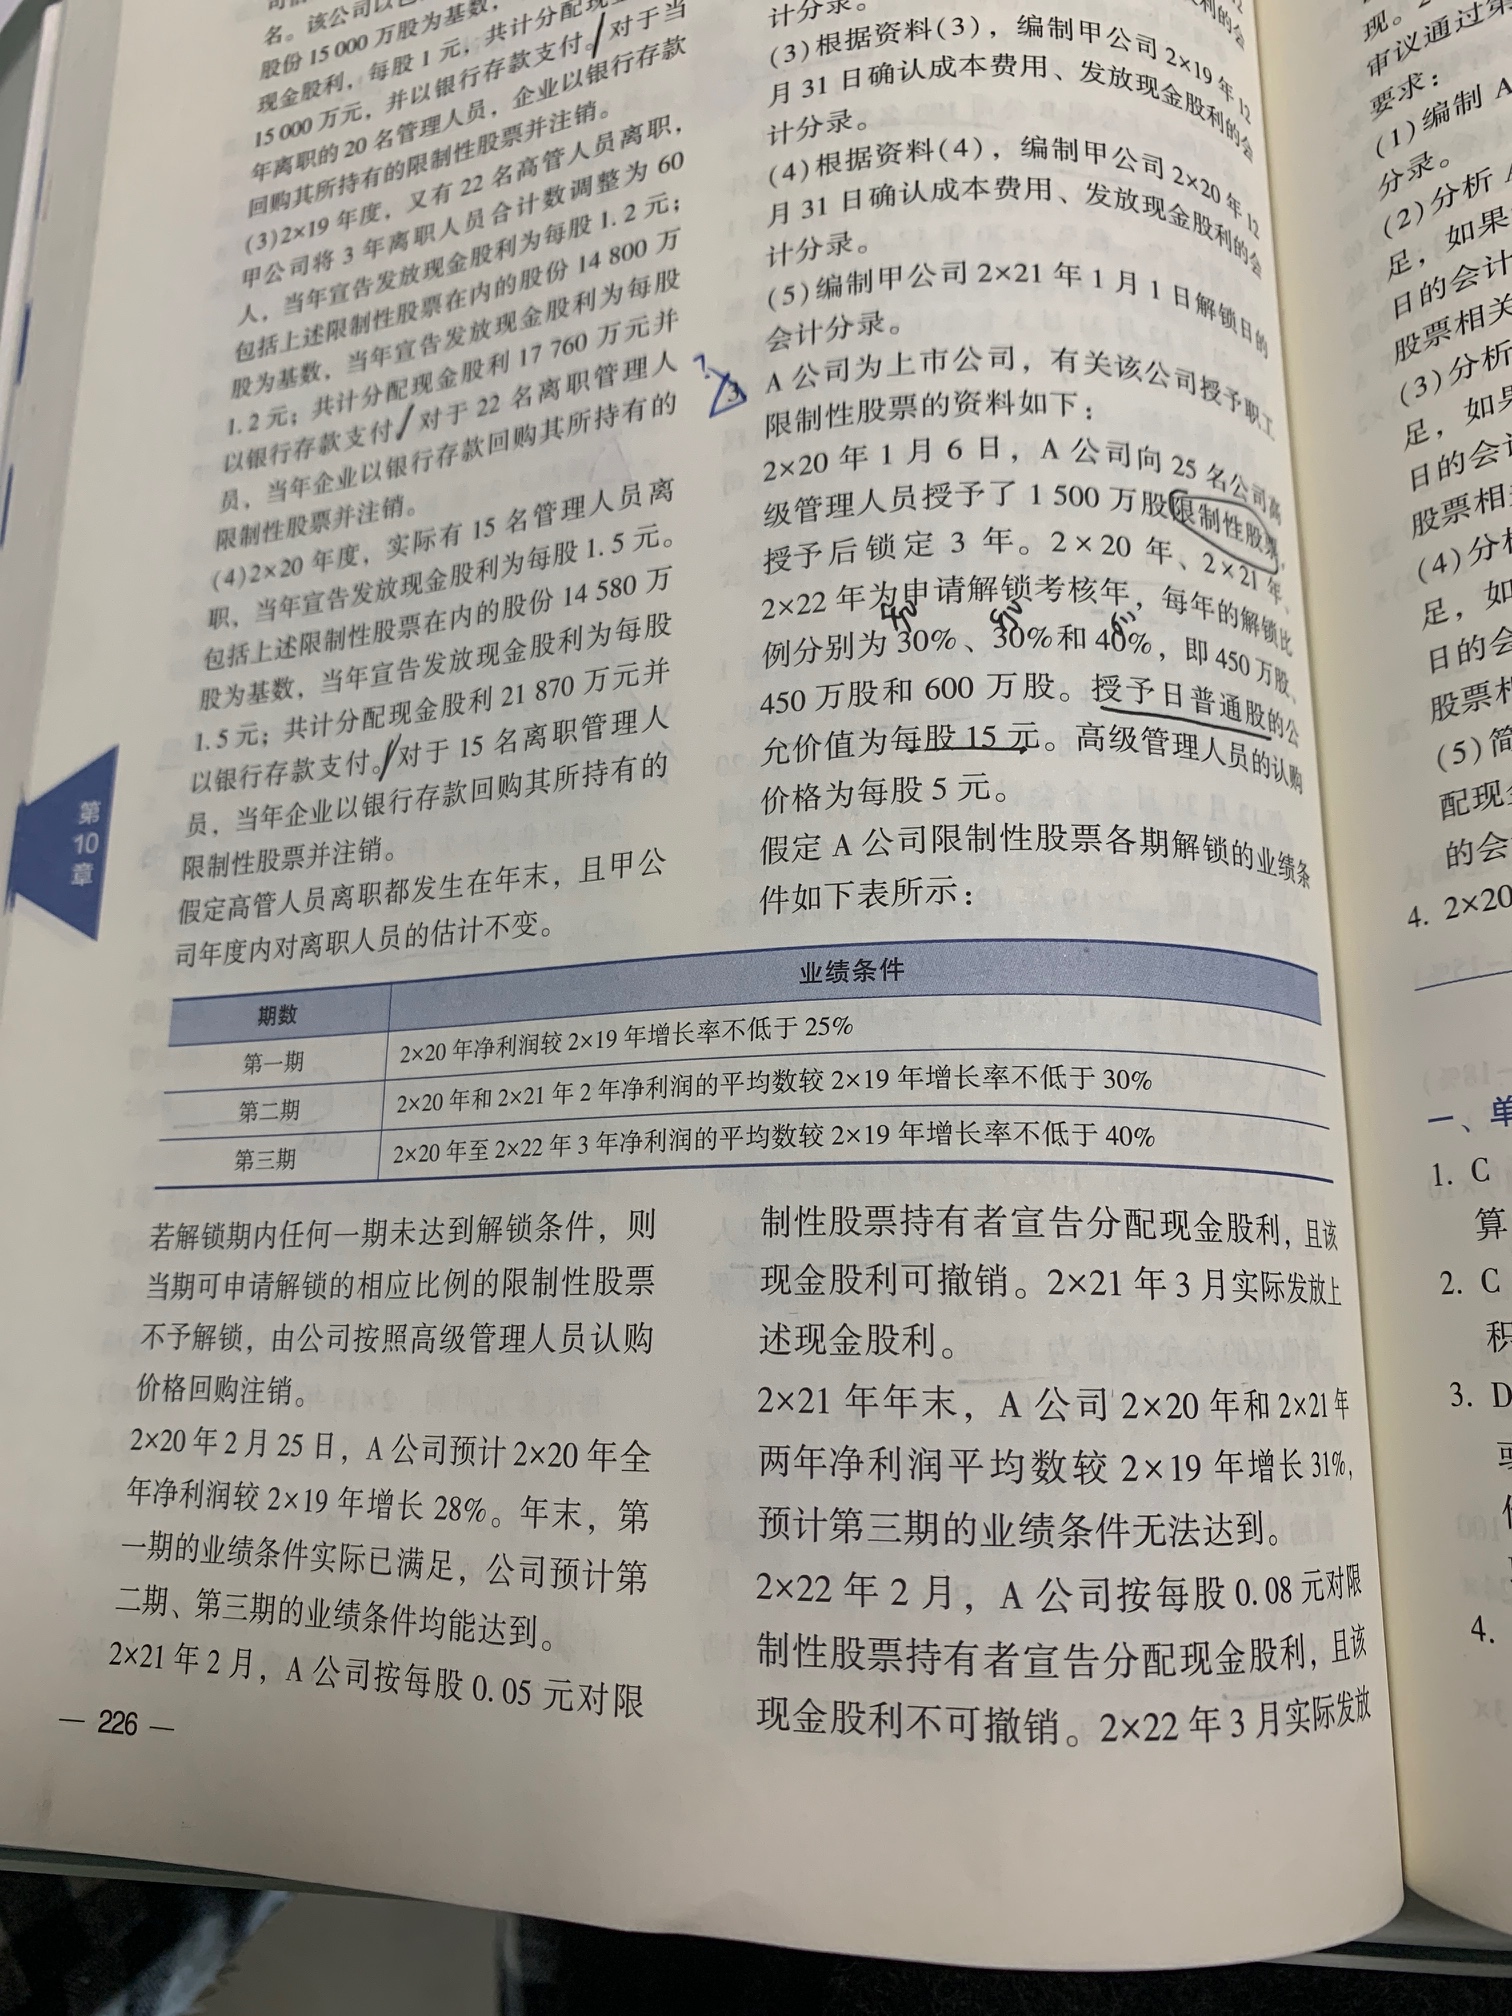
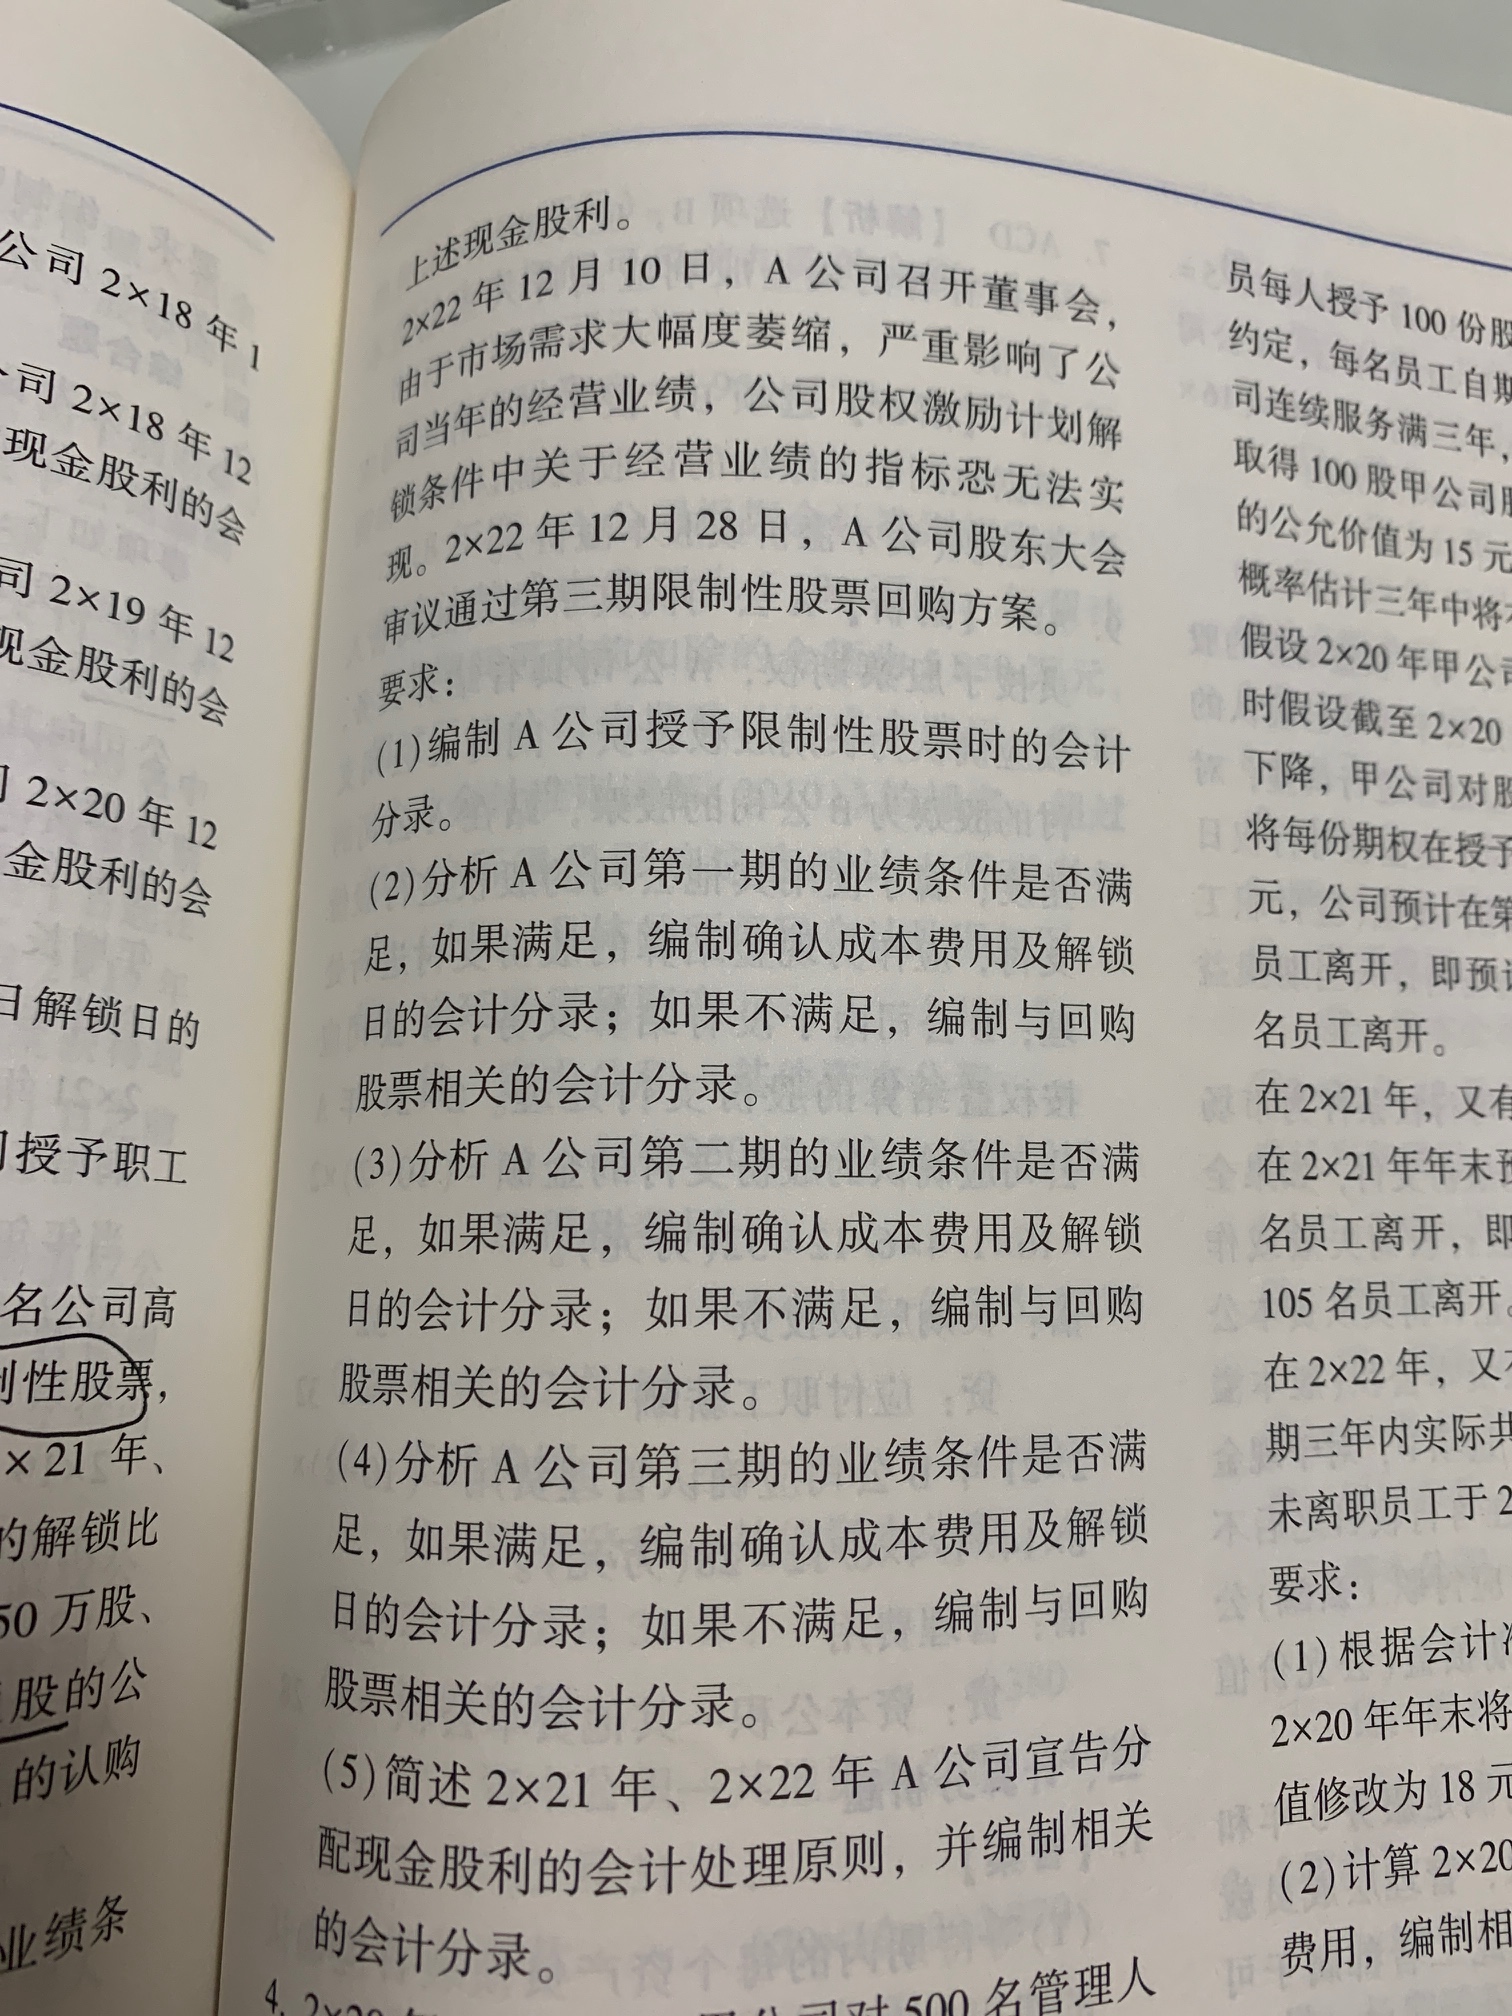
这个第三题完全不知道怎么回事,为什么最后回购库存股是2970,可撤销的预计不能解锁的,不会冲减库存股啊,为什么最后库存股变2970
 冯同学
- 2021-10-23 16:57:28
- 阅读量 278
-
 汪老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于为什么有借:其他应付款,贷:库存股的账务处理?我的回答如下:
爱学习的同学,你好哟~
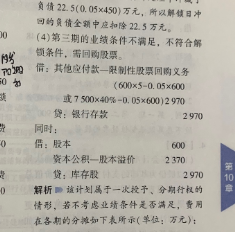
同学的疑问是针对这里吗?
看看是不是之前对于预计未来可解锁的员工,有做
借:其他应付款
贷:库存股
明天的你一定会感激现在拼命努力的自己,加油!
以上是关于款,其他应付款相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2021-10-23 17:18:41 -
收起冯同学学员追问不懂,你说的什么意思,整个题能帮我解释下吗2021-10-23 18:28:21
-
汪老师 高顿财经研究院老师
这个 是 一次 授予, 分期 行权的 题目,450万股的等待期是一年,第二个450万股的等待期间是两年,
600 万股的 等待 期 是 三年,
同学 可以 看一下你的第(5) 问的 完整的 答案,
这里 应该 有
借: 其他应付款
贷: 库存股
的 账务处理,
现金股利 可撤销, 预计未来 可解锁的 部分, 会 多 做 这一步 账务处理,
因此 导致了 回购 库存股 时, 其他 应付款 少了0.05 ×600
同学 看一下, 有疑问我们 再 交流
希望老师的解答能帮助你理解!
2021-10-23 22:07:28 -
收起冯同学学员追问预计不可撤销是借其他应付款,带应付股利,不是贷库存股,为啥您说的和老师上课讲的不一样2021-10-23 22:33:50
-
汪老师 高顿财经研究院老师
同学的 理解 是 正确的,
现金 股利 可撤销的 情形, 预计 未来可 解锁, 会 做
借: 利润分配
贷: 应付股利
同时
借: 其他 应付款
贷: 库存股
同学 看一下你 这个题 第五问的 完整 答案 有没有 这样 处理, 如果 有 就 可以 解决 同学 对于 库存股 金额的 疑问了
希望老师的解答能帮助你理解!
2021-10-23 22:47:20 -
收起冯同学学员追问答案我会看,就是不理解库存股的金额啊,之前的题目,回购,库存股的金额等于回购价乘以回购的股数,这题又不同2021-10-24 11:42:08
-
汪老师 高顿财经研究院老师
同学你 这是 哪里的 资料呢? 方便把 第五问的 答案 完整的 传给 老师 确认一下吗?
根据 题干 信息 判断, 应该 是 这样 处理的:
2021 年2 月 宣告 分配 现金 股利, 现金 股利 是 可撤销的, 当时 预计可以 解锁, 因此 会计 分录 是:
借 : 利润分配 52.5=0.05 ×(1500-450)
贷:应付股利 52.5
借:其他应付款 52.5
贷:库存股 52.5
因此 后面的450 万股和600 万股 实际 解锁 或 回购的 时候,
库存股 分表 减掉了22.5 万和30 万。
同学也 可以 就 整个 题目, 关于 其他 应付款和 库存股 画 一下T字 账
希望老师的解答能帮助你理解!
2021-10-24 15:21:38 -
收起冯同学学员追问我可不可以这样想,因为当时我是预计可解锁的,所以我确认多了30股利,后面我从可解锁变为预计不可解锁,所以我做了一笔借库存股贷其他应付款30,调整了原来错误的地方,所以相当于平了的,理解我说的么2021-10-24 18:57:44
-
汪老师 高顿财经研究院老师
老师理解同学说的,对于确认现金股利的相关账务处理,是基于当时会计估计来做的,不能算做错了。
但是因为这个处理导致负债和库存股减少,因此影响了后面的账务处理
明天的你一定会感激现在拼命努力的自己,加油!
2021-10-24 21:38:36 -
收起冯同学学员追问不理解老师您说的,能说得详细点吗2021-10-24 22:05:23
-
汪老师 高顿财经研究院老师
同学的 理解 是 有 道理的, 老师 想 表达的 是,2021 年2 月的 账务 处理 是 基于 会计 估计 做的, 不能 算 做错了,
本来 确认了7500的 库存股和 其他 应付款,
因为 有 下面的 账务 处理, 导致 其他 应付款和 库存股 都 少了52.5
2021 年2 月 宣告 分配 现金 股利, 现金 股利 是 可撤销的, 当时 预计可以 解锁, 因此 会计 分录 是:
借 : 利润分配 52.5=0.05 ×(1500-450)
贷:应付股利 52.5
借:其他应付款 52.5
贷:库存股 52.5
因此 后面
第 三期 业绩 条件 不满足, 不符合 解锁 条件, 回购 股票的 时候
库存股和 其他 应付款 对应的 金额 要 额外 减掉30
同学 看 看 还有 哪里 觉得 不好 理解,我们 再 交流
希望老师的解答能帮助你理解!
2021-10-25 15:15:22
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
相关问题
相关文章
其他人都在看
-
政府补助收入,为啥是其他应付款啊,不是负债吗?
这里是政府补助收入,为啥是其他应付款啊,不是负债吗?...
-
预计未来不可解锁的限制性股票,宣告发放股利,为什么只冲减其他应付款?
老师,请问预计未来不可解锁的限制性股票,宣告发放股利的时候,...
-
库存现金溢余贷记其他应付款或者营业外收入?
不明白为啥库存现金短缺借记其他应收款或者管理费用,而库存现金...
-
为什么贷方不是其他应付款而是应付股利?
老师。08年的分录不明白。为什么贷方不是其他应付款而是应付股...
-
应该是借方为利润分配,贷方为其他应付款吧?
18年调整没有走的那一个人的股利,应该是借方为利润分配,贷方...
-
应该调整2019年的其他应付款吗?
本题为什么不选择d...
-
这个题下面画红圈的地方求平均总成本的时候为什么不算上其他应付款?
老师,这个题下面画红圈的地方求平均总成本的时候为什么不算上其...
-
支付合同的违约金,赔款罚款记其他应付款,为何违约金是营业外支出?
老师好,支付合同的违约金,不是赔款罚款啥的记入其他应付款吗?...
-
原来的不需要差错更正,这时要确认其他应付款了吗?
图1是题目,图2是答案。 疑问:2x18年7月有判决结果,原...
-
预计未来不可解锁的分录为什么是借:其他应付款贷:应付股利?
可撤销合同,预计未来不可解锁的分录借:其他应付款贷:应付股利...
-

小红书爆款笔记到底怎么做?
小红书爆款笔记 怎么做? 小红书新手 怎么做爆款笔记?很简单,按照下面的1个公式,4个步骤就可以! 什么是小 红书爆款笔记 ? 在发布的短时间内推送数据不断增长, 小红书流量 激增,源源不断的带来转发和评论和垂直粉丝们的笔记们,叫做 小红书爆款笔记 。 注意是笔记们,不是指某一篇,因为很多人在 小红书 随手一发日常生活中的小吐槽,就能突然流量暴增,评论过百,然后就没有然后了。偶发事件,不具备持续性,也不能立住人设,热闹过后只剩下寂寞,这不叫爆款笔记。 小红书爆款笔记 怎么做? 小红书新手 怎么做爆款笔记?很简单,按照下面的1个公式,4个步骤就可以! 1个公式: 小红书爆款笔记= 有共鸣的现象+刁钻的角度+解决方案 4个步骤: 第一步: 深挖自己。 无论是在那个平台做 自媒体运营 ,都需要先深挖自己的能力和潜
2022-12-01 17:24:30 -

解缴税款的含义是什么?完税凭证的意思是什么?
解缴税款其实就是扣税,解缴税款含义为解付缴纳税款,解缴税款是最后一步了。企业需要先计算税金,填写申报,核对无误后进行申报,然后缴纳税款。
2022-12-01 16:57:13 -
浦发银行2022年社会招聘之产品经理岗(经营类贷款)
高顿教育银行官网为大家带来:浦发银行2022年社会招聘之产品经理岗(经营类贷款),关注高顿教育,为您提供更多考试相关信息。
2022-11-23 21:15:20 -

苏州银行2022年度社会招聘之-信用类贷款经理岗
高顿教育银行官网为大家带来:苏州银行2022年度社会招聘之-信用类贷款经理岗,关注高顿教育,为您提供更多考试相关信息。
2022-11-21 20:26:04 -
精选问答
-
在后续计量时,使用权资产要计提折旧额的会计分录怎么做?
教师回复: 勤奋努力爱学习的同学,你好~针对你说的这个问题,1、在租赁期开始日,确认使用权资产和租赁负债,会计分录是:借:使用权资产 2,600,000租赁负债-未确认融资费用 550,000=3,150,000-2,600,000贷:租赁负债-租赁付款额 3,150,000=每年的租赁付款额450,000*租赁期72、在后续计量时,使用权资产要计提折旧(类似于固定资产的管理),会计分录是:借:管理费用 371,428.57贷:使用权资产累计折旧 371,428.57=2,600,000/7(租赁期为7年,按照7年计提折旧)3、在后续计量时,要确认租赁负债的利息,会计分录是:借:财务费用 131,040贷:租赁负债-未确认融资费用 131,040=期初账面价值2,600,000*实际利率5.04%4、按照当年销售额超过1,000,000元的,当年应再支付按销售额的2%计算的租金,这个属于可变租赁付款额;在实际发生时,直接计入当期损益,会计分录是:借:销售费用 30,000贷:应付账款 30,000=销售额1,500,000*比例2%综合看来,对利润的影响金额合计是:管理费用( -371,428.57)+财务费用( -131,040)+销售费用 (-30,000)=-532,468.57如还有不清楚的地方,欢迎随时提问,Andy老师会尽快解答,爱学习的你是最棒的,加油~
-
其他债权投资的公允价值变动到底怎么算呀?
教师回复: 勤奋努力、爱学习会计的同学你好,有两种方式可以计算这个金额:方法一:首先要比较摊余成本和其他债权投资的公允价值,两者之间的差额为持有期间公允价值的累计变动额(余额)。因此计算本期公允价值变动的发生额要用这个差额减去以前期间已经确认的公允价值变动之和。900-(1028.24+1028.24*3%-40)方法二:直接计算发生额本期公允价值变动的发生额=期末公允价值-(期初公允价值±当期利息调整的摊销)。注:做题的时候,建议用方法一,计算比较简单,不容易出错,也好理解。加油~有问题欢迎继续和老师沟通~
-
生产设备发生的日常维修费用应计入存货成本吗?
教师回复: 亲爱的同学你好: 旧准则下,生产设备发生的日常维修费用是计入知制造费用的,然后进存货成本。 新准则下,生产设备发生的日常维修费用应当计入管理费用的。 这是教材与准则有冲突的地方。 希望老师的回答能够帮助到你哦,加油~~
-
计算器怎么开四次方啊?
教师回复: 同学,是这样操作的,科学计算器开4次方:1.输入要开方的次数4;2.按左上角shift键;3.按开次方键4.输入要开的数,最后摁=就行
-
农产品扣除率,为什么有9.有10,还有13?
教师回复: 勤奋的同学,你好农产品计算抵扣要根据所生产销售的产品来确定可抵扣的进项税额,生产销售税率为13%的货物时,其购进的农产品可抵扣10%的进项,生产销售税率为9%的货物时,可抵扣的进项税额也只有9%。农产品核定扣除时,根据所销售商品来确定可抵扣的进项,13%或9%。希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,加油!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研