


Copyright © 2006-2022 高顿教育, All Rights Reserved. 网站地图

为什么资产折旧是9个月呢
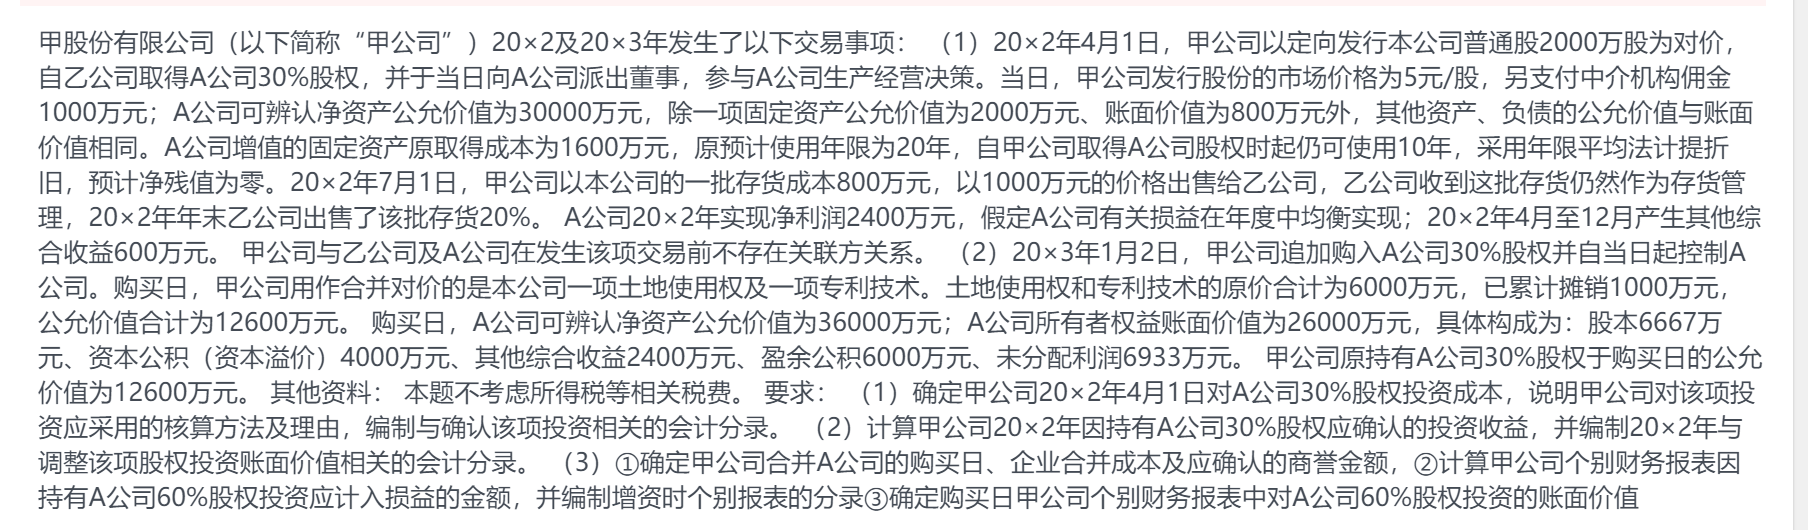
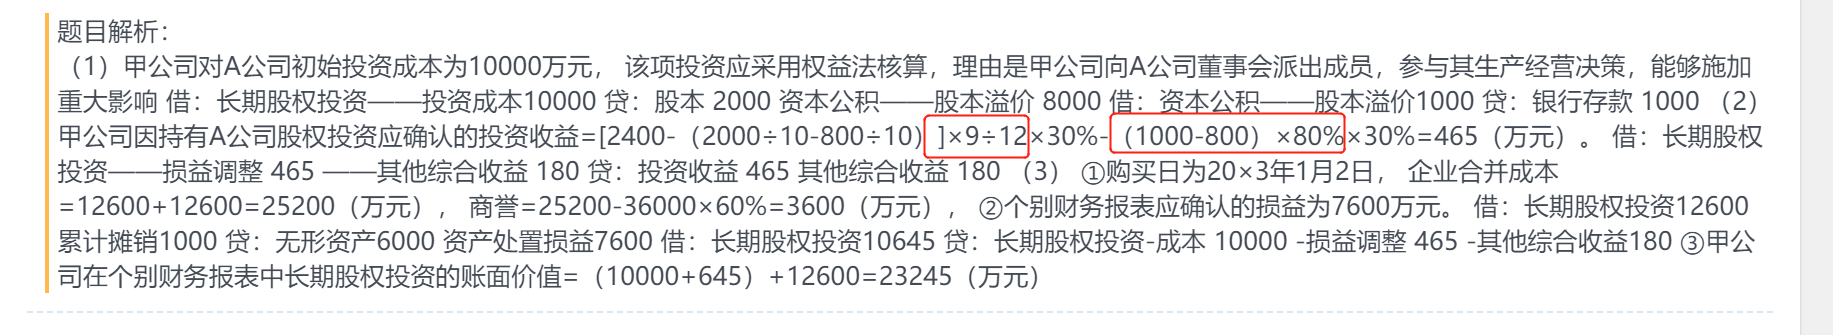
老师您好,请问1)为什么资产折旧是9个月呢,从5月份开始折旧不应该是8个月吗?2)净利润调整减去的不是已经出售的部分的利润吗为什么不是*20%而是80%呢?
 a同学
- 2020-03-13 22:09:00
- 阅读量 415
-
 林老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于为什么资产折旧是9个月呢我的回答如下:
勤奋的同学你好,
1.为什么资产折旧是9个月呢这里计算的是固定资产的公不等帐对净利润的调整。
因为是4月1日取得的股权,所以公不等帐从4月1日开始计算,因此是9个月。
2,净利润调整减去的不是已经出售的部分的利润吗
不是哦,这里是调整的内部交易,针对内部交易,是减去未实现,
销售了20%,说明还有80%是未实现的,因此减去80%。
希望老师的解答能帮助你理解务必注意防护,少出门、多学习哦~
我们共克时艰,加油!!!
以上是关于额,折旧额相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2020-03-14 00:26:00 -
收起a同学学员追问谢谢老师,这里还有一些疑问:2)作为存货投资之后仍然作为存货,不是应该有存货的评估增值,即对外销售部份增值的调整,-出售部分20%的利润?但是这同时又是发生的内部交易,应该减去为实现内部损益80%部分,请问这里应该怎么区分呢?2020-03-14 15:20:00
-
林老师 高顿财经研究院老师
1、其实调整净利润的目的是为了防止内部交易虚增利润。
比如说,A卖给B,B没有把存货卖出去,双方的交易很可能是为了操作利润,我们就要把虚增的部分减去,这里的虚增就是指内部交易未实现。
如果B又把存货卖出去了,才能算是是正常的交易,
本题A卖给B产品,一共虚增了200万,其中,B卖出去20%,说明这20%已实现,还剩下80%的未实现,所以要减去200*80%=1600.
2、作为存货投资之后仍然作为存货,不是应该有存货的评估增值,即对外销售部份增值的调整,-出售部分20%的利润?
因为20%部分是对外销售,对外卖东西合法的,所以不用考虑对外卖的价格的调整。
2020-03-14 15:59:00 -
收起a同学学员追问不是说对内部交易得调整应该是=-未实现(未出售)+已实现的,为什么这里后期出售的20%不作为已实现的加入利润呢?2020-03-20 15:15:00
-
林老师 高顿财经研究院老师
或者我们分两步理解
出售时是100%未实现,因此减去100%。
卖了20%表示实现,再加上20%
所以减去100%再加上20%,最终等于减去80%。
2020-03-20 16:28:00
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
相关问题
相关文章
其他人都在看
-
为什么题目说决议出售时已提折旧额1350万元?
老师你好,这道题说2x14年7月购入设备,2x16年9月决定...
-
如果专项储备的值小于累计折旧额,剩下的折旧怎么冲减?
如果专项储备的值小于累计折旧,那剩下的折旧怎么冲减呢 ...
-
为什么当年改造前三个月的折旧额不计算在内?
为什么当年改造前三个月的折旧额不计算在内?...
-
季节性修理的固定资产为什么不停止计提折旧额?
季节性修理的固定资产为什么不停止计提折旧呢...
-
当月减少的固定资产是否仍需计提折旧额?
当月减少的固定资产是否仍需计提折旧额?...
-
如何看出旧设备以及计算完折旧额了?
老师,这个题目从哪里可以看出来旧设备已经计提完折旧了...
-
如何看出旧设备以及计算完折旧额了?
旧设备已计提完折旧,从哪里可以看出来...
-
改造前计提的折旧额如何理解?改造中原部件的折旧额如何计算?
1、改造前计提的折旧是怎么来的?解析没看明白,题目没有说购买...
-
A项,为何在建工程未建设好就可以计算折旧额?
A项,为什么在建工程还没有建设好就可以计提折旧呢?...
-
期末的累计折旧额是否有加上之前的?
期末的累计折旧有加上之前的吗?...
-
什么时候居民换购住房退个税?退税金额怎么计算?
为支持居民改善住房条件,财政部、税务总局联合印发《关于支持居民换购住房有关个人所得税政策的公告》(财政部税务总局公告2022年第30号),明确自2022年10月1日至2023年12月31日,对出售自有住房并在现住房出售后1年内在市场重新购买住房的纳税人,对其出售现住房已缴纳的个人所得税予以退税优惠。
2022-12-07 16:46:40 -
2022年招商银行社会招聘信息之份额登记岗(深圳)
高顿教育银行官网为大家带来:2022年招商银行社会招聘信息之份额登记岗(深圳),关注高顿教育,为您提供更多考试相关信息。
2022-12-06 11:18:25 -

蒙古国mba申请!乌兰巴托额尔德木大学MBA硕士项目
蒙古国有哪些MBA项目?蒙古国MBA留学项目费用低,几万元就可以入学,国家承认学历,双证硕士,非常适合预算不高的想要国外双证硕士的学员。接下来小编就为大家详细介绍一下蒙古国乌兰巴托额尔德木大学MBA硕士项目。
2022-11-25 17:12:04 -
2022年厦门银行社会招聘信息之总行理财中心——份额登记岗
高顿教育银行官网为大家带来:2022年厦门银行社会招聘信息之总行理财中心——份额登记岗,关注高顿教育,为您提供更多考试相关信息。
2022-11-03 21:54:36 -

2023桂林医学院硕士招生简章刚刚发布!有专项计划生名额
2023桂林医学院硕士招生简章刚刚发布!主要包括院校简介、报考条件、考试安排、学费学制、录取规定等信息,关系到考生报考的方方面面,考生一定要重点关注。
2022-10-13 16:03:00
精选问答
-
待处理财产损益的借贷方向是什么样的?
教师回复: 同学,你好!这个要看盘亏还是盘盈哦,如果盘盈,说明资产增加了,借方的就是资产,贷方当然就是待处理财产损益了。反之如果盘亏了,说明资产少了,资产在贷方。借方当然就是待处理财产损益了。祝学习愉快!
-
上年利润为负数,今年正数,增长率怎么算?
教师回复: 亲爱的同学,上午好~如果上年为负数,取绝对值,计算公式为:营业利润增长率=(本年营业利润-上年营业利润)/上年营业利润的绝对值。比如2018年收入为-100,2019年收入为100,即2019年收入增长率=(100+100)/100=200%如有疑问,我们继续沟通~
-
税后经营净利润的计算公式是什么?
教师回复: 可爱的同学,你好税后经营净利润=净利润+税后利息费用因为净利润是已经扣除了税后利息费用的,税后经营净利润是不考虑利息费用用的,所以将净利润加回税后利息费用才是税后经营净利润。可以参考教材P57表2-11理解。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们都能健健康康!
-
合同履约成本和合同取得成本分别是什么科目?
教师回复: 勤奋的同学,你好~合同履约成本是资产类科目,类似库存商品,会发生减值,并且减值可以转回。合同履约成本简单理解为履行合同约定发生的成本,这部分之所以资本化而没有费用化,就是因为满足了资本化的条件,同时满足三个条件,应当确认为合同履约成本:①该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用等;②该成本增加了企业未来用于履行履约义务的资源;③该成本预期能够收回。这三点和资产的定义趋同,发生的直接相关成本增加了企业资源,并且付出的成本能够收回。合同取得成本:企业为取得合同发生的增量成本预期能够收回的,应当作为合同取得成本确认为一项资产。但是资产的摊销期限不超过一年的,可以在发生时计入当期损益。增量成本,是指企业不取得合同就不会发生的成本。如果不能取得合同,但一样会发生的成本,那就不是合同取得成本了,比如差旅费或尽职调查支出。所以增量成本与合同有非常直接的关联性,最具有代表性的例子就是销售佣金,销售佣金完全跟合同的金额挂钩,则为合同取得成本。另外容易混淆的例子是给销售经理的年度奖金,看似跟合同相关,但是年终奖还有其他很多因素影响,即使没有合同,也可能会有年度奖金。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们健健康康!
-
摊销期限不超过一年的确定为资产的合同履约成本是什么?
教师回复: 优秀的同学,你好~,因为属于非流动的资产,报表上没有合同履约成本,所以将其归集到存货,如果是一年以上的,那么是放到非流动资产的。这个属于收入的知识点,如果不是很清晰,建议等学到收入再理解。希望老师的解答能帮助你理解!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研