


Copyright © 2006-2023 高顿教育, All Rights Reserved. 网站地图

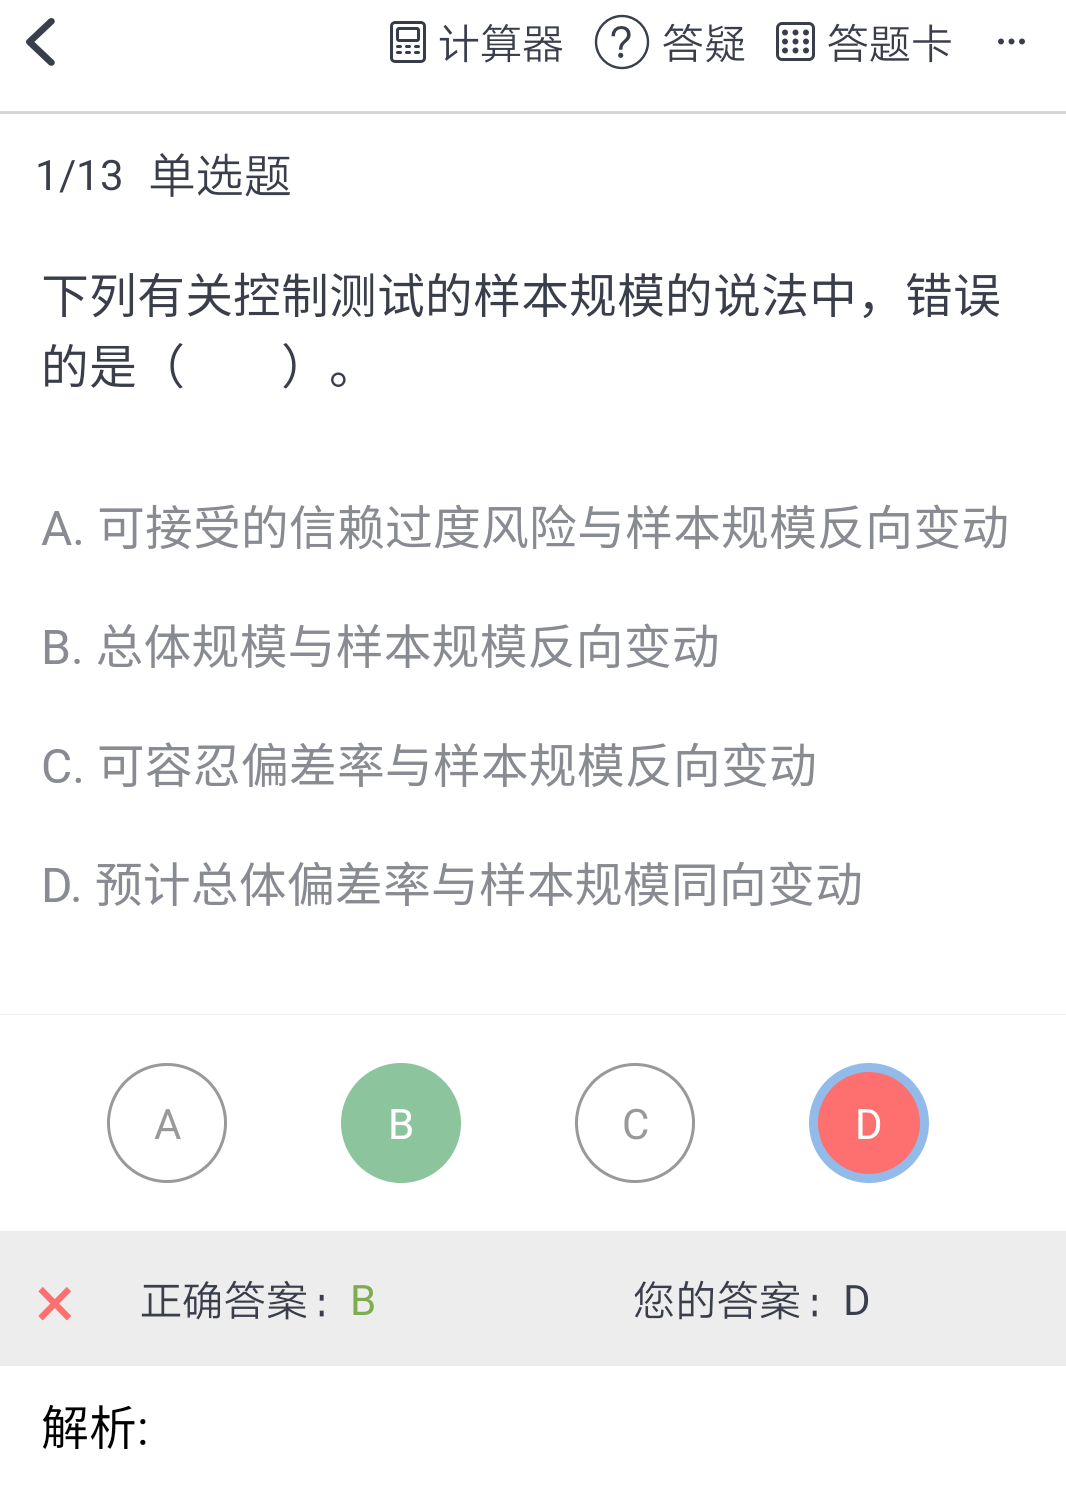
预计总体偏差率越高,说明概率抽样就越少,所以是反向变动吗?
老师,A选项可以这么理解吗 ?可接受的信赖过度风险其实就是可接受的风险,可接受的风险越高,所需样本规模就越小,所以是反向变动~老师可以这么理解吧? 老师D项不太理解,预计总体偏差率越高,说明抽样就越少啊,所以是反向变动啊?预计总体偏差率越低,就说明抽的很多,偏差率才会低不是吗?因为抽的越多,偏差就越小啊?
 小同学
- 2019-09-18 01:01:23
- 阅读量 219
-
 高老师 高顿财经研究院老师高顿为您提供一对一解答服务,关于预计总体偏差率越高,说明概率抽样就越少,所以是反向变动吗?我的回答如下:
勤奋的同学你好:
A选项的理解是正确的。
D选项,预计总体的偏差率,指的是对总体的估计,如果预计总体的偏差率越高,说明总体发生偏差的概率越大(也就是风险比较高),所以要多查一点~(做控制测试,说明就是预期信赖了,那么风险越高,就越需要你获取更多的证据去证明它是否真的有效)
你再理解看看呢~如有疑问欢迎再提出呀~继续加油ヾ(◍°∇°◍)ノ゙
以上是关于率,概率抽样相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。2019-09-18 09:29:08 -
收起小同学学员追问老师,我还是不太理解。我只能理解 越信赖控制,就越需要抽更多的样本 检验控制是否真的有效。因为这个费老师好像讲过好几遍,所以就记得。 但是不能理解预计总体偏差率。。。2019-09-18 09:39:59
-
高老师 高顿财经研究院老师
这里跟越信赖不一样。越信赖是打算更少的做实质性程序,所以要更谨慎一些,所以要多做;
现在说的是预计信赖程度一样的情况下,一个总体的风险高一个总体的风险低的问题:
你这样理解试试:
总体1,你估计发生偏差的可能性很小,也就是风险比较低,那你做工作时是不是可以少做点?
总体2,你估计发生偏差的可能性比较大,也就是风险比较高,那你做工作时是不是要更谨慎一些?要多做一点?
你看这样能理解么?
2019-09-18 09:45:50 -
收起小同学学员追问理解啦2019-09-18 12:52:20
版权声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
相关问题
相关文章
其他人都在看
-
怎么理解货币单元抽样适合查高估不适合查低估?
货币单元抽样适合查高估,不适合查低估,这怎么理解呢?...
-
概率抽样中提到的分层是什么意思?
在抽样中提到的分层是什么意思? ...
-
非统计概率抽样能不能量让呢?
非统计抽样到底能不能量让,这个讲义好像有点自相矛盾...
-
是因为不是审计抽样,不能通过60%,推断总体吗?
老师,能讲一下第6问吗?可以说这个不是审计抽样,不能通过60...
-
扩大样本规模能降低抽样风险还是非抽样风险,为什么?
老师,扩大样本规模能降低抽样风险还是非抽样风险,为什么?...
-
如果百分百抽的话还全是抽样吗?
老师,你好,审计抽样的概念是对总体中低于百分之百的项目实施审...
-
非统计变量抽样也属于统计抽样?
按照图中的意思推下来:非统计变量抽样也属于统计抽样???...
-
可不可以把属性抽样理解为非统计抽样
老师,请问可不可以把属性抽样理解为非统计抽样,变量抽样理解为...
-
只有评论样本结果时才考虑是否使用统计抽样对吗?
老师,你帮我看一下画的这个导图关系和思路对吗?还有一个问题就...
-
为什么货币单元抽样的样本规模比传统变量抽样的抽样概率更小?
为什么货币单元抽样的样本规模比传统变量抽样的抽样概率更小...
-

中注协:cpa证书通过率(专业20%左右+综合80%左右)
cpa证书分为专业阶段考试合格证书和全科合格证书,考生在连续五年内通过专业阶段考试后,即可申领到电子版的cpa专业阶段考试合格证书;在同一个考试年度内通过综合阶段考试后,即可到考试地申领到cpa全科证书(即cpa证书)。
2023-02-03 16:25:08 -

初级经济师考试多少分合格?会卡通过率吗?
初级经济师考试多少分合格?会卡通过率吗?从2020年起初级经济师证书考试成绩就是以满分的60%为标准。所以说初级经济师考试合格分数为84分。
2023-02-03 15:51:44 -

acca科目通过率情况,一文深入了解!
ACCA科目通过率情况,一文深入了解!很多同学在考试前喜欢看历届考试的通过率,根据通过率来针对较难的科目进行备考,学姐就整理的上届ACCA考试的通过率情况,赶快来看看吧! 一、ACCA科目通过率(2022年12月) 科目 BT MA FA LW PM 通过率 79% 61% 68% 82% 43% 科目 TX FR AA FM SBL 通过率 52% 49% 40% 51% 49% 科目 SBR AFM APM ATX AAA 通过率 47% 41% 33% 39% 32% 二、ACCA科目通过率解析 1、BT-LW前四科目通过率依旧保持乐观,考试难度相对较低。 2、PM-FM科目中,AA通过率较低,仅达到40%,比往届低4%,PM也只有43%,但比往届高了3%,其他科目基本都在50%左右,变化在1%-2%。 3、战略阶段的课程中,必修课SBL通过率49%,基本持平,SBL通过率47%,比往届低了超4%。 4、选修科目中AAA、AFM和APM通过率和往届差别不大,变化在1%-2%,但ATX通过率仅为39%,比往届低了超4%。 ACCA的国内通过率一般
2023-02-03 15:38:28 -

-

acca备考经验总结,提升学习效率看这篇!
ACCA备考经验总结,提升学习效率看这篇!在备考ACCA的时候有很多同学找不到有效的备考方法,学姐就帮助大家找到适合自己的学习方式,临近考试,赶快来了解吧! 一、ACCA备考经验总结 1、提升自律性 如果选择了ACCA,就一鼓作气全部考完,报名前请认真评估自己的实力(有无基础、学习时间、学习能力、自律能力等),要做到报了必考,考了必过,不要中途放弃。 2、学习方式 做题不在多而在精,要多刷题但不要一味的只刷题,要做到通过做题理解其中知识点,相应解题思路等。如果只为了刷题而做题,那么并没有什么意义。 3、学习计划 给自己制定每天的学习任务,每天记录自己学习概况,将备考的时间分为不同的阶段,什么阶段该做什么,要做到有条不紊。 4、学习资料 除了教材之外,自己要整理相关的学习资料,可以在官网之中找到真题,
2023-02-03 14:25:45
精选问答
-
待处理财产损益的借贷方向是什么样的?
教师回复: 同学,你好!这个要看盘亏还是盘盈哦,如果盘盈,说明资产增加了,借方的就是资产,贷方当然就是待处理财产损益了。反之如果盘亏了,说明资产少了,资产在贷方。借方当然就是待处理财产损益了。祝学习愉快!
-
上年利润为负数,今年正数,增长率怎么算?
教师回复: 亲爱的同学,上午好~如果上年为负数,取绝对值,计算公式为:营业利润增长率=(本年营业利润-上年营业利润)/上年营业利润的绝对值。比如2018年收入为-100,2019年收入为100,即2019年收入增长率=(100+100)/100=200%如有疑问,我们继续沟通~
-
税后经营净利润的计算公式是什么?
教师回复: 可爱的同学,你好税后经营净利润=净利润+税后利息费用因为净利润是已经扣除了税后利息费用的,税后经营净利润是不考虑利息费用用的,所以将净利润加回税后利息费用才是税后经营净利润。可以参考教材P57表2-11理解。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们都能健健康康!
-
合同履约成本和合同取得成本分别是什么科目?
教师回复: 勤奋的同学,你好~合同履约成本是资产类科目,类似库存商品,会发生减值,并且减值可以转回。合同履约成本简单理解为履行合同约定发生的成本,这部分之所以资本化而没有费用化,就是因为满足了资本化的条件,同时满足三个条件,应当确认为合同履约成本:①该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用等;②该成本增加了企业未来用于履行履约义务的资源;③该成本预期能够收回。这三点和资产的定义趋同,发生的直接相关成本增加了企业资源,并且付出的成本能够收回。合同取得成本:企业为取得合同发生的增量成本预期能够收回的,应当作为合同取得成本确认为一项资产。但是资产的摊销期限不超过一年的,可以在发生时计入当期损益。增量成本,是指企业不取得合同就不会发生的成本。如果不能取得合同,但一样会发生的成本,那就不是合同取得成本了,比如差旅费或尽职调查支出。所以增量成本与合同有非常直接的关联性,最具有代表性的例子就是销售佣金,销售佣金完全跟合同的金额挂钩,则为合同取得成本。另外容易混淆的例子是给销售经理的年度奖金,看似跟合同相关,但是年终奖还有其他很多因素影响,即使没有合同,也可能会有年度奖金。希望老师的解答能帮助你理解!务必注意防护,少出门、多学习哦~我们共克时艰,加油!!!祝同学和家人们健健康康!
-
摊销期限不超过一年的确定为资产的合同履约成本是什么?
教师回复: 优秀的同学,你好~,因为属于非流动的资产,报表上没有合同履约成本,所以将其归集到存货,如果是一年以上的,那么是放到非流动资产的。这个属于收入的知识点,如果不是很清晰,建议等学到收入再理解。希望老师的解答能帮助你理解!

大家都在搜

手机注册
选择感兴趣的项目,找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研