FRM全称是Financial Risk Manager,是全球金融风险管理领域权威资格认证,由全球风险管理专业人士协会(GARP)设立。随着金融工程金融计量经济学和计算金融等金融前沿学科的快速发展,金融风险管理技术等得到了前所未有的重视,FRM考试也因此迅速发展。有些对frm感兴趣的小伙伴会关心2027年frm考纲有变化吗?今天就和学姐一起来看看吧!
一、FRM一级考纲
考试占比:四门学科占比未变,分别为风险管理基础20%、定量分析20%、金融市场与产品30%、估值与风险模型30%。
主要变化:
定量分析:修改9条学习要求(LOS),新增从检验统计量计算p-value、时间序列中AR、MA、ARMA模型的应用要求。
金融市场与产品:删除初始保证金与变动保证金要求的决定因素、LIBOR相关内容,无实质性影响。
其他两门学科(风险管理基础、估值与风险模型)考纲无变化。
二、FRM二级考纲
考试占比:六门学科占比未变,分别为市场风险计量与管理20%、信用风险计量与管理20%、操作风险与韧性管理20%(含巴塞尔协议10%)、流动性风险计量与管理15%、风险管理与投资管理15%、当前热点议题10%。
主要变化:
投资管理与风险管理:删除风险监控与绩效衡量章节,新增对冲基金案例分析、私募市场投资、投资组合压力测试情景构建、基金流动性专项管理、ESG整合投资等章节。
当前热点议题:保留3篇旧文章,新增5篇,涵盖加密货币与数字资产、地缘政治风险、人工智能应用等主题。
其他学科(市场风险、信用风险、操作风险、流动性风险)考纲无实质性变化。
我把备考的资料分享给大家,都是课程的内部资料,内含2026年最新考纲、干货知识点、重难点精编、思维导图、每日知识点整理!几个G的干货,点击下方卡片↓↓↓,即可领取!
三、FRM报考条件
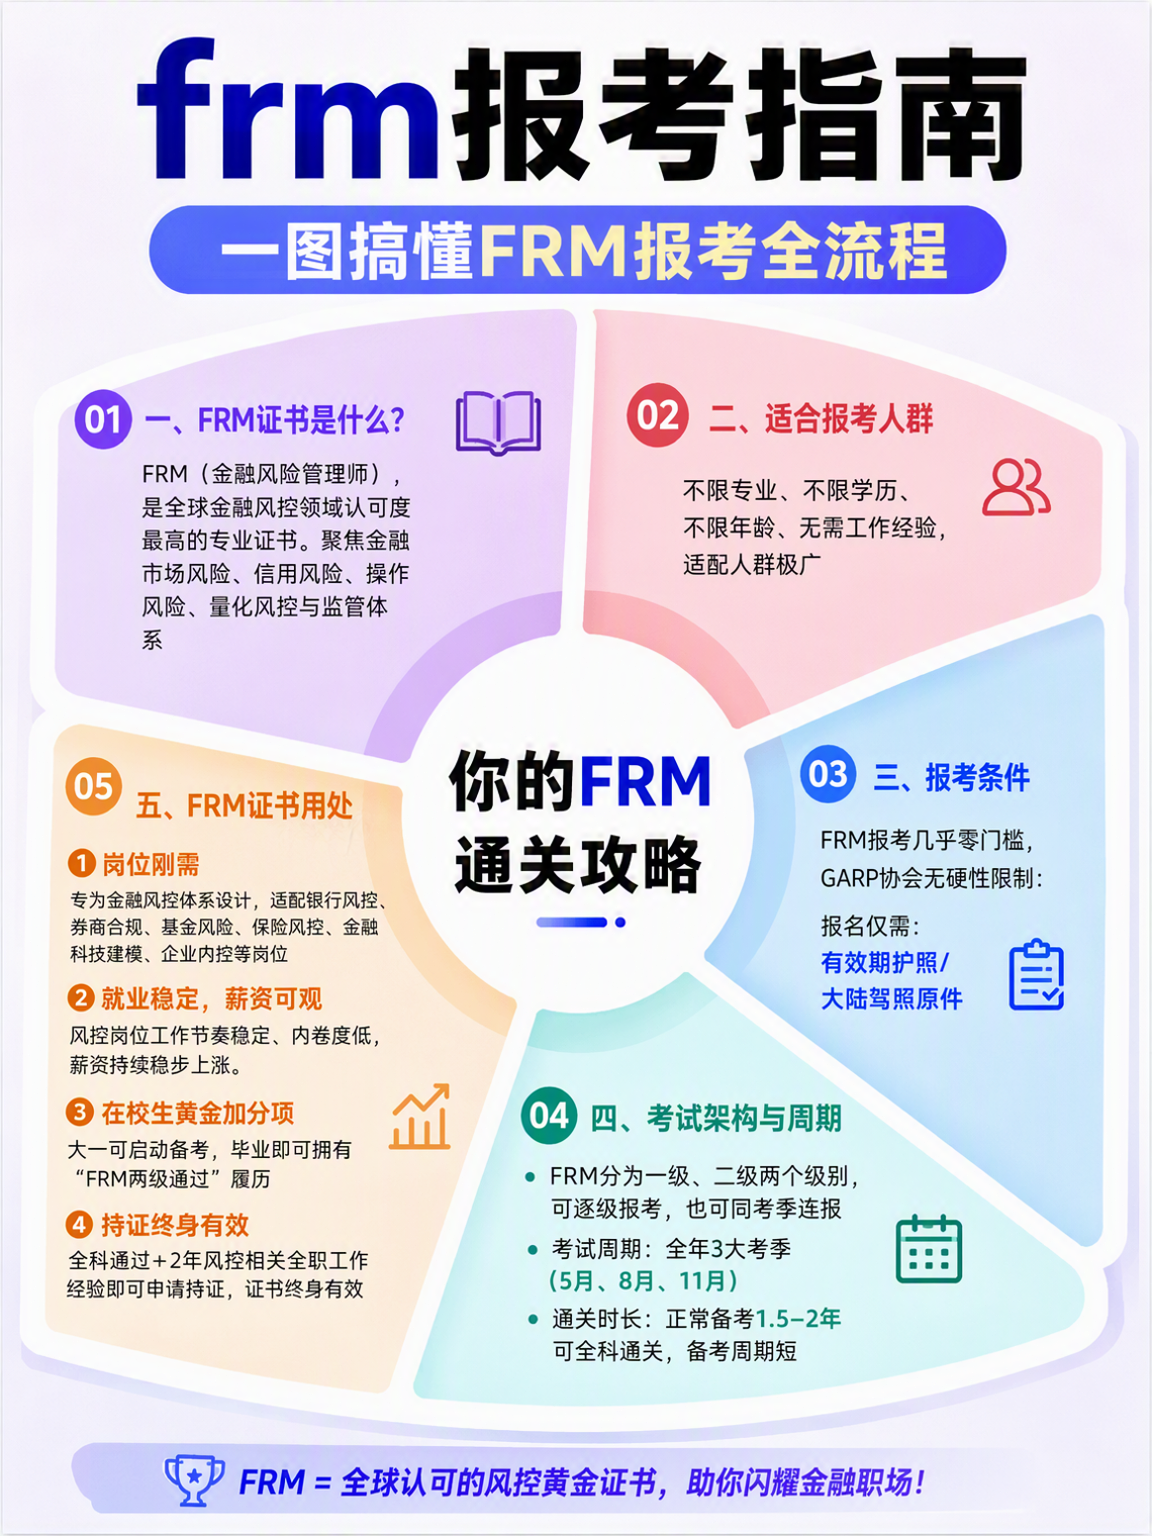
FRM以“零门槛”著称,对考生的学历、专业、年龄均无硬性限制,非常适合跨专业考生或在校生。
1、学历要求:无限制。
无论本科、大专甚至高中学历均可报名。
在校大学生:任何年级(包括大一)均可直接报考FRM一级,无需等到毕业。
2、专业背景:无限制。
不要求必须是金融、数学或统计专业。但考试内容涉及大量数理统计和金融模型,建议具备一定的基础或通过自学补充。
3、英语能力:
无硬性的四六级或雅思托福要求。
自2025年11月起,中国大陆地区考生可自主选择简体中文或美式英语作为考试语言,轻松备考更高效,且完全不影响证书含金量。